なぜ「優秀なプロ」が選んだファンドでも、平均に勝てないのか
「せっかく投資信託を選ぶなら、優秀なファンドマネージャーが銘柄を厳選してくれるアクティブファンドの方が、機械的に指数をなぞるだけのインデックスファンドより成績が良いはず」——そう考えたことはないでしょうか。
直感的には自然な発想だと思います。プロが分析し、割安な銘柄を選び、割高な銘柄を避ける。素人が市場平均をそのまま買うより優れた結果になりそうな気がします。
ところが実際のデータを見ると、長期で見た場合にアクティブファンドの過半数が市場平均(ベンチマーク)に負け続けているという結果が、20年以上にわたって繰り返し観測されています。これは特定の年や特定の運用会社だけの話ではなく、構造的・算数的に起きている現象だと考えられます。今回は、その「なぜ平均に勝つのは難しいのか」という問いを、最新の一次資料データで検証していきます。
そもそも、なぜ「算数的に」難しいのか
まず数字を見る前に、理論的な背景を押さえておきます。1990年にノーベル経済学賞を受賞したウィリアム・シャープ教授は、1991年に発表した論文「The Arithmetic of Active Management(アクティブ運用の算術)」の中で、ほぼ反論の余地のない構造的事実を示しました。
要点を平易に言うと、こういうことです。
- ある市場(例えば米国株式市場全体)の平均リターンは、その市場に参加している全投資家(インデックス投資家もアクティブ投資家も含む)の、金額加重平均リターンと定義上一致する
- つまり「アクティブ運用者全体」のリターンも、コストを差し引く前の時点では、市場平均とちょうど同じになる
- ここにコスト(信託報酬・売買手数料など)を差し引くと、アクティブ運用者全体の平均リターンは、コストの安いインデックス運用者全体の平均リターンよりも必ず低くなる
つまり「腕の良い人と悪い人が入り混じって平均を作っている」のではなく、「参加者全員の合計が市場平均そのものである」という数学的な事実がまずあり、そこにコスト差が乗る、という構造です。個々のファンドマネージャーのスキルの問題以前に、集団としてのアクティブ運用には構造的なハンディキャップがあるということになります。
とはいえ、これはあくまで理論です。実際のデータではどうなっているのか、一次資料で確認していきます。
データの出典
本記事で使用する主なデータは、以下の一次資料によります。
- 米国データ:S&P Dow Jones Indices「SPIVA® U.S. Scorecard」(Mid-Year 2025版、データ基準日:2025年6月30日)
- 日本データ:S&P Dow Jones Indices「SPIVA®日本スコアカード」(2025年末版、データ基準日:2025年12月31日)
- 取得日:2026年7月25日
SPIVA(S&P Indices Versus Active)は、S&P Dow Jones Indices社が2002年から発行している、世界各国のアクティブファンドが自らのベンチマーク(運用の目標とする指数)に対してどの程度勝てているかを継続的に集計したレポートです。生存者バイアス(後述)を補正する設計になっている点が特徴で、アクティブ運用とインデックス運用の実力差を検証する一次資料として広く引用されています。
なお米国と日本ではレポートのデータ基準日が異なる(米国は2025年6月末、日本は2025年12月末)点にはご留意ください。
グラフで見る:20年以上続く「半数以上が負ける」傾向
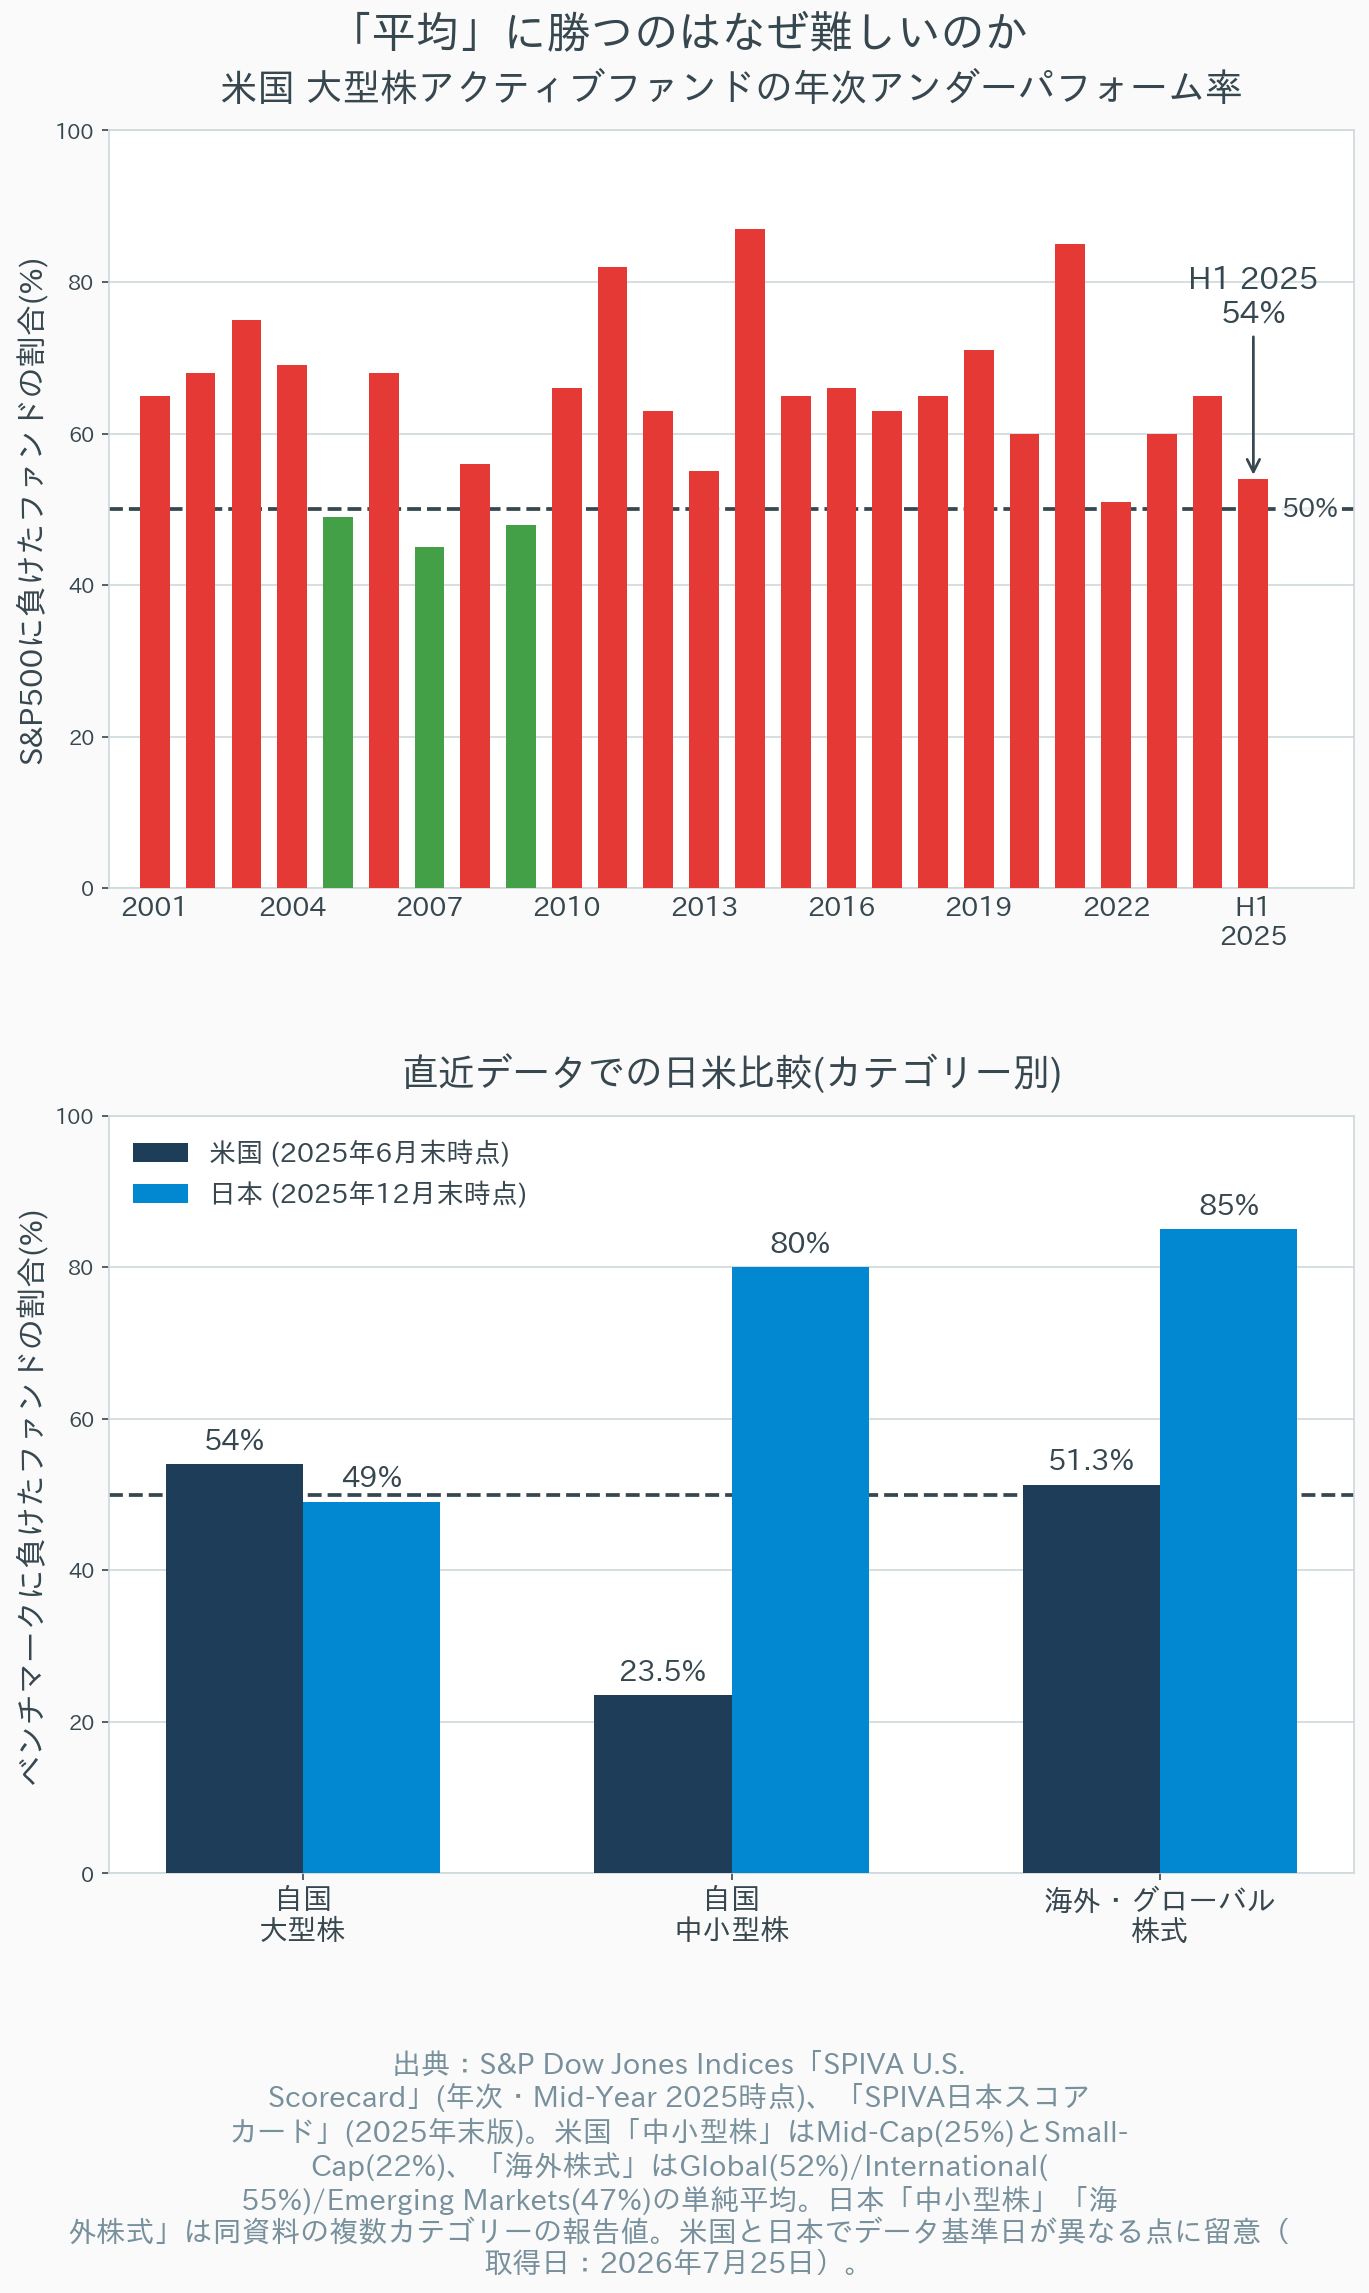
上のグラフの上段は、米国の大型株アクティブファンドがS&P500に負けた割合を、2001年から2025年上半期まで年ごとに並べたものです。24年間のうち21年で50%を超えており、単純平均でも約64%のファンドが年間ベースでS&P500に届いていません。2005年・2007年・2009年のように半数を下回った年(グラフの緑色)もありますが、それは例外であり、傾向としては「半数以上が負ける」状態が続いていることが読み取れます。
下段は、直近データでの日米比較です。興味深いのは、日本の大型株ファンドは2025年に約51%が市場平均を上回っており、2017年以来もっとも良い成績だったと報告されている点です。一方で、中小型株や海外・グローバル株式のカテゴリーでは、日本のアクティブファンドの8割前後がベンチマークに負けており、米国以上に厳しい結果になっています。「アクティブ運用が弱い」と一括りにするのではなく、カテゴリーや年によって差があることも、データからは見えてきます。
カテゴリー別・期間別の詳細データ(完全版)
グラフでは要約しきれない詳細を、表で確認します。
米国(SPIVA U.S. Scorecard, Mid-Year 2025、データ基準日:2025年6月30日)
| カテゴリー | 期間 | ベンチマークに負けたファンドの割合 |
|---|---|---|
| All Large-Cap(大型株) | 直近1年(H1) | 54% |
| All Mid-Cap(中型株) | 直近1年(H1) | 25% |
| All Small-Cap(小型株) | 直近1年(H1) | 22% |
| Global(グローバル株式) | 直近1年(H1) | 52% |
| International(国際株式) | 直近1年(H1) | 55% |
| Emerging Markets(新興国株式) | 直近1年(H1) | 47% |
| General Investment-Grade(投資適格債) | 直近1年(H1) | 90% |
| High Yield(ハイイールド債) | 直近1年(H1) | 86% |
| All Large-Cap(大型株) | 2024年通年 | 65% |
| All Large-Cap(大型株) | 2001〜2024年 単純平均 | 約64% |
日本(SPIVA日本スコアカード, 2025年末版、データ基準日:2025年12月31日)
| カテゴリー | 期間 | ベンチマークに負けたファンドの割合 |
|---|---|---|
| 日本大型株 | 直近1年 | 約49% |
| 日本大型株 | 過去10年 | 約83% |
| 日本大型株 | 過去15年 | 約80% |
| 日本中小型株 | 直近1年 | 約80% |
| 海外株式(グローバル・国際・新興国株式など) | 直近1年 | 85%超 |
| 海外株式(グローバル・国際・新興国株式など) | 過去10年・15年 | 100% |
日本のデータで特に注目したいのは、海外株式カテゴリーの長期成績です。過去10年・15年という長い期間で見ると、対象カテゴリーのすべてのファンドがベンチマークに負けているという報告になっています。短期的にはアクティブ運用が勝つ年もありますが、期間が長くなるほど「平均に勝ち続ける」ことの難しさが数字にはっきり表れる形です。
「生き残ったファンド」しか見ていない、という罠
もう一つ、パンフレットの数字を見るときに注意したいのが生存者バイアスです。これは、成績の悪いファンドが償還(運用終了)され市場から消えていくことで、後から統計を取ると「生き残った成績の良いファンドだけ」が対象になり、実態より良く見えてしまう現象を指します。
SPIVAのデータでは、この生存者バイアスを補正するため、消滅・統合したファンドも含めて集計しています。日本のデータでは、過去15年間のファンド生存率は全カテゴリー平均で約46.5%、新興国株式カテゴリーに限ると約24.6%しか残っていないと報告されています。つまり、15年前に存在したファンドの半分以上(新興国株式では4本に3本)が、途中で運用を終了しているということです。今、書店やネット記事で紹介されている「好成績ファンド」だけを見ていては、こうした「消えていった大多数」の存在が視界から抜け落ちてしまいます。
この「過去の成績だけで選ぶことのリスク」については、以下の記事でも別の角度から検証しています。
それでも「絶対にインデックスが正解」とは言い切れない理由
ここまでの数字を見ると、「アクティブ運用は避けるべき」という結論に飛びつきたくなりますが、いくつか留保が必要だと考えます。
第一に、日本の大型株カテゴリーのように、直近1年では約51%のファンドが市場平均を上回った例もあり、カテゴリー・期間によって結果に幅があります。第二に、SPIVAのデータはあくまで「平均的なアクティブファンド」の集計であり、個別のファンドの中には長期で市場平均を上回り続けているものも存在します(ただし、事前にどのファンドがそれに該当するかを見極めるのは容易ではありません)。第三に、市場平均をそのまま享受するインデックス投資は「市場平均以上にはなれない」という前提を受け入れる選択でもあります。
なお「平均に勝つのが難しい」という話には、実はもう一つ別の切り口があります。以下の記事では、S&P500の構成銘柄そのものを対象に「個別銘柄のうち何%が指数の平均リターンを上回れたか」を検証しており、こちらは一握りの銘柄が平均を押し上げているという「銘柄レベル」の分散の話です。今回の記事はファンドマネージャーという「運用者レベル」でコストと算術構造を検証したものであり、同じ結論に見えても切り口は異なります。インデックスファンドがどのような仕組みで市場平均を体現しているのかも含めて、あわせてご覧ください。

まとめ:読者の状況別に考える
- これから投資信託を選ぶ人:「プロが選ぶから安心」という直感だけでアクティブファンドを選ぶ前に、今回のようなデータで長期の実績を確認することをおすすめします。特に10年・15年という長期のアンダーパフォーム率は、判断材料として参考になると考えます
- すでにアクティブファンドを保有している人:保有ファンドが該当するカテゴリーの長期データ(3年・5年・10年)を確認し、単年の成績だけでなく複数期間で見て判断することをおすすめします。保有し続けるか見直すかは、本記事だけで断定できるものではありません
- インデックス投資を中心にしている人:今回の数字は、これまでの方針を裏付ける材料の一つにはなりますが、「絶対に正解」というわけではなく、あくまで確率的に有利な選択である、という理解にとどめておくのがよいと考えます
免責事項
本記事で紹介したデータは、S&P Dow Jones Indices社が公表する「SPIVA」レポートに基づく過去の実績値であり、将来の運用成果を保証するものではありません。個別ファンドの評価や投資判断は、本記事の内容のみに基づかず、目論見書や運用報告書などの一次資料をご自身でも確認の上、必要に応じて専門家にご相談ください。本記事は特定の金融商品・サービスを推奨するものではありません。

コメント