為替介入のあと、円高は続いたのか?1991年以降の全介入を財務省データで検証した——新NISAの評価額への影響も
「160円に近づいたら、また介入があるのでは」——ドル円のニュースを見るたびに、そんな話題を目にする方も多いと思います。そして新NISAで全世界株やS&P500を積み立てている方なら、「介入で一気に円高になったら、評価額はどれくらい減るのだろう」と気になるのではないでしょうか。
2026年10月19日時点で、ドル円は1ドル=158円前後です。片山財務相は10月15日、G20の場で為替市場を「高い緊張感を持って注視する」と発言しており、市場では160円を超えれば再び介入があるのでは、という見方も出ています。今年はすでに4月末から5月にかけてと、7月末の2回、円買い介入が行われました。7月31日には、日米が28年ぶりに協調して円を買っています。
介入のニュースが流れると、ドル円は数円単位で一気に動きます。しかし、評価額を考えるうえで大事なのは、その日の動きよりも「そのあと、円高は続いたのか」のほうです。
そこでこの記事では、財務省が公表している1991年4月以降の介入実績をすべて読み込み、介入のあと1週間・1か月・3か月でドル円がどう動いたかを集計しました。あわせて、介入局面で全世界株の円建て評価額がどう動いたかも分解します。
本記事にはアフィリエイトリンクが含まれます。
データの出典
本記事の数値は、以下のデータを直接取得して集計しています。
- 介入の実施日・金額・売買した通貨(1991年4月〜2026年6月の日別):財務省『外国為替平衡操作の実施状況』の「過去の介入実績全データ(CSV)」。取得日:2026年10月19日
- 2026年7月30日〜8月26日の介入額(15兆3,993億円):財務省『外国為替平衡操作の実施状況(令和8年7月30日〜令和8年8月26日)』(2026年8月28日公表)。日別のデータは2026年11月上旬に公表される予定のため、本記事では月次の合計額で補っています
- 7月30日・31日の介入の経緯:国際通貨研究所『28年ぶりの日米円買い協調介入の背景と影響』(2026年8月12日)、共同通信配信『円買い介入過去最大15・3兆円 7〜8月、年間でも更新』(2026年8月28日)
- ドル円の日次レート(1971年〜2026年10月9日):米セントルイス連邦準備銀行 FRED『Japanese Yen to U.S. Dollar Spot Exchange Rate(DEXJPUS)』(ニューヨーク市場の正午のレート)。取得日:2026年10月19日
- 全世界株(ACWI)の価格:Yahoo Finance(yfinance経由、ティッカー:ACWI)。オルカンと同じ「MSCI ACWI」という指数に連動する米国上場ETFで、ドル建ての価格です。取得日:2026年10月19日
- 介入の仕組み:日本銀行『教えて!にちぎん 為替介入(外国為替市場介入)とは何ですか?』、日本銀行『日本銀行における外国為替市場介入事務の概要』
- 10月15日の財務相発言:Bloomberg『片山財務相、市場動向「高い緊張感持って注視する必要」』(2026年10月15日)
- 注記:ドル円の変化率は、すべてFREDのニューヨーク正午レートで計算しています。介入当日の日中の高値・安値とは一致しません
そもそも為替介入とは
為替介入(正式には「外国為替平衡操作」)は、為替相場が急に大きく動いたときに、政府が自ら通貨を売り買いして動きを抑える操作です。
- 誰が決めるか:財務大臣が決め、日本銀行が財務大臣の代理人として実際の売買を行います
- 円買い介入(円高にする):政府が持っているドルを売って円を買います。円安を止めたいときの介入で、2022年以降はこちらです
- 円売り介入(円安にする):円を売ってドルを買います。円高を止めたいときの介入で、1990年代から2011年まではこちらが中心でした
介入の資金は、財務省が管理する「外国為替資金特別会計(外為特会)」から出ます。円売り介入では政府短期証券を発行して円を用意し、円買い介入では外為特会が持っているドル(外貨準備)を取り崩します。つまり、円買い介入は「手持ちのドルの範囲でしかできない」という制約がある点は、頭の片隅に置いておくとよいと思います。
検証①:1991年以降、介入はいつ・どれだけ行われたか
まず、財務省のデータに載っている介入を、すべてドル円のチャートに重ねてみます。
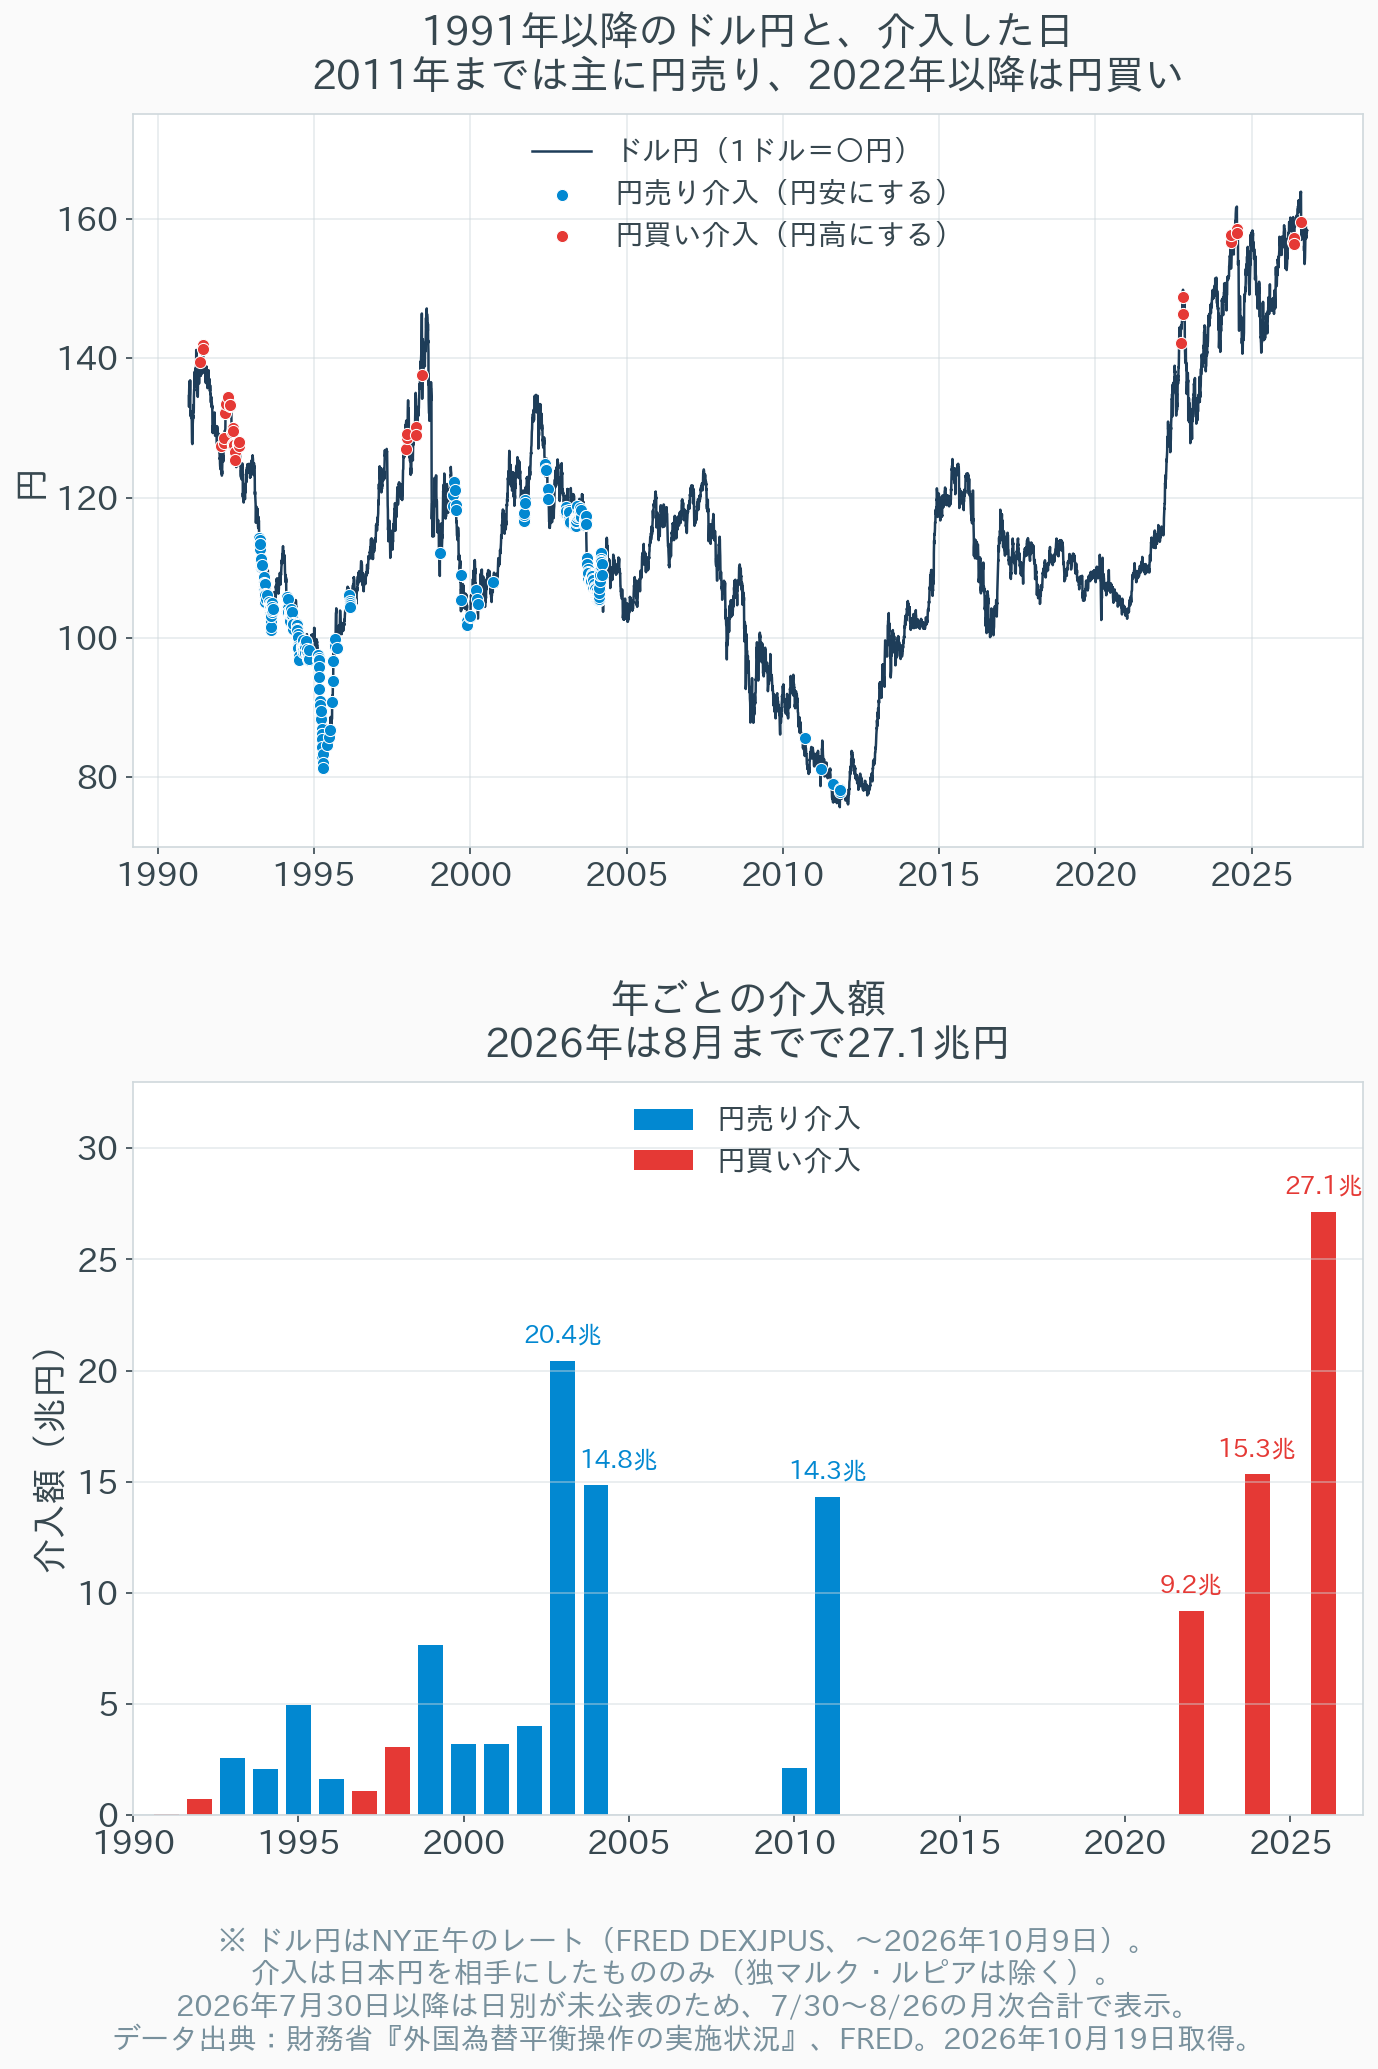
日本円を相手にした介入は、1991年4月から2026年6月までで380日ありました(このほか、独マルクやインドネシアルピアを相手にした介入が6日あります)。そこに2026年7月30日以降の介入が加わります。時期ごとに整理すると、次のようになります。
| 時期 | 介入の方向 | 介入した日数 | 局面の数 | 介入額 |
|---|---|---|---|---|
| 1991〜1992年 | 円買い | 26日 | 4局面 | 0.8兆円 |
| 1993〜1996年 | 円売り | 153日 | 9局面 | 11.2兆円 |
| 1997〜1998年 | 円買い | 6日 | 3局面 | 4.1兆円 |
| 1999〜2004年 | 円売り | 177日 | 11局面 | 53.3兆円 |
| 2010〜2011年 | 円売り | 8日 | 4局面 | 16.4兆円 |
| 2022〜2026年 | 円買い | 10日+α | 6局面 | 51.6兆円 |
※「局面」は、前の介入から20営業日(約1か月)以上空いた介入を、新しい局面の始まりとして数えたものです。2022〜2026年の日数の「+α」は、日別が未公表の2026年7月30日以降の分です。
目を引くのは、ここ数年の介入の規模です。2026年の介入額は8月までで27.1兆円と、これまで最大だった2003年の20.4兆円を、すでに上回っています。一方で、介入した日数は少なくなりました。1990年代から2000年代前半は、少額の介入を何十日も繰り返していましたが、2022年以降は1日に数兆円を一気に投じるやり方に変わっています。
検証②:円買い介入のあと、ドル円はどう動いたか
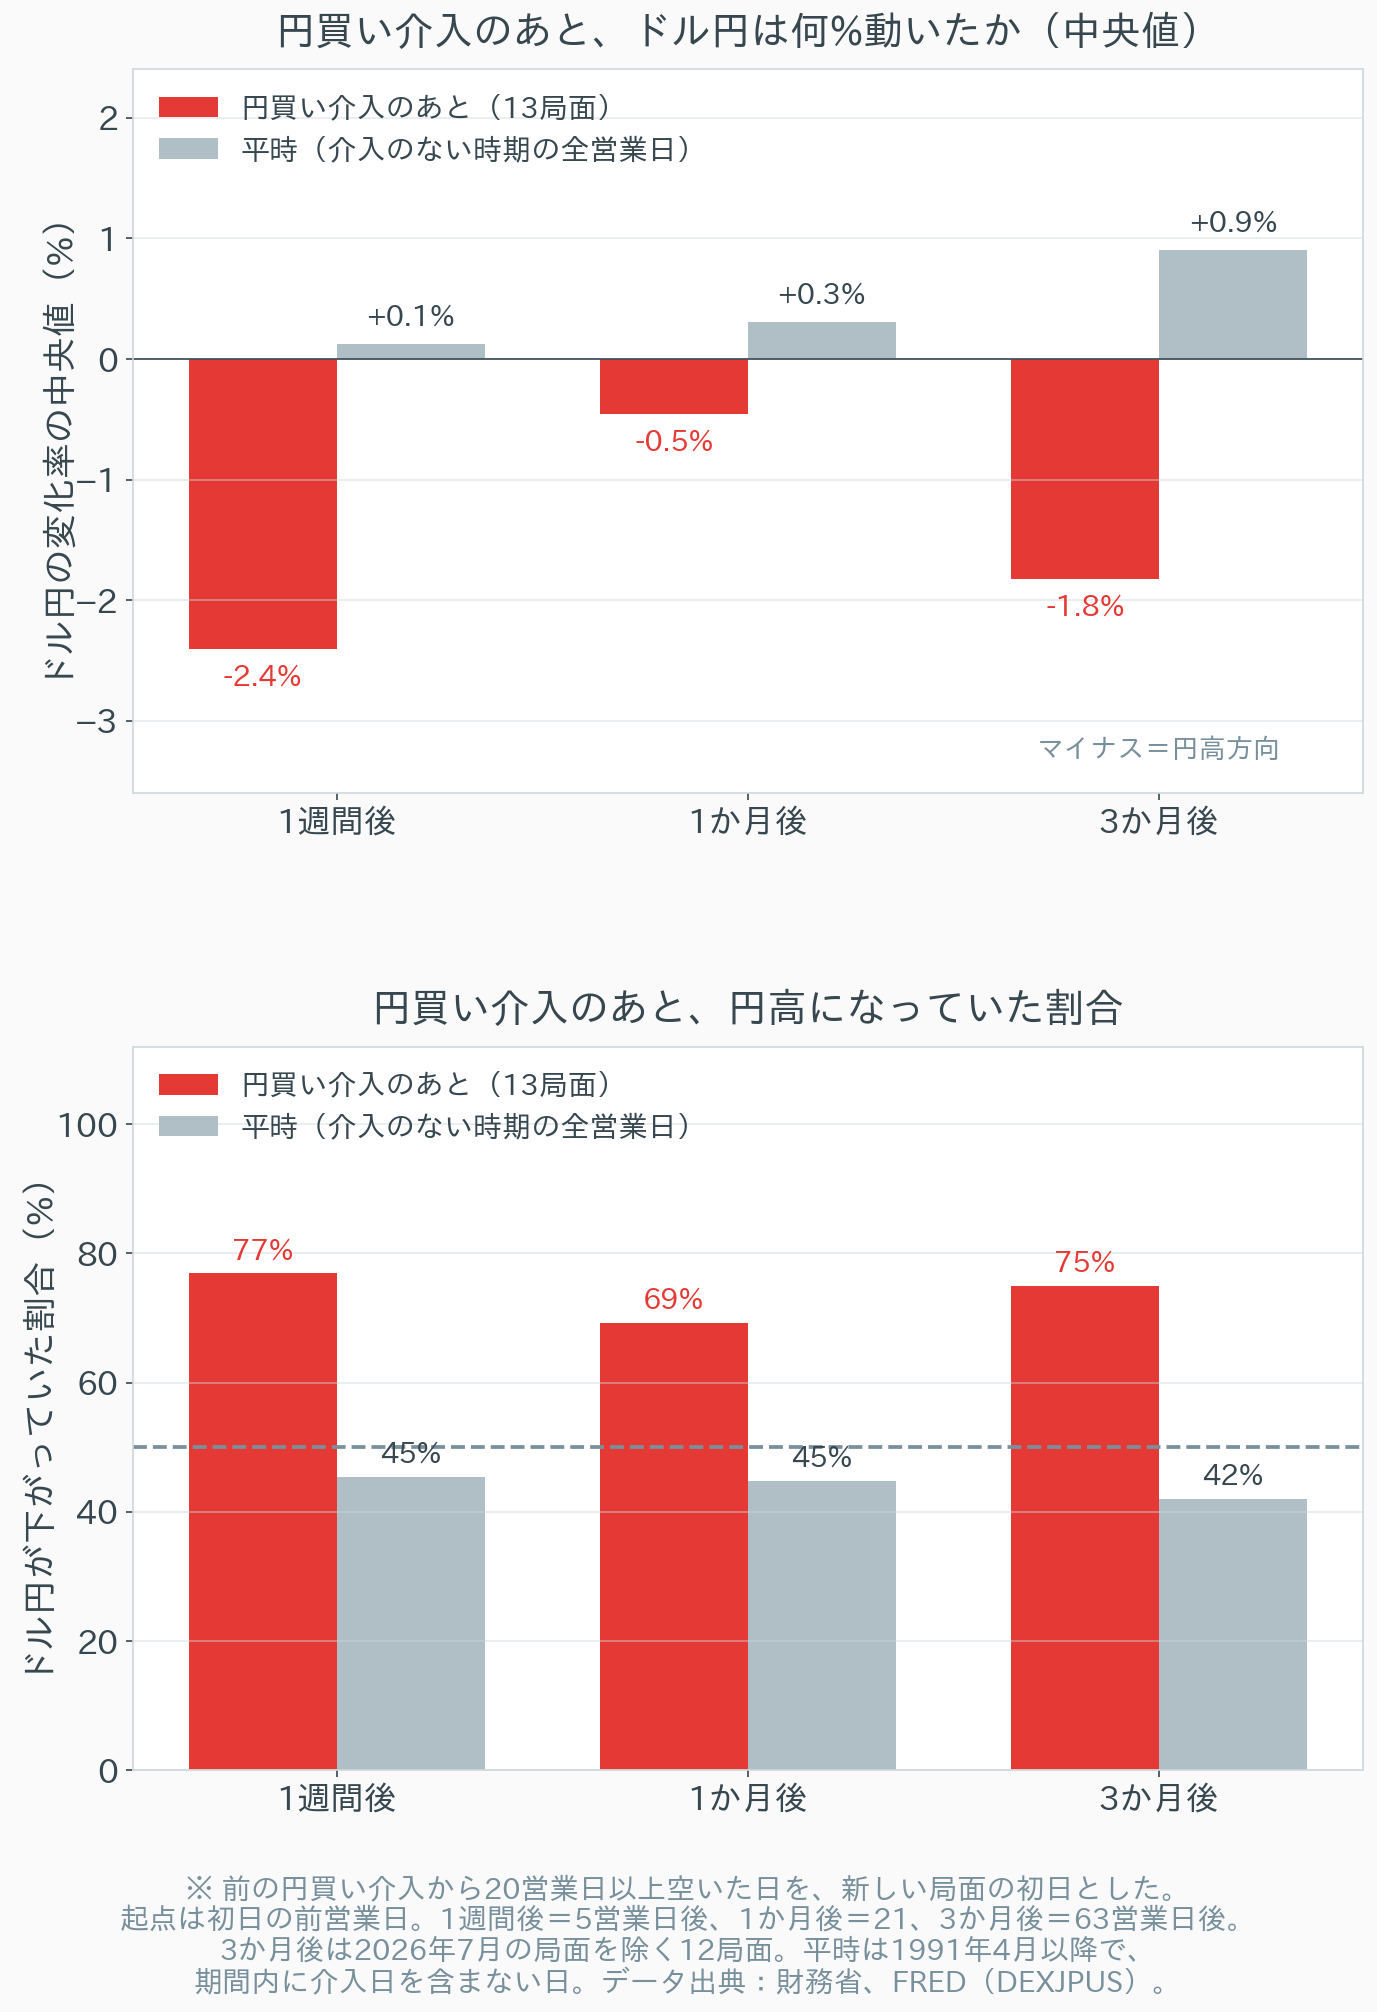
ここからが本題です。円買い介入の13局面について、介入を始める前の日のドル円を起点に、1週間後(5営業日後)・1か月後(21営業日後)・3か月後(63営業日後)の変化率を集計しました。比べる相手として、介入がなかった時期の全営業日(平時)についても、同じ期間の変化率を出しています。
| 1週間後 | 1か月後 | 3か月後 | |
|---|---|---|---|
| 円買い介入のあと:変化率の中央値 | −2.4% | −0.5% | −1.8% |
| 円買い介入のあと:円高になっていた割合 | 77%(13局面中10) | 69%(13局面中9) | 75%(12局面中9) |
| 平時:変化率の中央値 | +0.1% | +0.3% | +0.9% |
| 平時:円高になっていた割合 | 45% | 45% | 42% |
※変化率のマイナスは、ドル円が下がった(円高になった)ことを表します。3か月後は、まだ3か月がたっていない2026年7月の局面を除いた12局面です。
まず言えるのは、円買い介入のあと、円高に動いていた割合は、平時よりはっきり高かったということです。平時なら1週間後に円高になっている割合は45%ですが、介入のあとは77%でした。少なくとも「介入しても何も変わらなかった」というわけではありません。
一方で、幅に目を向けると、話は少し変わります。1週間後の中央値は−2.4%なのに、1か月後には−0.5%まで縮んでいます。1週間後に円高になっていた10局面のうち、7局面では1か月後に円高の幅が縮んでいました。1か月後に「円高」と数えた9局面の中にも、−0.2%や−0.4%といった、ほとんど元に戻っている局面が含まれています。
13局面すべての数字は、次のとおりです。
| 介入の初日 | 介入前日のドル円 | 局面の介入額 | 1週間後 | 1か月後 | 3か月後 |
|---|---|---|---|---|---|
| 1991年5月13日 | 138.75円 | 563億円 | −0.2% | +1.8% | −1.3% |
| 1992年1月17日 | 128.28円 | 63億円 | −3.8% | −0.2% | +4.4% |
| 1992年2月17日 | 127.93円 | 6,469億円 | +0.9% | +4.3% | +1.8% |
| 1992年7月24日 | 126.63円 | 638億円 | +0.8% | −0.4% | −4.6% |
| 1997年12月17日 | 130.87円 | 1兆591億円 | −0.7% | −1.5% | −0.3% |
| 1998年4月9日 | 132.64円 | 2兆8,158億円 | −2.4% | +0.3% | +4.6% |
| 1998年6月17日(日米協調) | 144.05円 | 2,312億円 | −3.4% | −2.3% | −7.5% |
| 2022年9月22日 | 144.14円 | 2兆8,382億円 | +0.0% | +1.5% | −8.2% |
| 2022年10月21日 | 149.82円 | 6兆3,498億円 | −2.5% | −5.3% | −13.2% |
| 2024年4月29日 | 157.62円 | 9兆7,885億円 | −3.0% | −0.5% | −2.3% |
| 2024年7月11日 | 161.73円 | 5兆5,348億円 | −3.2% | −9.1% | −8.4% |
| 2026年4月30日 | 160.23円 | 11兆7,348億円 | −2.4% | −0.6% | −0.5% |
| 2026年7月30日(31日に日米協調) | 163.86円 | 15兆3,993億円 | −3.8% | −2.8% | —(未到来) |
※局面の介入額は、その局面に含まれる介入日の合計です。2026年7月30日の局面は、7月30日〜8月26日の月次合計額です。
なお、円売り介入(24局面)についても同じ集計をしましたが、こちらは介入のあと1か月後に円安になっていた割合が50%で、平時(55%)とほとんど変わりませんでした。円売り介入の時代は、少額の介入を長く続けていたこともあり、「介入のあとの動き」が平時と区別しにくい結果になっています。
検証③:2022年以降の円買い介入6局面を、一つずつ見る
いまの状況に近いのは、2022年以降の6局面です。介入前日のドル円を100として、その後3か月の動きを重ねてみました。
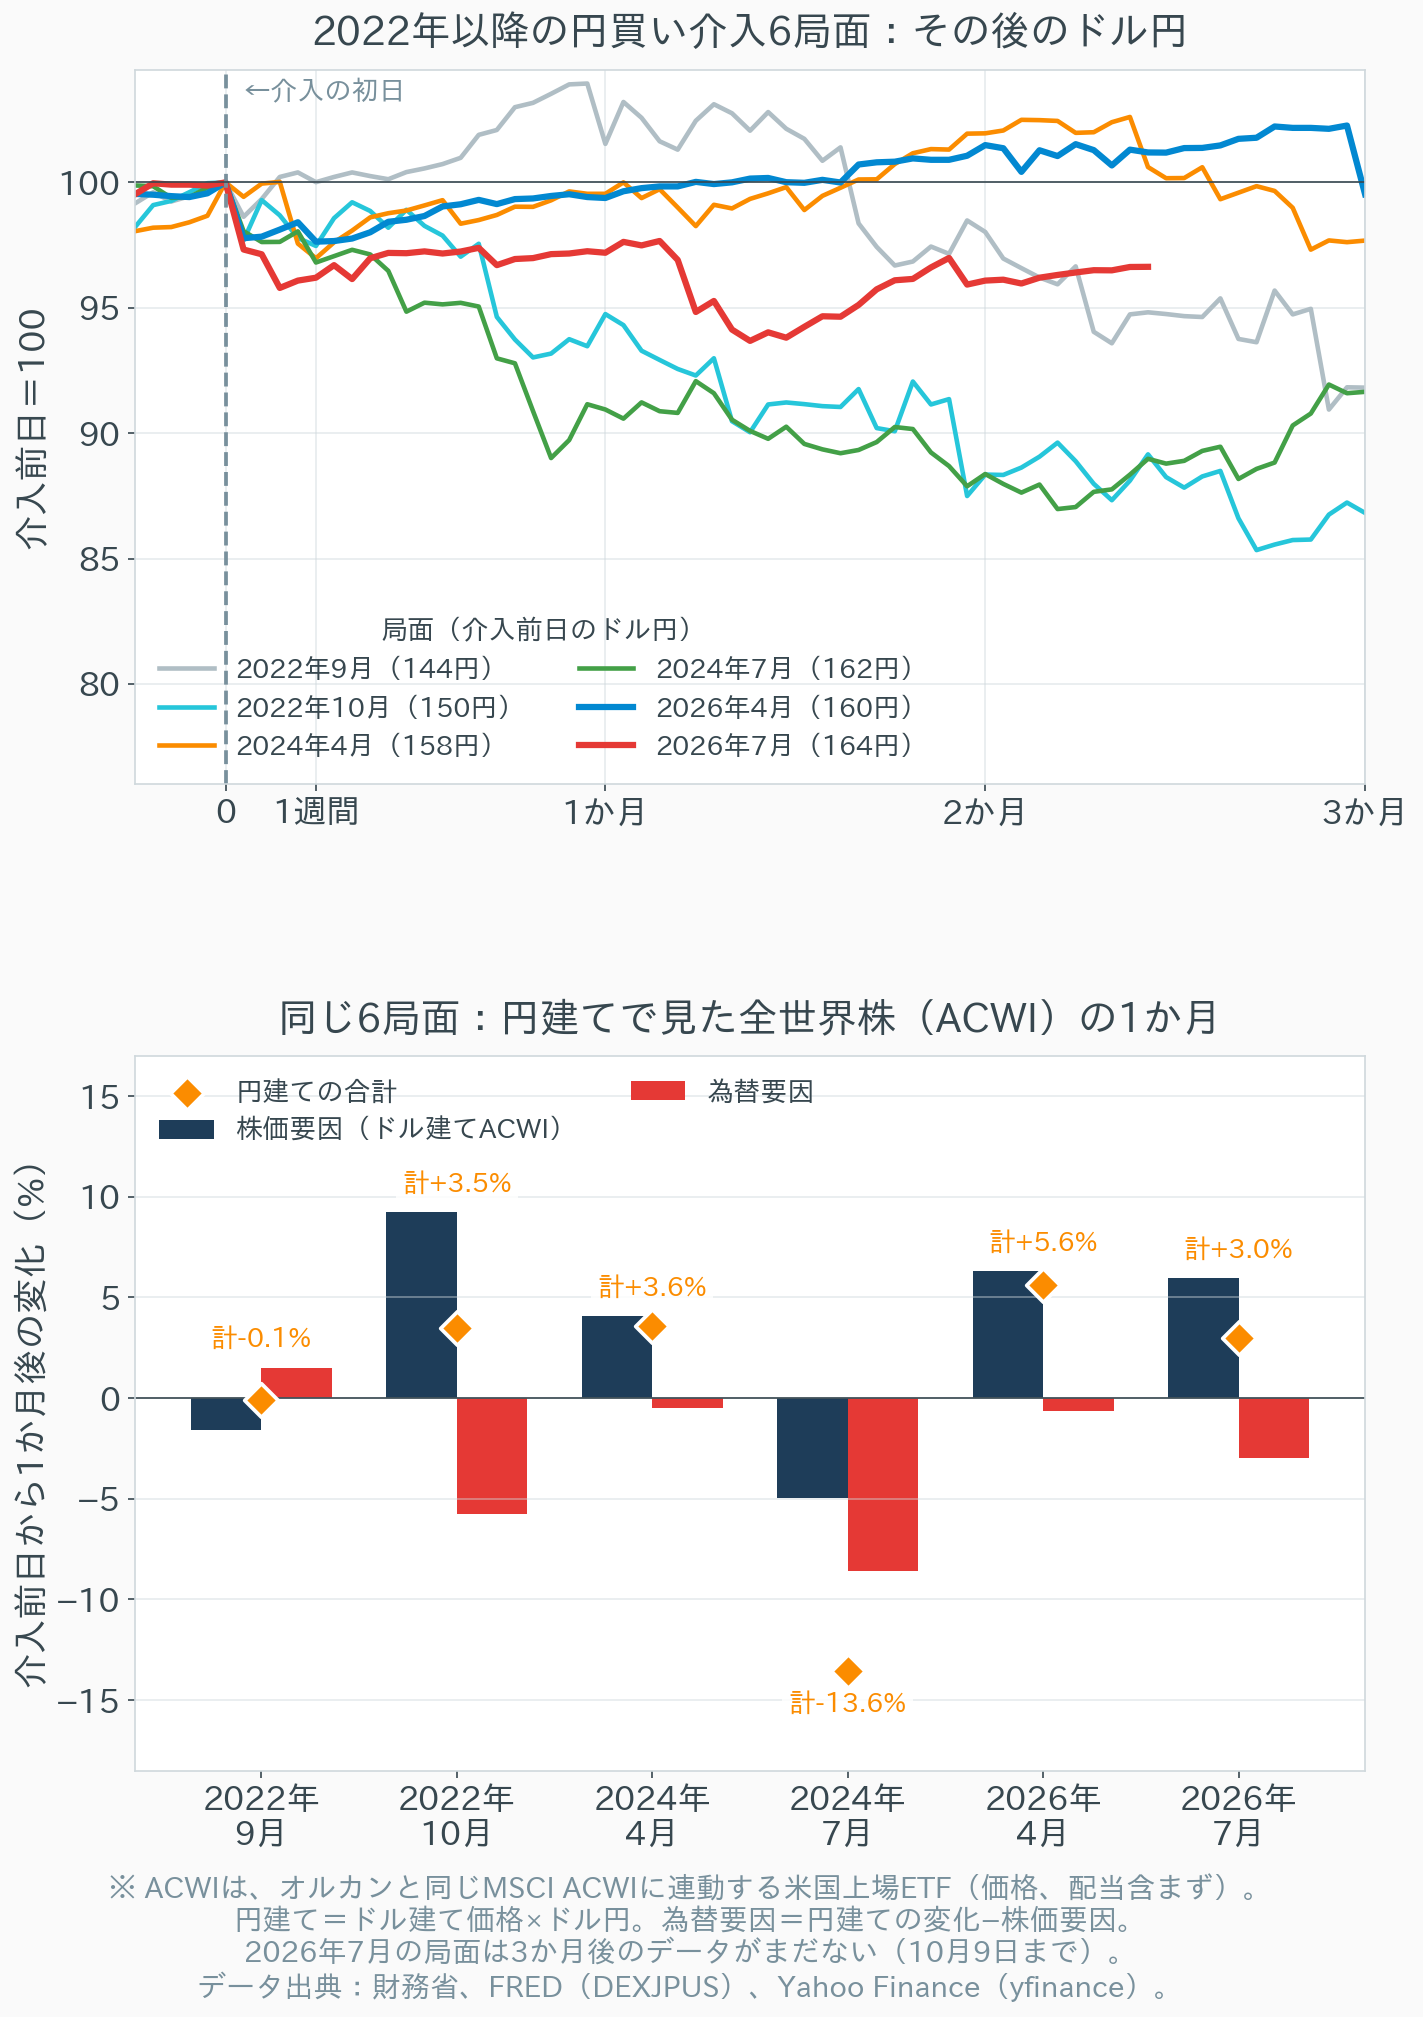
上のグラフを見ると、6局面ははっきり2つのグループに分かれます。
① 介入のあと、しばらくして元に戻った局面(2022年9月、2024年4月、2026年4月) 2022年9月の介入では、1か月後にはドル円が介入前より上がっていて、約1か月後の10月21日に、2回目の介入が行われました。2026年4月の介入も同じで、介入から約5週間で160円台に戻り、7月末には164円目前まで円安が進んで、再び介入となっています。
② 介入のあと、円高が大きく進んだ局面(2022年10月、2024年7月) 2022年10月の介入では3か月後に−13.2%、2024年7月の介入では1か月後に−9.1%と、大きく円高が進みました。ただ、この2つの局面では、介入とほぼ同じ時期に、日米の金利差が縮まる方向の材料が重なっていました。2022年11月には米国の物価の伸びが鈍ったことで、利上げのペースが落ちるとの見方が広がりました。2024年7月31日には日銀が追加の利上げを決め、8月初めには世界的に株価が急落しています。
ここから言えるのは、大きく円高が進んだのは、介入と同じ時期に、相場の流れそのものが変わった局面だったということです。介入だけで流れが変わったのか、流れが変わるタイミングに介入が重なったのかは、データからは切り分けられません。ただ、少なくとも「介入があれば、円高がずっと続く」とは言えないと考えます。
自動車にたとえるなら、介入はショックアブソーバー(ダンパー)に近い役割だと考えます。路面の段差で車体が急に跳ねるのは抑えてくれますが、車がどちらに進むかを決めるのはハンドル、つまり日米の金利差のような相場の大きな流れです。ダンパーがよく効くことと、車の進む向きが変わることは、別の話なのです。
日銀の利上げとドル円の関係は、別の記事で詳しく検証しています。
新NISAの評価額は、介入でどれだけ動くか
では、新NISAでオルカンのような全世界株を持っている場合、介入はどれくらい評価額に響くのでしょうか。
為替ヘッジのない全世界株の円建ての評価額は、おおまかに「ドル建ての株価 × ドル円」で決まります。そこで、上の6局面について、介入前日から1か月後の円建てACWIの変化を、「株価要因(ドル建ての株価の変化)」と「為替要因(ドル円の変化の影響)」に分けました(グラフ3の下段)。
| 介入の初日 | 株価要因 | 為替要因 | 円建ての合計 |
|---|---|---|---|
| 2022年9月22日 | −1.6% | +1.5% | −0.1% |
| 2022年10月21日 | +9.2% | −5.7% | +3.5% |
| 2024年4月29日 | +4.0% | −0.5% | +3.6% |
| 2024年7月11日 | −5.0% | −8.6% | −13.6% |
| 2026年4月30日 | +6.3% | −0.7% | +5.6% |
| 2026年7月30日 | +5.9% | −3.0% | +3.0% |
※為替要因は「円建ての変化率 − 株価要因」として計算しています。ACWIは配当を含まない価格です。
為替要因は、6局面のうち5局面でマイナスでした。円買い介入のあと、円建ての評価額に対して為替が逆風になりやすかったのは確かです。しかし、1か月後の円建ての合計がプラスだったのは、6局面のうち4局面でした。多くの局面で、為替の逆風よりも株価そのものの動きのほうが大きかったことがわかります。
円建ての合計が大きなマイナスになったのは、2024年7月の局面だけです。このときは、円高(為替要因−8.6%)と世界的な株安(株価要因−5.0%)が同時に起きました。「介入で円高になった」というより、「円高と株安が一緒に来た」局面だったといえます。
最後に、評価額への影響を金額で見てみます。円買い介入の13局面で、介入から1か月以内に最も円高になった時点の変化率は、中央値で約−3%、最大で約−11%(2024年7月)でした。為替ヘッジなしの全世界株を1,000万円持っていて、ドル建ての株価が変わらなかったとすると、次のようになります。
| ドル円の変化 | 評価額の変化(1,000万円の場合) | 過去の例 |
|---|---|---|
| −3% | 約−30万円 | 円買い介入の13局面の中央値(1か月以内に最も円高になった時点) |
| −11% | 約−110万円 | 2024年7月の局面(1か月以内に最も円高になった時点) |
※オルカンには日本株も数%含まれていて、その分は為替の影響を受けないため、実際の変化はこれより少し小さくなります。
為替が評価額にどれくらい効いてきたかは、こちらの記事でも分解しています。

数字を読むときの注意点
今回の検証結果を読むうえで、気をつけておきたい点が4つあります。
① 円買い介入は13局面しかない 35年分のデータといっても、円買い介入は13局面、いまの状況に近い2022年以降に限れば6局面です。1つの局面の結果で中央値が動いてしまう数なので、細かな数字の差より、大まかな傾向として読むのが適切です。
② 介入は「円安が行き過ぎたとき」に行われる 介入は、急な円安が進んだタイミングで行われます。行き過ぎた相場は、介入がなくても多少は戻ることがあるので、「介入のあとに円高になった」分のすべてが介入の効果とは限りません。逆に、介入がなければもっと円安が進んでいた可能性もあります。どちらの影響が大きいかは、データからは切り分けられません。
③ 2026年7月の局面は、日別のデータがまだない 7月30日以降の介入は、日別の金額が2026年11月上旬に公表される予定です。本記事では、7月30日〜8月26日の月次の合計額で代用しています。また、3か月後のデータもまだそろっていません。
④ レートはニューヨーク正午の値 FREDのドル円は、ニューヨーク市場の正午のレートです。介入当日の日中の高値・安値とは一致しません。報道で「一時155円台」などと伝えられる動きと、本記事の数字が違って見えるのはこのためです。
まとめ:読者の状況別に考える
-
新NISAで全世界株やS&P500を積み立てている人:円買い介入のあと、ドル円は円高に動きやすかったものの、1か月後には多くの局面で円高の幅が縮んでいました。円建ての評価額も、2022年以降の6局面のうち4局面で、1か月後にはプラスでした。積立は「その日の相場を予測しない」ための仕組みです。介入のニュースが出たからといって、積立の設定を変える理由は、今回のデータからは見当たらないと考えます
-
「介入が来る前に、いったん売っておくべきか」と迷っている人:介入がいつ来るかは、財務省以外にはわかりません。今回のデータでも、介入のあと、2回目の介入が必要になるほど円安に戻った局面が3回ありました。介入を予想して売り買いすると、「売ったあとに介入がなく、円安と株高が続く」という形でも損をしうる点は、知っておきたいところです
-
取り崩し中、または数年以内に資金を使う予定がある人:2024年7月のように、円高と株安が同時に来ると、1か月で円建ての評価額が1割以上減ることもありました。数年以内に使うお金を外国株で持っている場合は、介入を予想するより、使う予定のお金を円の預金や債券に移しておくほうが、確実な備えになると考えます。為替ヘッジのコストと効果は、こちらで整理しています
私自身も、楽天証券のつみたて投資枠で全世界株のインデックスファンドを積み立てています。介入のニュースが出ても、設定には触りません。ドル円の次の動きを当てられる自信はありませんし、当てる必要のない仕組みにしておくほうが、エンジニアとしても安心だからです。
介入のニュースが出ても「いつもどおり」積み立てる仕組み
楽天証券
つみたて投資枠で全世界株のインデックスファンドを自動で積み立てられます。毎月の設定をしておけば、為替や株価の動きを見て判断する必要がありません。
為替介入は、急な円安にブレーキをかける力は確かに持っていました。ただ、その後のドル円の行き先を決めていたのは、介入そのものよりも、金利差のような相場の大きな流れでした。介入のニュースを見たときは、「これで円高が続く」と考えるより、「ダンパーが効いた」くらいに受け止めるのが、データとは整合的だと考えます。
免責事項
本記事は、財務省『外国為替平衡操作の実施状況』、FRED(米セントルイス連邦準備銀行)、Yahoo Financeの公表データ(2026年10月19日取得)をもとに、為替介入のあとのドル円と全世界株の変化を独自に集計したものです。ドル円は2026年10月9日まで、ACWIは2026年10月16日までのデータを使っています。本記事の内容は2026年10月19日時点の情報に基づいており、公開日までに相場や介入の状況が変わっている可能性があります。過去のデータに基づく検証結果であり、将来の為替相場や運用成果を示唆・保証するものではありません。本記事は特定の金融商品や投資タイミングを推奨するものではなく、投資判断は読者ご自身の責任で行っていただくようお願いいたします。
コメント