日経平均3,318円安は「歴代3位」。でも下落率では62番目だった——1949年以降の大幅下落日の“その後”を検証した
「日経平均、下げ幅は歴代3位」——10月15日の夕方、このニュースを見てNISA口座の評価額を開き、思わず閉じてしまった方もいるのではないでしょうか。
10月15日の日経平均の終値は64,425.95円。前日から3,318.34円(4.90%)下がりました。報道によると、米国のクラウド企業コアウィーブの社債の急落をきっかけに、AI関連の設備投資が鈍るのではという懸念が広がり、半導体株を中心に売られたとされています。「歴代3位」と聞くと、ブラックマンデーやリーマン・ショック級の出来事が起きたように感じるかもしれません。
しかし、データを確かめてみると、少し違う姿が見えてきます。「下げ幅(円)」では3位でも、「下落率(%)」で並べ直すと、1949年以降で62番目なのです。
では、今回と同じくらい、あるいはそれ以上に大きく下げた日のあと、日経平均はどう動いてきたのでしょうか。この記事では、1949年からの約77年分、19,218営業日の日次データを使って、大幅下落日の「その後」を検証します。
本記事にはアフィリエイトリンクが含まれます。
データの出典
本記事の数値は、以下のデータを直接取得して集計しています。
- 日経平均の終値(1949年5月16日〜2026年10月14日):米セントルイス連邦準備銀行 FRED『Nikkei Stock Average, Nikkei 225(NIKKEI225)』(データの出所は日本経済新聞社)。取得日:2026年10月15日
- 日経平均の終値(2023年〜2026年10月15日):日本経済新聞社 日経平均プロフィル『ヒストリカルデータ』(日次データCSV)。取得日:2026年10月15日。10月15日の終値はこちらから補い、重なる923営業日でFREDの値と一致することを確認しています
- 照合用:Yahoo Finance(yfinance経由、ティッカー:^N225、1965年〜)。下落率の大きい上位20日がFREDのデータとすべて一致することを確認しています
- 10月15日の下落の背景:日本経済新聞『日経平均3318円安 「コアウィーブ・ショック」で下げ幅歴代3位』(2026年10月15日)
- 注記:本記事のデータは10月15日の終値時点のものです。騰落率はすべて終値ベースで、配当は含みません
10月15日に何が起きたか
まず、今回の下落を数字で整理しておきます。
| 項目 | 値 |
|---|---|
| 10月15日の終値 | 64,425.95円 |
| 前日比 | −3,318.34円(−4.90%) |
| 直近の動き | 10月7日から6営業日続けて下落 |
| 7万円台を回復した10月6日(70,683.98円)から | −8.9% |
| 2026年の最高値(6月25日、72,366.34円)から | −11.0% |
| 2025年末(12月30日、50,339.48円)から | +28.0% |
1日の下げとしては大きく、10月6日に7万円台を回復してから、わずか1週間あまりで9%近く下げたことになります。一方で、年初からはまだ3割近く上にいる、というのが現在地です。
7万円台への上昇が「業績」と「期待」のどちらによるものだったのかは、前回の記事で分解しています。
検証①:「下げ幅」と「下落率」で、順位はこれだけ変わる
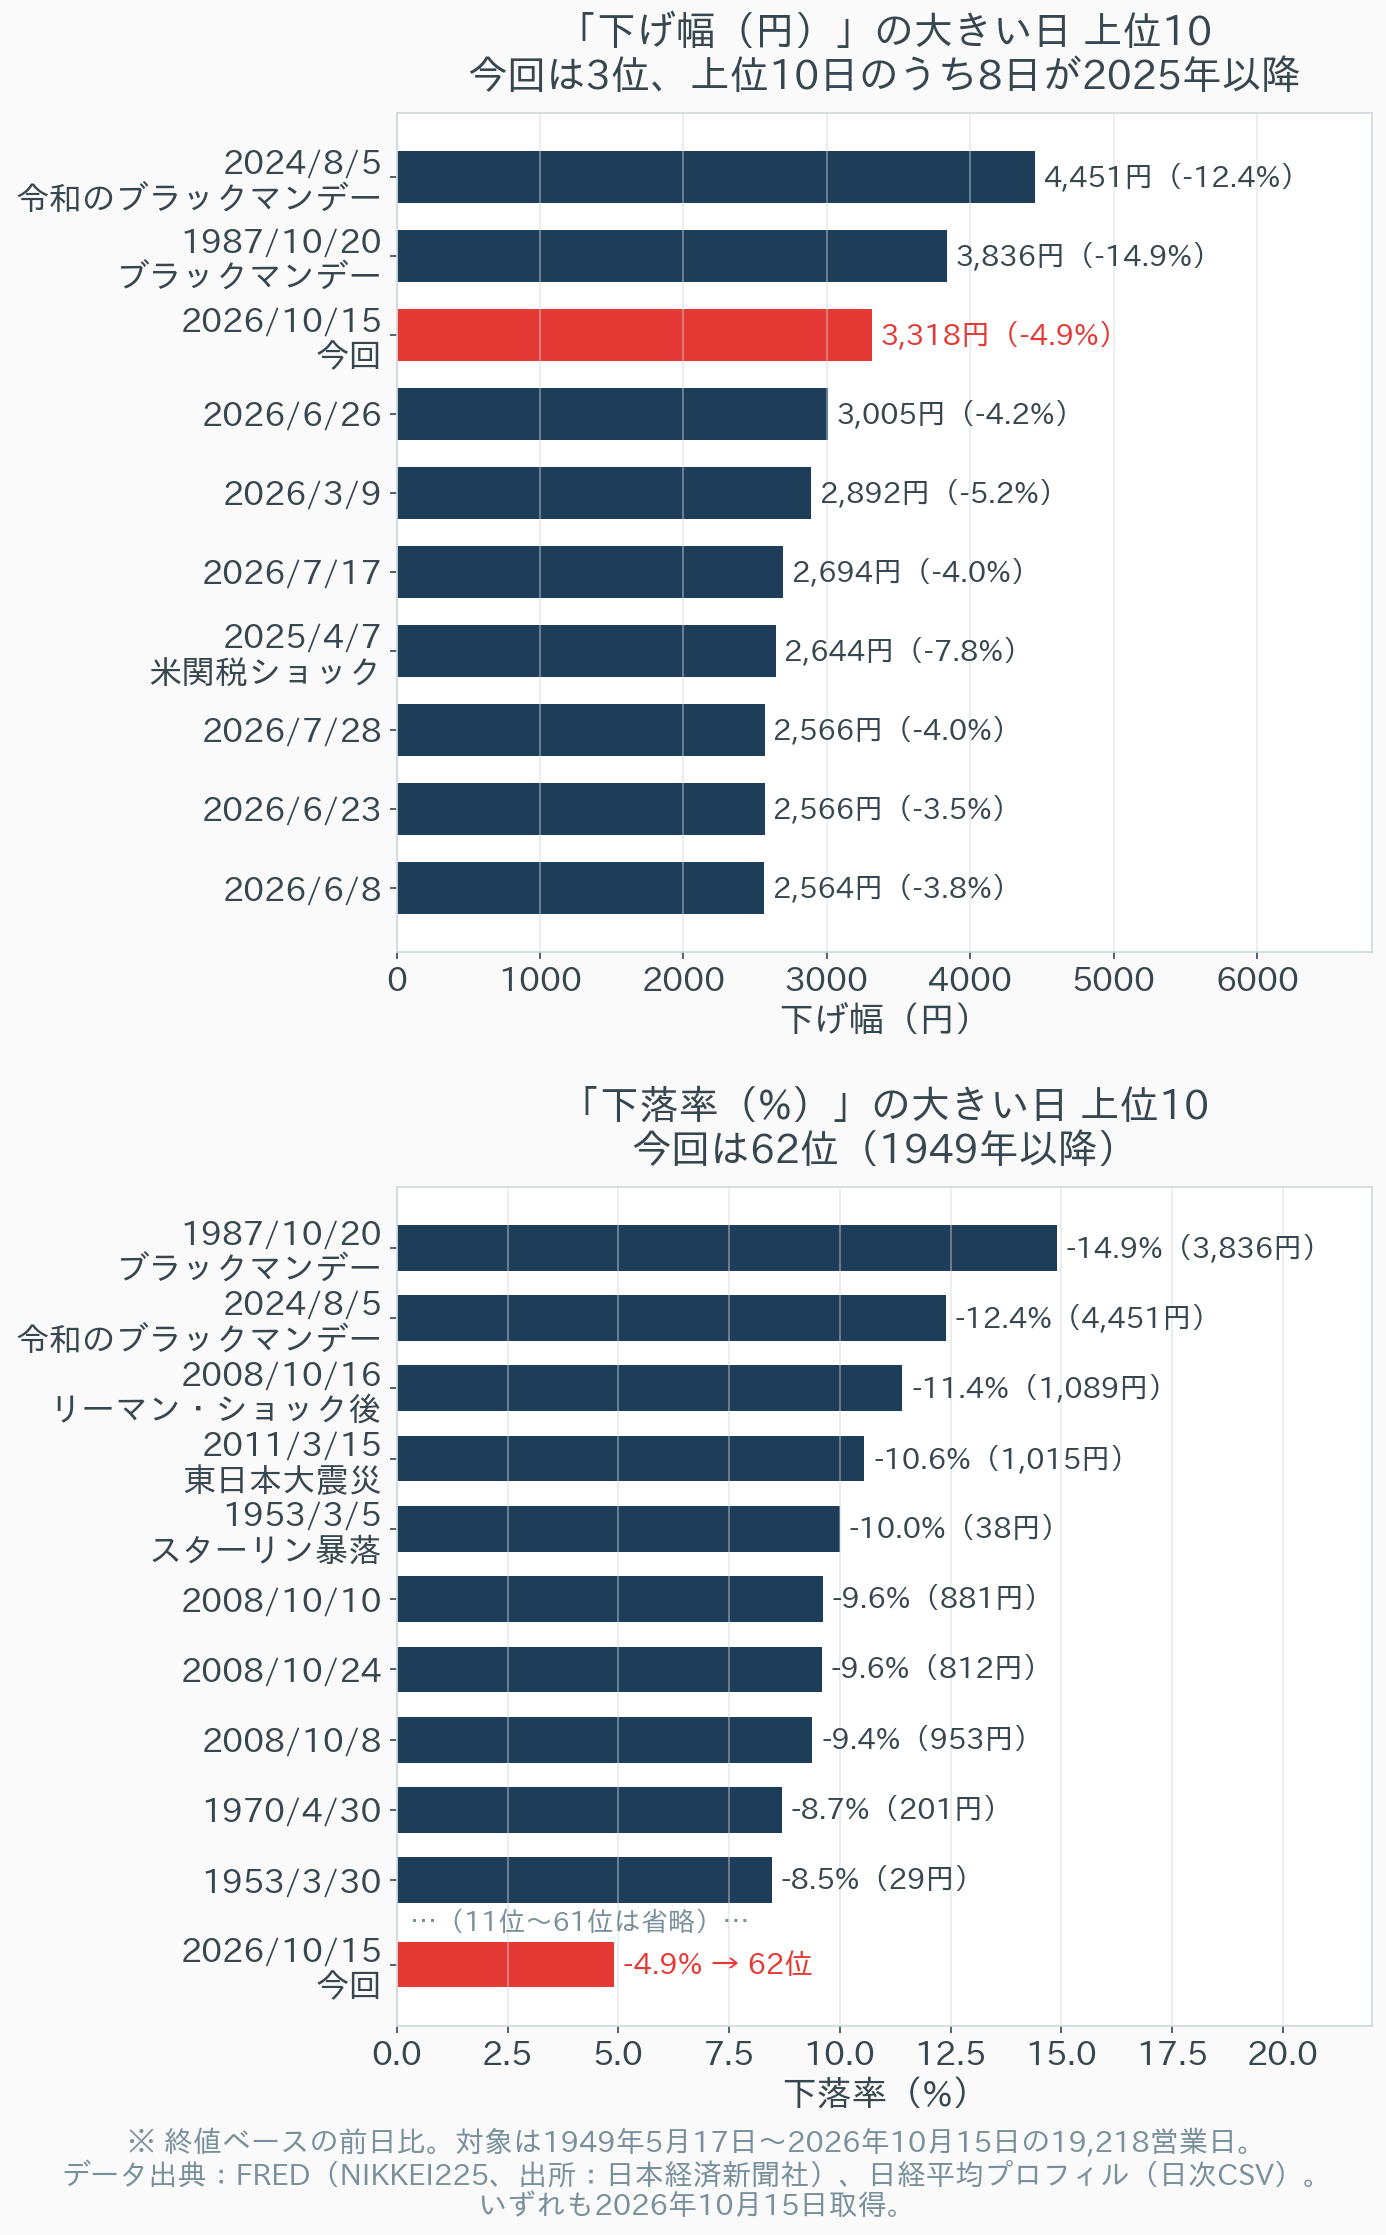
1949年5月以降の全営業日について、前日比の下げ幅(円)と下落率(%)をそれぞれ大きい順に並べたのが次のグラフです。
| 順位 | 下げ幅(円)が大きい日 | 下げ幅 | 下落率 |
|---|---|---|---|
| 1位 | 2024年8月5日(令和のブラックマンデー) | 4,451円 | −12.4% |
| 2位 | 1987年10月20日(ブラックマンデー) | 3,836円 | −14.9% |
| 3位 | 2026年10月15日(今回) | 3,318円 | −4.9% |
| 4位 | 2026年6月26日 | 3,005円 | −4.2% |
| 5位 | 2026年3月9日 | 2,892円 | −5.2% |
| 6位 | 2026年7月17日 | 2,694円 | −4.0% |
| 7位 | 2025年4月7日(米関税ショック) | 2,644円 | −7.8% |
| 8位 | 2026年7月28日 | 2,566円 | −4.0% |
| 9位 | 2026年6月23日 | 2,566円 | −3.5% |
| 10位 | 2026年6月8日 | 2,564円 | −3.8% |
| 順位 | 下落率(%)が大きい日 | 下落率 | 下げ幅 |
|---|---|---|---|
| 1位 | 1987年10月20日(ブラックマンデー) | −14.9% | 3,836円 |
| 2位 | 2024年8月5日(令和のブラックマンデー) | −12.4% | 4,451円 |
| 3位 | 2008年10月16日(リーマン・ショック後) | −11.4% | 1,089円 |
| 4位 | 2011年3月15日(東日本大震災) | −10.6% | 1,015円 |
| 5位 | 1953年3月5日(スターリン暴落) | −10.0% | 38円 |
| 6位 | 2008年10月10日 | −9.6% | 881円 |
| 7位 | 2008年10月24日 | −9.6% | 812円 |
| 8位 | 2008年10月8日 | −9.4% | 953円 |
| 9位 | 1970年4月30日 | −8.7% | 201円 |
| 10位 | 1953年3月30日 | −8.5% | 29円 |
| 62位 | 2026年10月15日(今回) | −4.9% | 3,318円 |
下げ幅の上位10日のうち、8日が2025年以降、7日が2026年です。2026年は6月から7月にかけてだけでも、「2,500円以上の下げ」が5回ありました。一方、下落率の上位10日に入っている最近の日は2024年8月5日だけで、2025年以降の日は1日もありません。
理由はシンプルで、日経平均の水準そのものが高くなったからです。1949年12月14日の下げは7.38円でしたが、当時の日経平均は100円前後だったので、下落率は−7.0%。今回の3,318円より、率では大きな下げでした。株価が6万円台なら、同じ5%の下げでも3,000円を超えます。
測定の世界では、ずれの大きさを「何ミリずれたか(絶対誤差)」だけで評価することはありません。長さ10cmの部品と10mの部品で、同じ1mmのずれの意味はまったく違うからです。必ず「何%ずれたか(相対誤差)」でも確かめます。株価も同じで、水準の違う時代どうしを比べるなら、物差しは「円」ではなく「%」が適していると考えます。
もちろん、1日で約5%の下げは、決して小さくありません。1949年以降の19,218営業日のうち、今回と同じかそれ以上の下落率だった日は、今回を除いて61日しかありません。おおよそ300営業日に1回、年に1回あるかないかの頻度です。「歴代3位」ほどではないにせよ、珍しい大きさの下げであることは確かです。
検証②:4.9%以上下げた日のあと、日経平均はどう動いたか
では、今回と同じ−4.90%以上の下げを記録した61日について、その後の日経平均の動きを追ってみます。
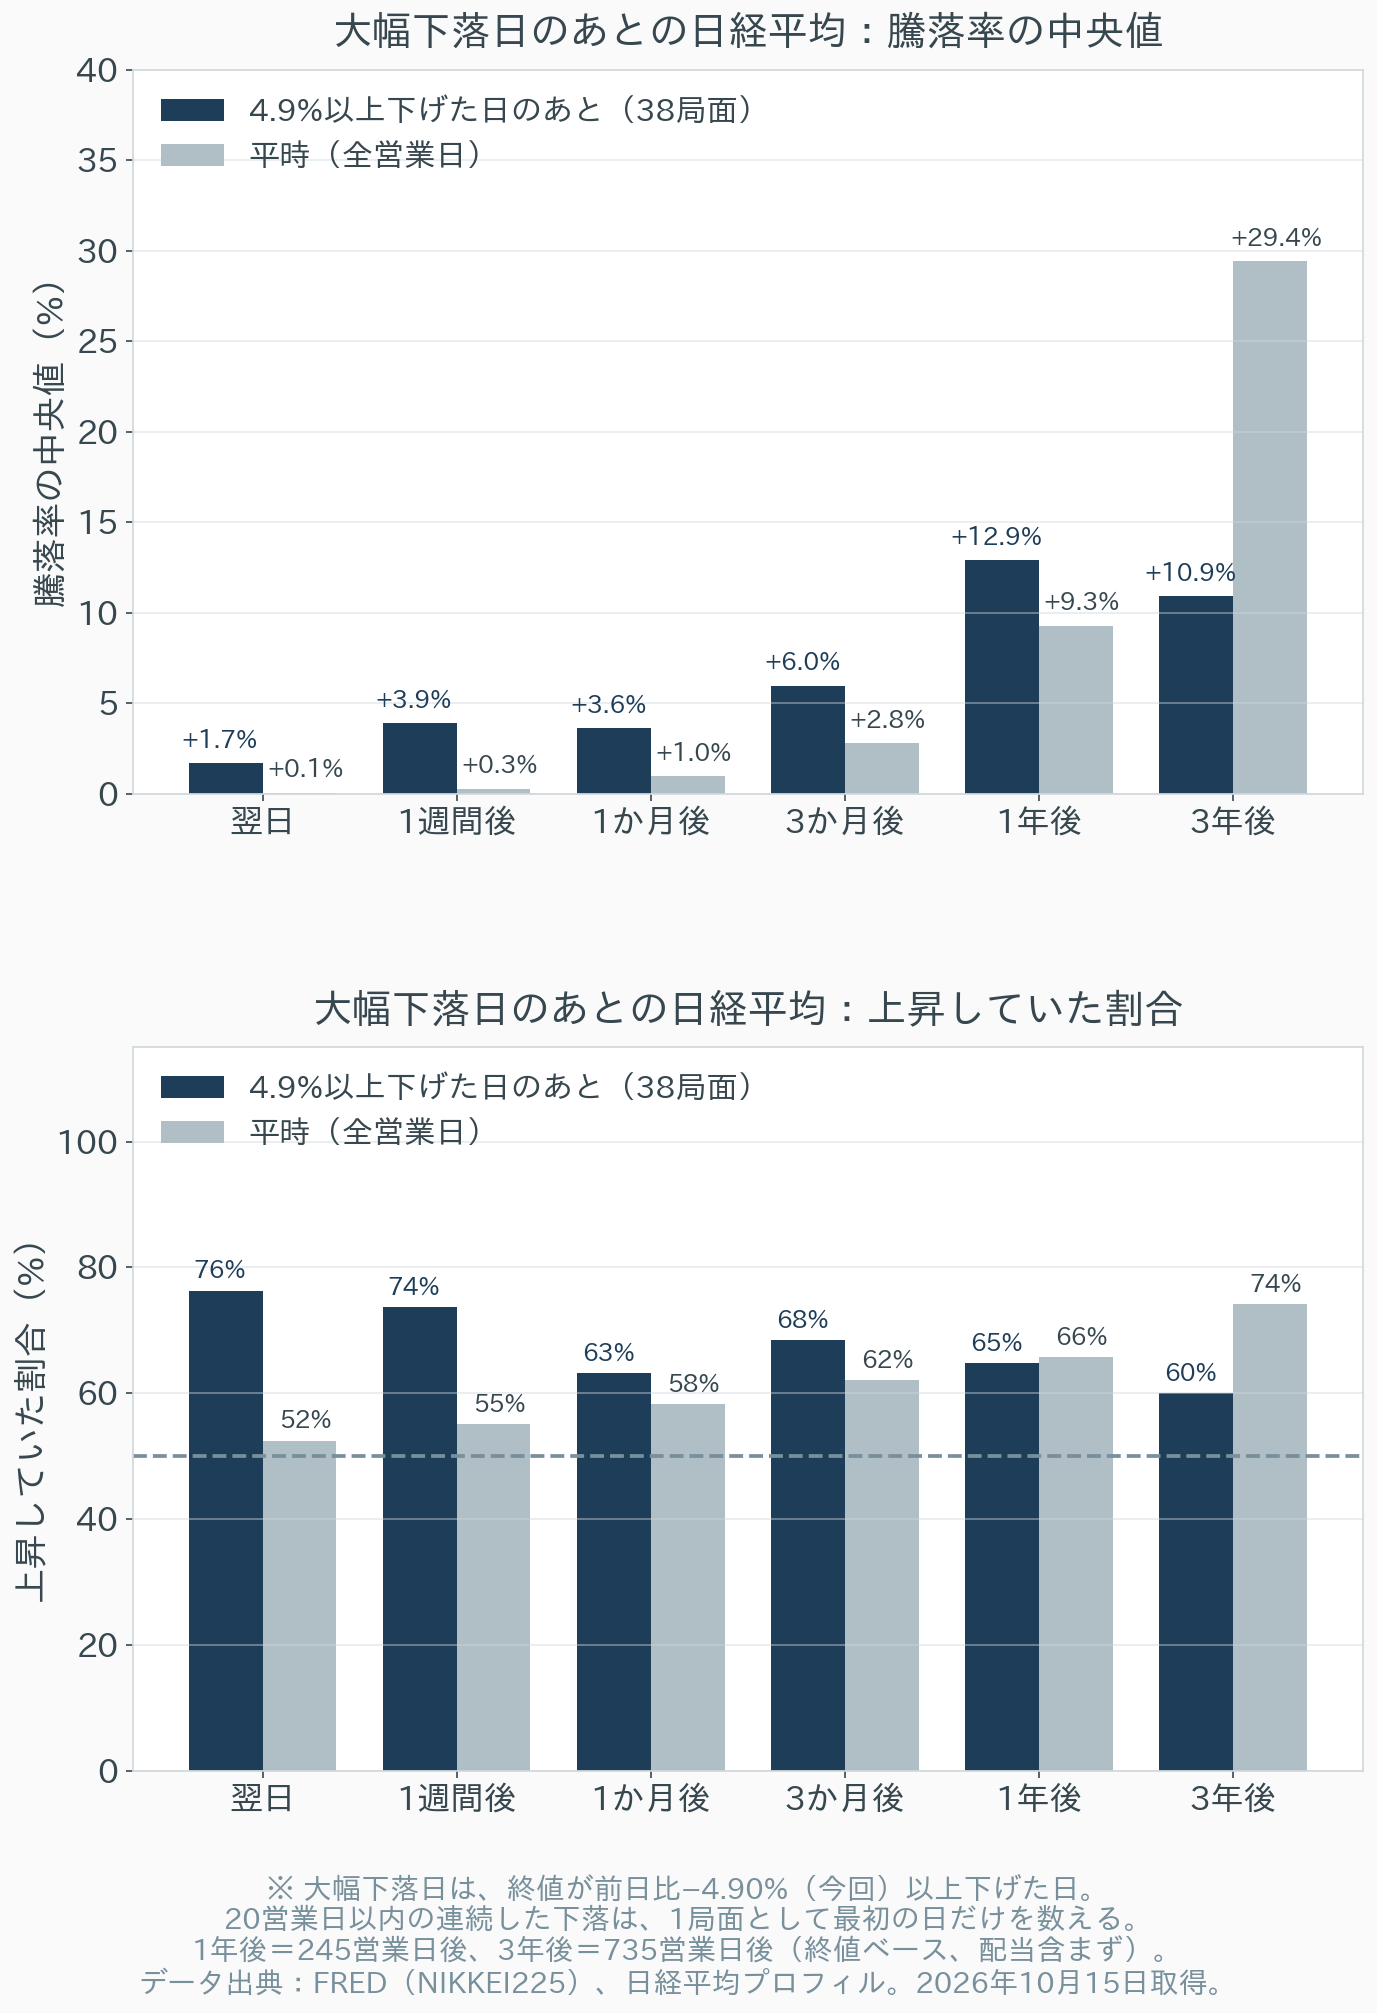
ただし、61日をそのまま数えると、2008年10月のように数日おきに大きく下げた時期が何度もカウントされ、結果が偏ってしまいます(2008年だけで14日あります)。そこで、大きく下げた日から20営業日(約1か月)以内に起きた下げは同じ局面とみなし、最初の日だけを数える「局面ベース」も集計しました。局面ベースでは38回になります。
比較の基準として、「平時」=1949年以降のすべての営業日を起点にした場合の騰落率も並べています。
| 期間 | 大幅下落日のあと(局面ベース・38回) | 大幅下落日のあと(全61日) | 平時(全営業日) |
|---|---|---|---|
| 翌日 | 中央値 +1.7%/上昇 76% | +1.8%/72% | +0.1%/52% |
| 1週間後 | +3.9%/74% | +4.2%/70% | +0.3%/55% |
| 1か月後 | +3.6%/63% | +5.6%/66% | +1.0%/58% |
| 3か月後 | +6.0%/68% | +5.8%/67% | +2.8%/62% |
| 1年後 | +12.9%/65% | +17.5%/73% | +9.3%/66% |
| 3年後 | +10.9%/60% | +10.9%/68% | +29.4%/74% |
(1週間後=5営業日後、1か月後=20営業日後、3か月後=60営業日後、1年後=245営業日後、3年後=735営業日後。「中央値」は、全件を小さい順に並べたときに真ん中に来る値で、極端な値に引きずられにくい代表値です)
読み取れることは、期間によってはっきり分かれます。
① 翌日〜3か月後:平時より反発しやすい 大幅に下げた翌日は、38局面のうち76%で上昇していました。平時の52%と比べると、明らかに高い割合です。1週間後の中央値も+3.9%と、平時の+0.3%を大きく上回ります。大きく売られた反動で、短期的には買い戻されやすい傾向があるといえます。
ただし、翌日にさらに大きく下げた例もあります。2024年8月2日(−5.8%)の翌営業日は、歴代2位の下落率となった8月5日(−12.4%)でした。2011年3月14日(−6.2%)の翌日も、震災後の3月15日(−10.6%)です。38局面のうち9回は、翌日も下げています。
② 1年後:平時とほぼ同じ 局面ベースでは、1年後の中央値は+12.9%で、平時の+9.3%を少し上回ります。ただ、上昇していた割合は65%で、平時の66%とほぼ変わりません。「大きく下げた日に買えば、1年後は平時よりはっきり有利」とまでは、このデータからはいえないと考えます。
③ 3年後:平時より悪い 意外だったのが3年後です。大幅下落日から3年後の中央値は+10.9%で、平時の+29.4%を大きく下回りました。上昇していた割合も60%と、平時の74%より低くなっています。
短期では「下げた日のあとは反発しやすい」のに、3年後には平時より成績が悪い。この食い違いは、どこから来るのでしょうか。
検証③:3年後の明暗を分けたのは、「下げた日」ではなく「時代」だった
38局面それぞれについて、その後1年間の推移と、3年後の騰落率を時代ごとに色分けしたのが次のグラフです。
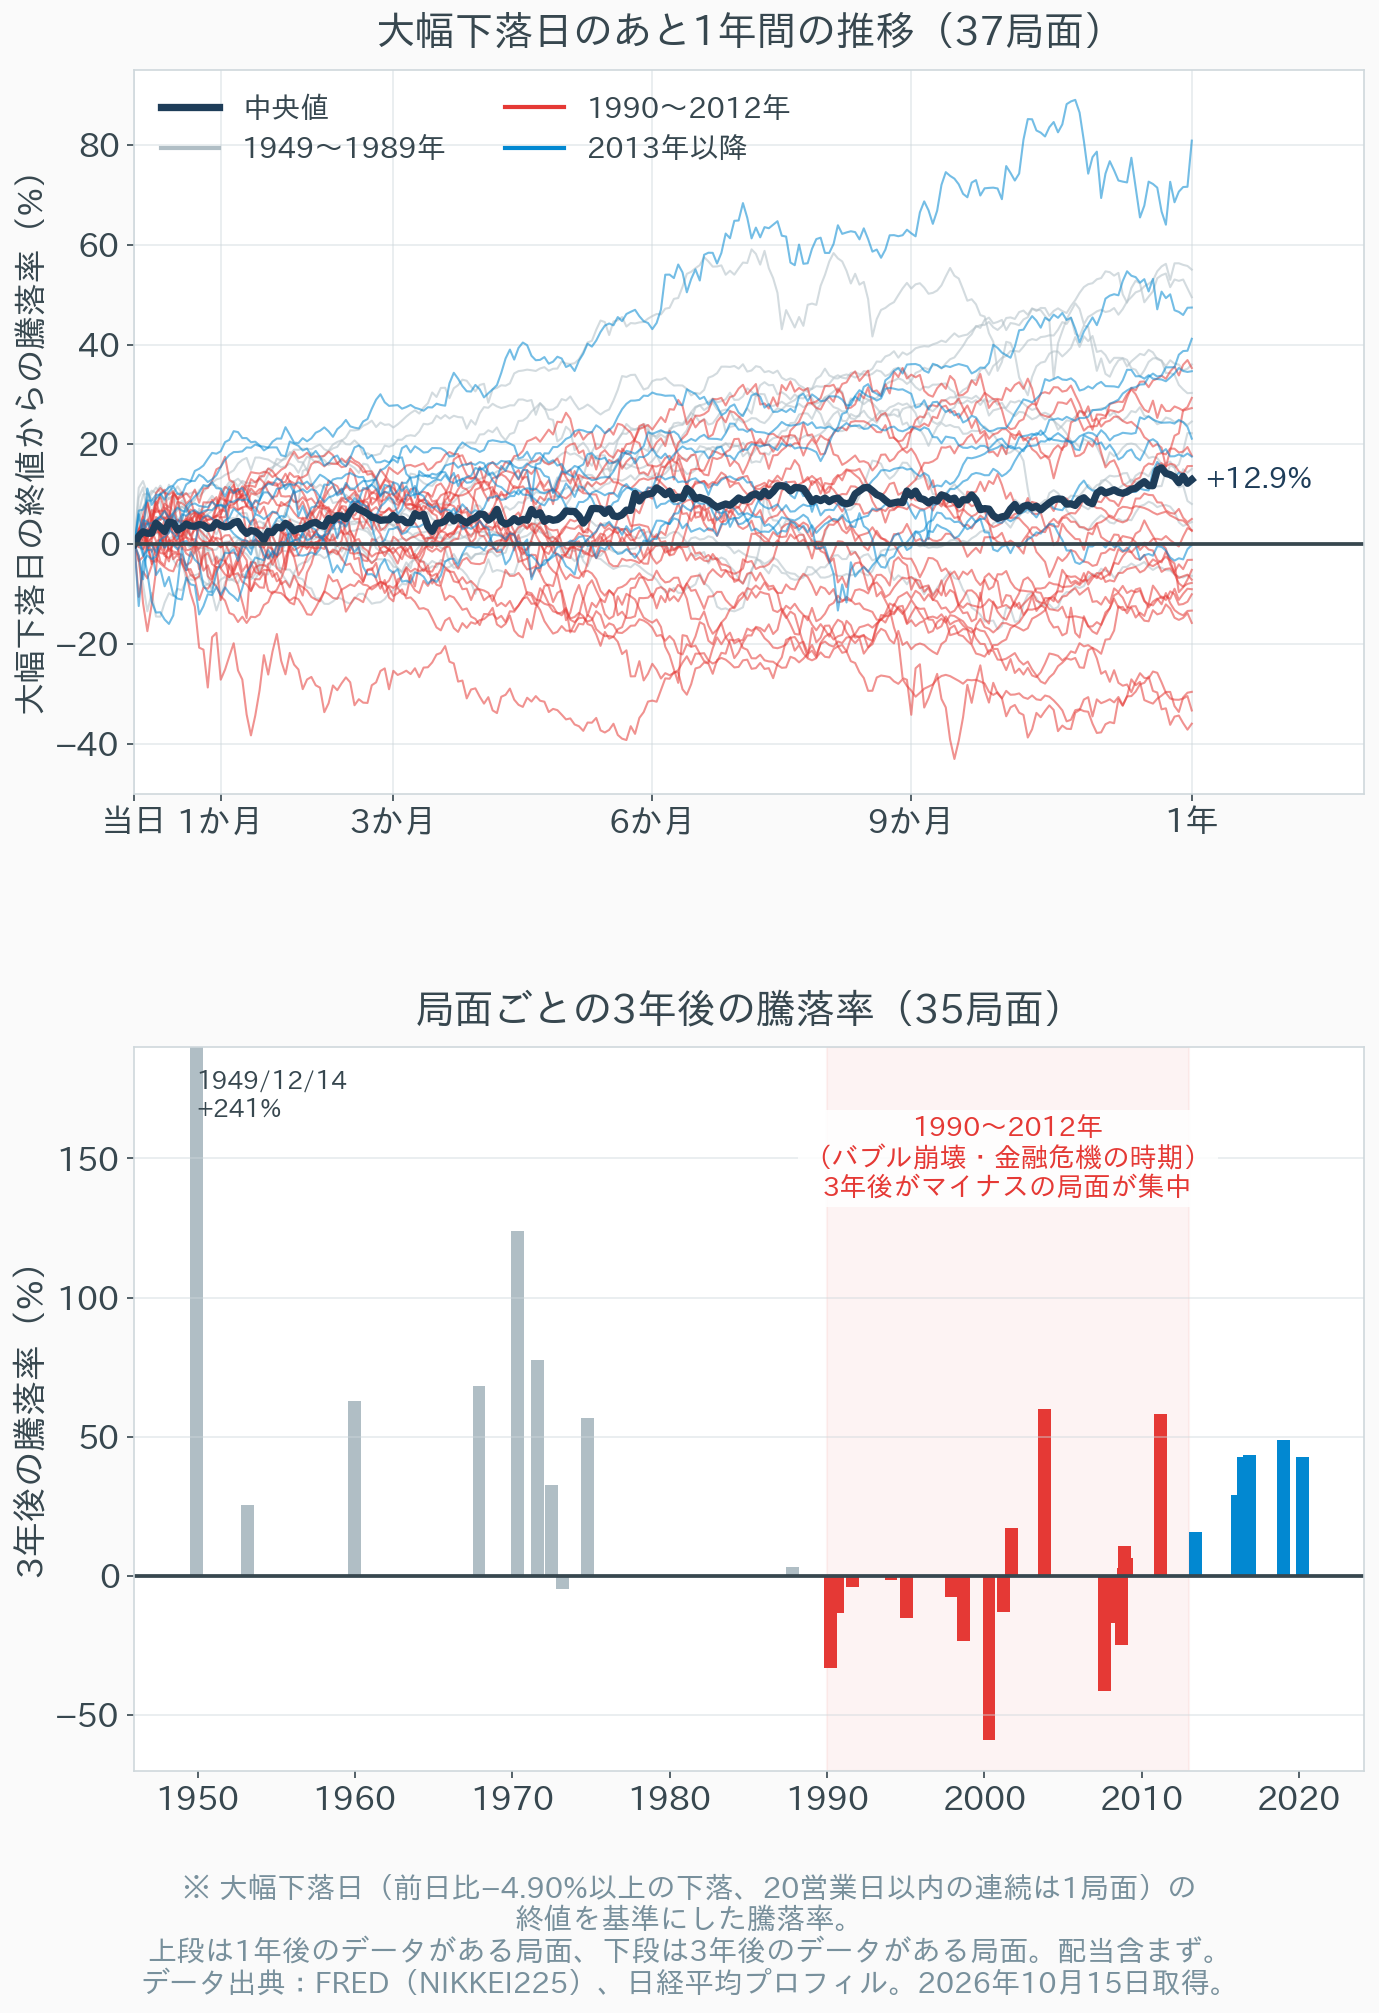
下段の棒グラフを見ると、3年後にマイナスになった局面が、1990年から2012年の間にほぼ集中していることがわかります。
| 時期 | 1年後の中央値 | 3年後の中央値 | 3年後にマイナスだった局面 |
|---|---|---|---|
| 1949〜1989年 | +23.4%(10局面) | +59.9%(10局面) | 1局面/10局面 |
| 1990〜2012年 | −5.1%(19局面) | −7.5%(19局面) | 13局面/19局面 |
| 2013年以降 | +27.9%(8局面) | +42.8%(6局面) | 0局面/6局面 |
(2013年以降は、3年後のデータがそろっていない局面があるため、1年後と3年後で局面数が異なります)
1990〜2012年は、バブル崩壊から金融危機、東日本大震災までをふくむ、日経平均が長く下がり続けた時期です。この時期の大幅下落日は、多くが「長い下り坂の途中の1日」でした。1990年4月2日(−6.6%)の3年後は−32.9%、2000年4月17日(−7.0%)の3年後は−58.9%、2007年8月17日(−5.4%)の3年後は−41.1%です。
逆に、1990〜2012年以外の16局面で3年後にマイナスだったのは、1973年3月5日の局面(3年後は−4.6%)の1回だけでした。同じように大きく下げた日でも、その後の3年間は、その日がどんな時代の中にあったかで大きく分かれたのです。
全体の3年後の成績が平時より悪く見えるのは、大幅下落日の約半分が1990〜2012年に集まっているためです。大きな下げは、長い下落相場の中で起きやすいということでもあります。
自動車にたとえると、大幅下落日はダッシュボードの警告灯に近いと考えます。警告灯が点いたとき、それが一時的なセンサーの反応なのか、エンジンの深刻な故障の始まりなのかは、点いた瞬間にはわかりません。1987年のブラックマンデーも2024年の令和のブラックマンデーも、当日は「歴史的な暴落」でしたが、その後1年で、どちらも下げた日の水準を上回りました。一方、1990年4月の下げは、点いた時点では「よくある警告灯」に見えたかもしれませんが、実際には長い故障の始まりでした。
今回の4.9%安が、どちらの種類の警告灯なのか。それは、残念ながらこの記事のデータからは判断できません。下げた日の大きさは、その後の長期の行方を教えてくれない——これが、77年分のデータから言える、いちばん正直な結論だと考えます。
なお、急落直後の数日に大きな反発が集中しやすく、そこを逃すと長期の成績が大きく下がるという話は、米国株のデータで検証しています。
数字を読むときの注意点
今回の検証結果を読むうえで、気をつけておきたい点が4つあります。
① サンプルは38局面しかない 77年分のデータといっても、今回と同じ大きさの下げは38局面しかありません。時代ごとに分けると、1つのグループは6〜19局面です。1つの局面の結果で中央値が動くくらいの数なので、細かな数字の差よりも、大まかな傾向として読むのが適切です。
② 配当を含まない、円建ての価格指数 日経平均そのものの騰落率で、配当は含んでいません。NISAで投資信託を持っている場合、実際のリターンは配当の分(近年は年1〜2%程度)だけ上振れし、信託報酬の分だけ下振れします。
③ 日経平均は「日本株全体」ではない 日経平均は225銘柄の株価をもとに計算する指数で、株価の高い一部の銘柄の影響を強く受けます。今回の下げも、半導体関連の値がさ株が大きく下げたことが響いています。TOPIXや全世界株とは、下げ方も戻り方も異なります。
④ 過去の傾向は、将来を保証しない ここで見たのは「過去にどうなったか」です。「下げた翌日は76%の確率で上がる」と読むのではなく、「過去38回のうち29回は翌日に上がった」という事実として受け止めてください。
まとめ:読者の状況別に考える
- 新NISAなどで積立を続けている人:大幅下落日のあと、短期では反発しやすく、1年後は平時とほぼ同じ、3年後は時代によって大きく分かれる、というのが今回のデータでした。どの期間で見ても、「下げた日に積立を止めた方がよかった」という結果ではありません。積立は「その日の値動きを予測しない」ための仕組みです。今回のような日こそ、決めたルールをそのまま続けることが、データとは整合的だといえるでしょう。過去の暴落局面で積立を続けた場合のシミュレーションは、こちらで検証しています
-
「下がった今こそ買い増すチャンス」と考えている人:短期の反発の傾向は確かにありました。ただし、翌日にさらに大きく下げた例も、3年後に半値以下になった例もあります。今回の下げが一時的なものか、長い調整の始まりかは、下げた日の時点では区別できません。買い増すなら、「この先さらに10〜20%下げても、生活や積立に影響が出ない金額か」を先に確かめておきたいところです
-
取り崩し中、または数年以内に資金を使う予定がある人:1990〜2012年のように、大幅下落のあと3年たっても戻らない時期が、過去には実際にありました。数年以内に使うお金を株式で持っている場合は、今回の下げをきっかけに、現金や債券との割合を見直しておく価値はあると考えます
-
評価額の減り方を見て、眠れないほど不安になった人:それ自体が、今のリスクの取り方が自分の許容範囲を超えているサインかもしれません。下げた直後に売ると、短期の反発を取り逃がしやすいことは今回のデータでも確認できました。慌てて売るのではなく、相場が落ち着いてから、株式の比率を自分が眠れる水準に調整する方が、後悔は小さいと考えます
私自身も、楽天証券のつみたて投資枠でインデックスファンドの積立を設定しています。今回のような日にも、積立の設定には触らないと決めています。自分の判断で動かすと、下げた日に止めたくなり、上げた日に増やしたくなるのがわかっているからです。
下げた日も「いつもどおり」積み立てる仕組み
楽天証券
つみたて投資枠で一度設定しておけば、相場が荒れた日も毎月自動で積み立てが続きます。その日の値動きで判断を変えずに済む仕組みを作りたい方に。
「歴代3位」という見出しは、円で測った下げ幅の話です。率で測り直すと62番目で、77年の歴史の中では「年に1回あるかないかの、大きめの下げ」という位置づけでした。そして、その後どうなったかを決めていたのは、下げた日の大きさではなく、そのあとに続いた相場の流れでした。ニュースの数字を見たときは、まず「何で測った数字か」を確かめる。それだけでも、1日の値動きとの距離の取り方は変わってくると考えます。
免責事項
本記事は、FRED(米セントルイス連邦準備銀行)および日本経済新聞社「日経平均プロフィル」の公表データ(2026年10月15日取得)をもとに、日経平均の日次騰落率を独自に集計したものです。データは2026年10月15日の終値時点のもので、配当を含まない価格指数の騰落率です。過去のデータに基づく検証結果であり、将来の株価や運用成果を示唆・保証するものではありません。本記事は特定の金融商品や投資タイミングを推奨するものではなく、投資判断は読者ご自身の責任で行っていただくようお願いいたします。
コメント