「NISA口座の4割が使われていない」は本当か
「NISA口座の約4割が”未稼働”」——ここ1〜2年、ニュースやSNSでこうした見出しを見かけた方も多いと思います。口座だけ作って、中身は空っぽ。実は自分もそうだ、という方もいるかもしれません。
ただ、この「4割」という数字を見たとき、私はエンジニアとして少し引っかかりました。この4割は、何を数えた数字なのか。測定の定義を確かめないまま指標を信じるのは、仕様書を読まずにテスト結果だけを見るのと同じです。
そこで、金融庁が公表している「NISA口座の利用状況調査」の元データ(Excel)を5年分ダウンロードし、日本証券業協会のアンケート調査と突き合わせてみました。すると、「4割」の正体と、本当に止まっている口座の規模が見えてきました。
この記事では、その数字の読み解きと、止まっている理由の内訳を一次資料で確認したうえで、「積立を始めるのを待つと、20年後にいくら差がつくのか」を過去224通りの期間でシミュレーションしました。最後に、よく言われる「まず100円から始めよう」というアドバイスに、数字の上でどんな意味があるのかも正直に検証します。
本記事にはアフィリエイトリンクが含まれます。
データの出典
本記事の数値は、以下の一次資料を直接確認したうえで作成しています。
- NISA口座数・年間に買付がなかった口座数:金融庁『NISA口座の利用状況に関する調査結果(令和7年12月末時点)』(2026年7月3日公表)、同『令和6年12月末時点(確報値)』、同『令和5年12月末時点』、同『令和4年12月末時点』、同『令和3年12月末時点』の各公表Excel
- NISA口座を開設したが投資したことがない人の割合・その理由:日本証券業協会『2024年度(令和6年)証券投資に関する全国調査(個人調査)』の調査報告書本文(問23・問24、調査時期2024年6〜7月、n=7,000)および過年度との比較表
- シミュレーションの市場データ:S&P500配当込み指数(^SP500TR)の月次終値(Yahoo Finance、yfinance経由)、ドル円の月平均レート(米連邦準備制度理事会、FRED: EXJPUS)
- 各社の最低積立金額:楽天証券・SBI証券・マネックス証券・松井証券・三菱UFJ eスマート証券の各公式サイト(リンクは本文の表の下に記載)
いずれも2026年9月23日に確認しています。
「4割」の正体:金融庁が数えているのは「その年に買わなかった口座」
まず、「4割」の出どころを確認します。金融庁の「NISA口座の利用状況調査」には、各年12月末時点の集計として「投資枠の利用状況別口座数」という表があり、その最初の列が「0円」です。
2025年12月末時点の数字は次の通りです。
| 項目 | 口座数 |
|---|---|
| 2025年中に一度も買付がなかった口座(「0円」欄) | 10,446,488口座 |
| 集計対象の口座数(合計) | 28,558,925口座 |
| 割合 | 36.6% |
確かに4割近くあります。ただ、この表には金融庁自身が次の注記を付けています。
「0円」欄に記載の各口座数は、2025年1月1日~12月31日中に一度も買付がなかった口座数。
つまりこれは、「その1年間に一度も買っていない口座」の数です。口座を開いてから一度も使っていない口座だけでなく、次のような口座もすべてここに入ります。
- 前年までに成長投資枠でまとめて買い、今年は保有しているだけの口座
- 旧NISA時代に買った商品を持ち続けていて、新NISAでは追加していない口座
- 老後の取り崩し期に入り、売ることはあっても買うことはない口座
Webサービスの開発に例えると、わかりやすいかもしれません。「今月ログインしなかったユーザー」を数えて「退会ユーザーが4割」と言ってしまうようなものです。非アクティブと退会は別の指標で、この2つを混ぜると、サービスの健全性を読み違えます。
口座を開いて一度も使っていない人は約2割
では、「口座を開いたが一度も投資していない」人はどれくらいいるのか。これを直接聞いているのが、日本証券業協会が3年ごとに実施している「証券投資に関する全国調査」です。2024年度調査(全国の20歳以上7,000人が対象)の問23では、NISAについて次のように回答が分かれています。
| 回答 | 割合 |
|---|---|
| NISA口座を開設し、NISA口座で投資をしている | 14.4% |
| NISA口座を開設しているが、NISA口座で投資をしたことはない | 3.9% |
| NISAの内容を理解しており、今後、口座を開設したい | 3.7% |
| NISAの内容を理解しているが、口座を開設するつもりはない | 5.5% |
| 言葉を聞いたことがあり、興味を持っている | 16.0% |
| 言葉を聞いたことはあるが、興味はない | 34.3% |
| 知らない | 21.8% |
| 無回答 | 0.3% |
口座を持っている人(14.4%+3.9%=18.3%)のうち、「投資をしたことはない」人は3.9%です。割り算すると約21.3%になります。
同じ計算を過去の調査にも当てはめ、金融庁の「その年に買わなかった口座」の割合と並べたのが下のグラフです。
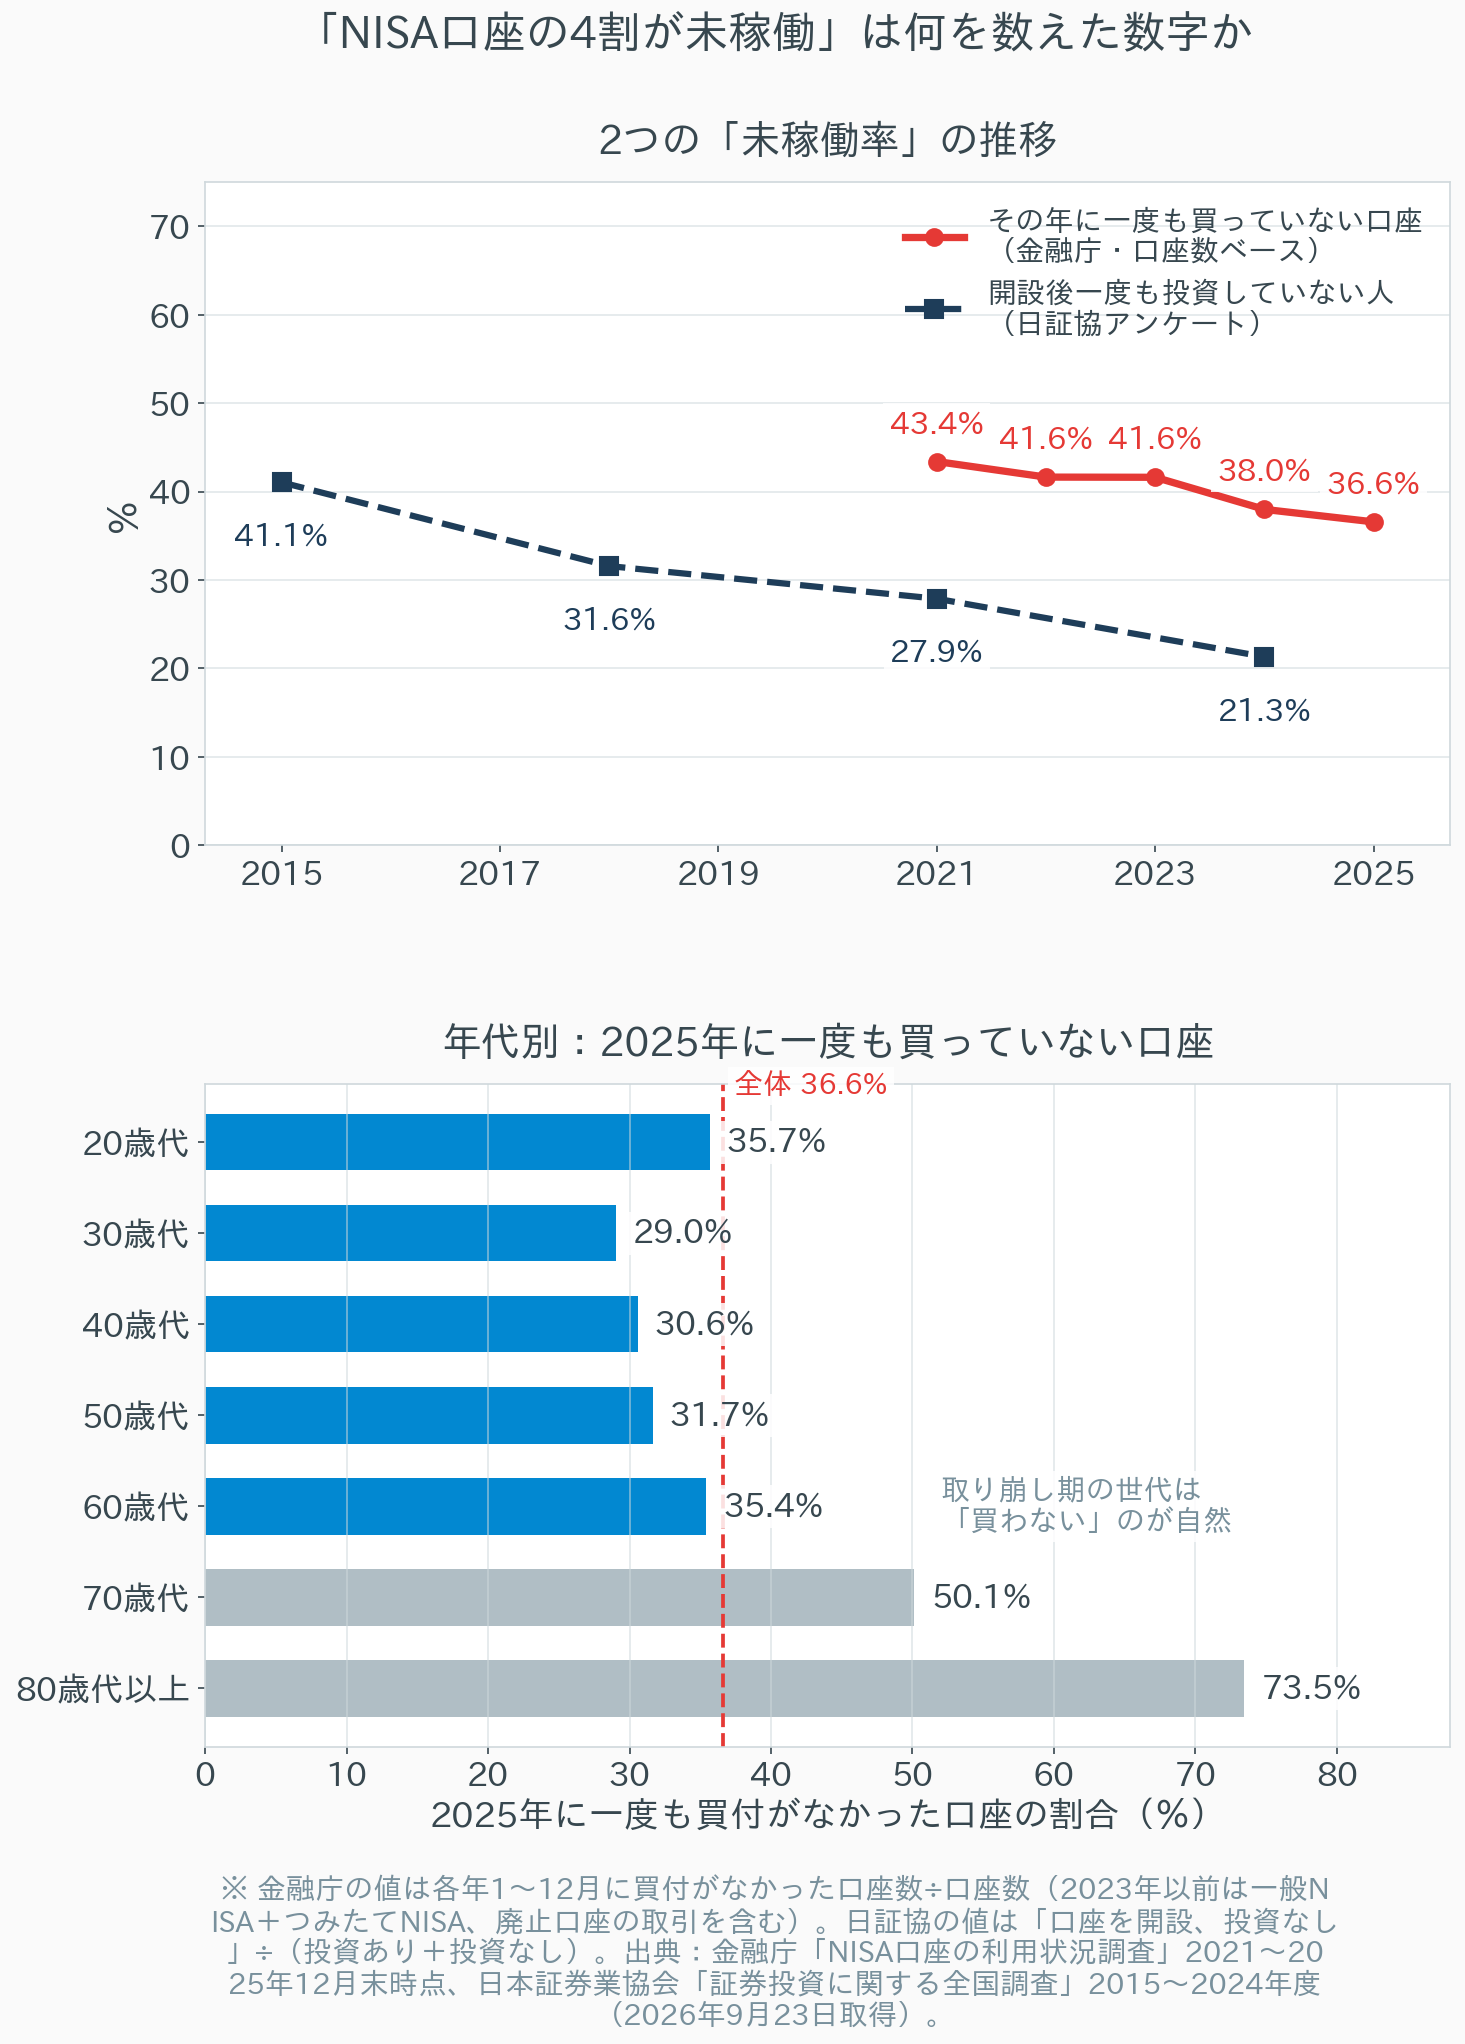
上段を見ると、2つの線には常に15ポイント前後の差があります。「4割」は「1年間の非アクティブ率」、「2割」は「開設後の未使用率」と考えると、差の理由は説明がつきます。
ただし、2つの調査は性質が違う点には注意が必要です。金融庁の値は全金融機関の口座数を集計した全数データ、日証協の値は7,000人へのアンケートです。1人が複数の金融機関で口座を開いた履歴は前者には現れず、後者は回答者の記憶に頼ります。それでも、方向性として「一度も使っていない口座は2割程度」という見立ては、大きく外れていないと考えます。
2025年末のNISA口座数(2,820万口座)に21.3%をそのまま当てはめると、600万口座前後です。「4割」ではなかったとしても、これは決して小さな数字ではありません。
年代別に見ると、現役世代でも3割が「今年は買っていない」
グラフ下段は、2025年に一度も買わなかった口座の割合を年代別に並べたものです。70歳代(50.1%)・80歳代以上(73.5%)が高いのは、取り崩し期に入った世代として自然な姿です。一方で、資産形成期の真ん中にいるはずの30〜50歳代でも、29.0〜31.7%の口座が1年間一度も買付をしていません。
この中には、成長投資枠で年初にまとめて買った後の口座も一定数含まれるはずです。とはいえ「今年はたまたま買わなかった」口座と「止まってしまった」口座を、このデータから切り分けることはできません。ここから先は、「止まっている理由」の方から見ていきます。
止まっている理由:上位3つは「決められない」
日証協の同じ調査の問24では、「口座は開設したが投資したことがない」と答えた274人に、その理由を聞いています(複数回答)。
| 投資しなかった理由 | 割合 |
|---|---|
| 投資の方法がよく分からないため | 28.8% |
| 投資商品を見極めているため | 19.7% |
| 市場動向により、投資時期を見極めているため | 19.0% |
| 投資する資金が確保できなかったため | 18.2% |
| 口座が開設されるまでの間に投資意欲がなくなってしまったため | 13.1% |
| 口座開設キャンペーンの景品などを目的としていたため | 8.0% |
| 銀行にNISA口座を開設したが、株式に投資しようと考えているため | 6.2% |
| 営業員からの勧誘がなかったため | 5.5% |
| その他 | 9.9% |
| 無回答 | 0.4% |
※回答者が274人と少ないため、1〜2ポイントの差にはあまり意味がない点に注意してください。
上位3つを並べると、共通点があります。
- 方法がわからない(28.8%)
- 商品を決めかねている(19.7%)
- 時期を決めかねている(19.0%)
どれも、お金や意欲の問題ではなく、「最初の1回の意思決定」で止まっているという点で同じ構造です。「何を」「いつ」「どうやって」の3つが同時に決まらないと、最初の注文ボタンが押せない。そして5番目の「口座開設を待つ間に意欲がなくなった」(13.1%)が示すように、決めかねている間に、動き出すためのエネルギーそのものが減っていきます。
ここで気になるのが、「時期を見極めている」人たちです。待つこと自体は合理的な判断にも見えます。では実際に、待つとどれくらいの差がつくのでしょうか。
検証:積立を始めるのを「待つ」と、20年後にいくら差がつくか
検証の前提
- 本来の予定:毎月3万円を20年間(240か月)積み立てる
- 投資対象:S&P500(配当込み)を円建てに換算したもの。信託報酬・税金は考慮しない(NISAの非課税を想定)
- 待つ人:半年・1年・2年・3年・5年のあいだ積立を始めず、その間の3万円は毎月預金に置く(金利0%)
- 期間のずらし方:「積立を始めようと考えた月」を1988年1月から2006年8月まで1か月ずつずらし、224通りの20年間で計算。結果は中央値で比較する
- 待っていた間に貯まった現金の扱いによって、2つのケースに分ける
- ケースA:待つのをやめた月に、貯まった現金を一括で投入できた
- ケースB:待つのをやめた後は毎月3万円を積み立てるが、貯まった現金は預金のまま残った
「今すぐ毎月3万円を始めた人」の20年後の資産(中央値)は、約1,851万円でした(投入元本は720万円)。
結果
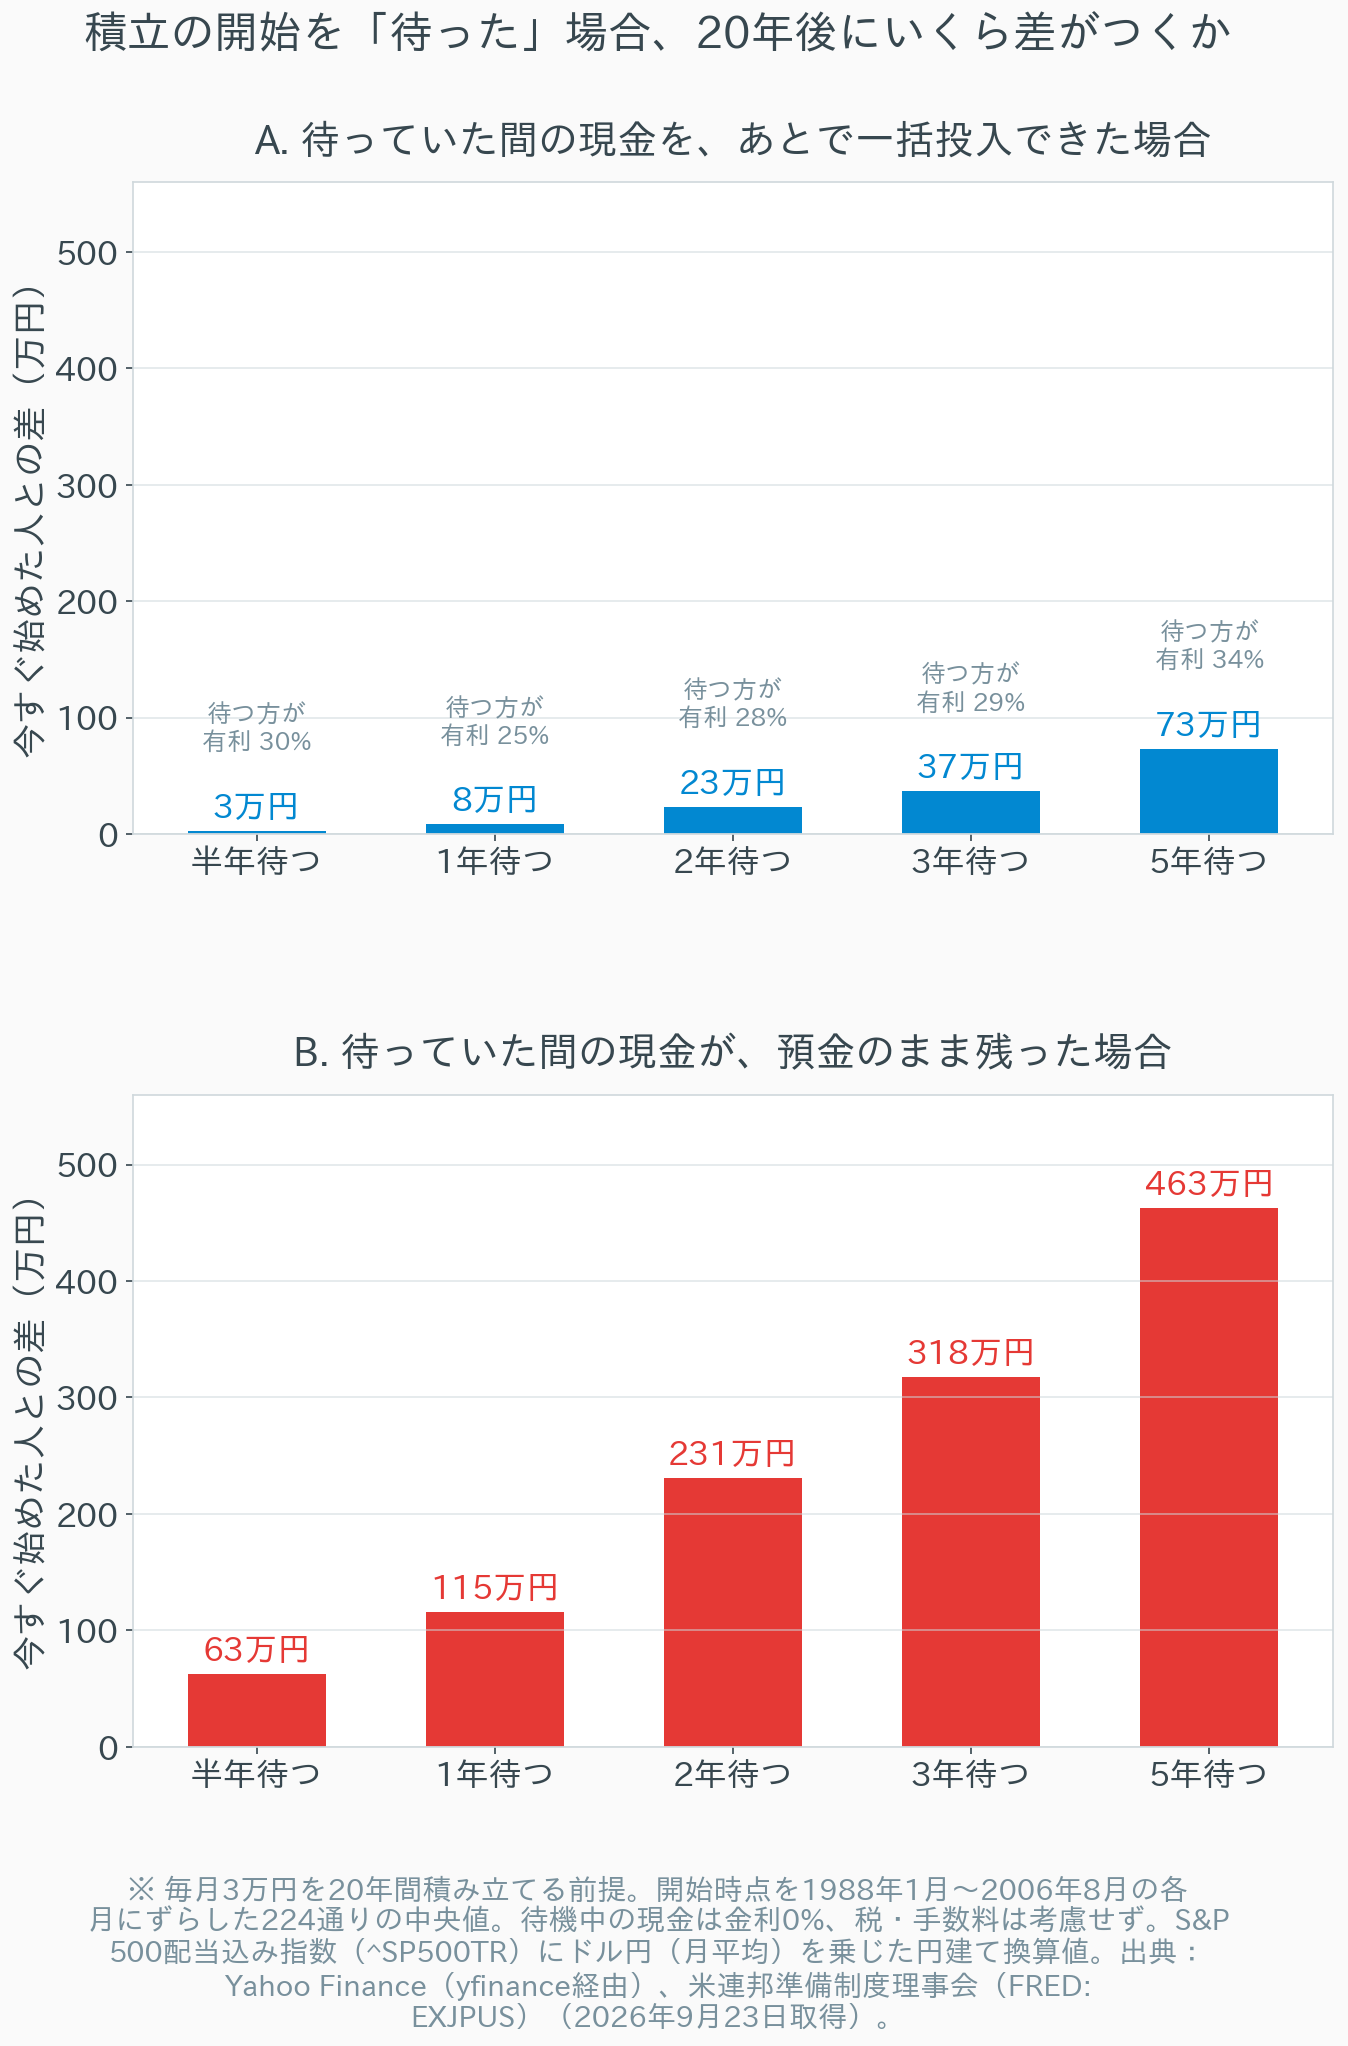
| 待った期間 | ケースA:一括投入できた場合の差 | 待つ方が有利だった割合 | ケースB:預金のまま残った場合の差 |
|---|---|---|---|
| 半年 | 約3万円 | 30% | 約63万円 |
| 1年 | 約8万円 | 25% | 約115万円 |
| 2年 | 約23万円 | 28% | 約231万円 |
| 3年 | 約37万円 | 29% | 約318万円 |
| 5年 | 約73万円 | 34% | 約463万円 |
※差はいずれも「今すぐ始めた人」の20年後の資産との差(224通りの中央値)。ケースBで待つ方が有利になった期間は、224通りの中に1つもありませんでした。
読み解き:損を決めるのは「待つこと」ではなく「待った後」
この結果は、正直に言って私の予想と少し違いました。
ケースAの差は、思ったより小さいのです。1年待っても中央値で約8万円、20年後の資産の0.4%程度です。しかも4回に1回以上は、待った方が結果が良くなっています。直後に暴落が来た時期に「待った」人は、安い値段でまとめて買えたからです。タイミングを見極めること自体は、それほど致命的な判断ではないといえます。
一方で、ケースBの差は桁が一つ違います。1年待って、その分が預金に残ったままだと約115万円。5年なら約463万円です。
2つのケースの違いは、待つのをやめた後に「貯まっていた現金を、もう一度まとめて投資に回す」という判断をしたかどうかだけです。そして、ここに落とし穴があります。1年分の36万円を一度に投入するのは、毎月3万円の注文よりずっと勇気が要ります。「今は高値かもしれない」と考え始めれば、また待つことになります。先ほどの理由の表で見た「意欲がなくなった」(13.1%)は、まさにこの状態だと考えます。
つまり、待つことのコストは市場が決めるのではなく、待った後に行動を再開できるかどうかで決まるということです。
「時期を見極める」ことの是非をもう少し詳しく知りたい方は、過去30年のデータで即時投資と暴落待ちを比べた記事も参考にしてください。
では「100円積立」に意味はあるのか
ここで、ネタ元にもなった「まず100円から積立を始めよう」というアドバイスを検証してみます。
同じシミュレーションで、「半年間は100円だけ積み立て、その後は3万円に増やし、貯まっていた現金もまとめて投入する」というシナリオを計算しました。結果は、「半年待ってから一括投入」するケースAとの差が、中央値でわずか88円でした。
当然といえば当然です。どちらのシナリオも最終的に投資する金額は同じで、違いは「600円(100円×6か月)を数か月早く投資に回したかどうか」だけだからです。100円積立が生むリターンそのものは、誤差と言っていい大きさです。「100円から始めればお金が増える」と考えているなら、それは期待しすぎだといえます。
では、100円積立は無意味なのでしょうか。私はそうは考えません。100円積立の価値は、生み出す金額ではなく、口座の状態を変えることにあると考えます。
車は、止めるより「アイドリング」のほうが再発進が楽
自動車の仕事をしている立場から例えると、100円積立はエンジンのアイドリングに近いものです。
エンジンを完全に止めてしまうと、再始動にはキーを回す、周囲を確認する、といった「始動の手順」がもう一度必要になります。一方、アイドリング状態なら、アクセルを踏むだけでそのまま走り出せます。
積立も同じです。一度も注文していない口座から3万円の積立を始めるには、先ほど見た「方法」「商品」「時期」の3つの意思決定を、まとめてやり直さなければなりません。しかし100円で積立設定が動いている口座なら、商品も方法もすでに決まっていて、残る操作は「金額の数字を書き換える」ことだけです。
日証協の調査で上位だった理由に当てはめると、次のように整理できます。
| 止まっている理由 | 100円積立で何が変わるか |
|---|---|
| 投資の方法がよく分からない(28.8%) | 積立設定の画面を一度最後まで操作することで、「方法」が経験に変わる |
| 投資商品を見極めている(19.7%) | 100円なら、選び間違えても実害はほぼない。「とりあえずの1本」を選ぶハードルが下がる |
| 投資時期を見極めている(19.0%) | 毎月自動で買う設定なので、「いつ買うか」という判断そのものが不要になる |
| 投資する資金が確保できなかった(18.2%) | 月100円なら家計への影響はほぼない。資金ができた時点で金額を上げればよい |
先ほどのシミュレーションで、差を決めていたのは「待った後に動けるかどうか」でした。100円積立は、その「動き出す」という一番重い一歩を、先に済ませておくための仕組みだといえます。
100円から積み立てられる主要ネット証券
主要なネット証券は、いずれもNISAのつみたて投資枠で100円から積立を設定できます。
| 証券会社 | 最低積立金額 | つみたて投資枠で選べる頻度 | クレカ積立の対応カード |
|---|---|---|---|
| 楽天証券 | 100円 | 毎月(日付指定)/毎日(引落元が楽天銀行マネーブリッジの場合) | 楽天カード |
| SBI証券 | 100円 | 毎日・毎週・毎月 | 三井住友カード(Olive含む)ほか |
| マネックス証券 | 100円 | 毎日(月額指定)・毎月 | dカード、JCBカード、マネックスカード(クレカ積立は月1,000円から) |
| 松井証券 | 100円 | 毎日・毎週・毎月 | JCBオリジナルシリーズ |
| 三菱UFJ eスマート証券 | 100円 | 毎月 | au PAYカード、三菱UFJカード |
確認した公式ページ:楽天証券『投信積立』・『クレカ積立(楽天カードクレジット決済)』、SBI証券『積立を設定する(操作ガイド)』、マネックス証券『投信つみたて』・『クレカ積立』、松井証券『NISA口座で投資信託を積立する方法』・『クレカ積立』、三菱UFJ eスマート証券『プレミアム積立(投信)』(いずれも2026年9月23日確認)。
最低金額はどこも同じなので、100円積立という観点では差はつきません。選ぶ基準は、すでに口座を持っているところで十分だと考えます。新しく口座を作り直すこと自体が、また「始動の手順」を増やしてしまうからです。クレカ積立のポイント還元まで含めて比べたい方は、主要4社を一次資料で計算した記事をご覧ください。
再起動の手順:意思決定を「1回」にまとめる
最後に、止まっている口座を動かすための手順を、具体的な作業として整理しておきます。
- ログインして、NISA口座があることを確認する(パスワードを忘れていれば、再設定がここでの最初の作業です)
- 商品を1本だけ選ぶ。迷うなら、全世界株式かS&P500の低コストなインデックスファンドのどちらか1本で十分です。つみたて投資枠の対象商品は、金融庁の基準で絞り込まれています
- つみたて投資枠で「毎月100円」の積立を設定する
- カレンダーに「金額を見直す日」を1つ入れる(3か月後、ボーナス月など)。その日にやることは、金額の数字を書き換えることだけです
ここまでで、所要時間は30分程度だと思います。
私自身は、楽天証券のつみたて投資枠で積立設定を組み、支払いは楽天カードのクレカ積立にしています。一度設定してからは、金額を見直すとき以外に画面を開くことはほとんどありません。
まず「100円」で積立設定だけ済ませる
楽天証券
投信積立は銘柄・金額・日付を一度決めれば、以後は自動で買付が続きます。つみたて投資枠は100円から設定でき、あとから金額を上げるのも設定画面の数字を書き換えるだけです。私もつみたて投資枠の積立はここで組んでいます。
大事なのは、100円のまま何年も放置しないことです。シミュレーションが示していた通り、差がつくのは「100円の期間」ではなく、その後に本来の金額へ上げられるかどうかです。アイドリングは、走り出すための準備であって、目的地ではありません。
「積立日は何日がいいのか」が気になって設定の手が止まっている方は、8,000パターンで検証した記事も参考にしてください。結論を先に言えば、どの日を選んでも大差はありません。
この検証の限界
数字を出した以上、その限界も明示しておきます。
2つの「未稼働率」は、同じものを測っていません。 金融庁の値は口座数の全数集計、日証協の値は7,000人へのアンケートです。調査時期も異なります(金融庁は2025年12月末、日証協は2024年6〜7月)。「約2割」は、あくまで方向性を示す目安として読んでください。
理由の回答者は274人です。 項目間の数ポイントの差を、厳密な順位として扱うことはできません。
シミュレーションは米国株1資産・過去データのみです。 1988年以降の米国株は、世界的に見ても好成績だった期間です。全世界株式や、今後の相場で同じ結果になる保証はありません。また、待機中の現金を金利0%としたため、足元のように預金金利がある環境では、ケースBの差はわずかに縮みます。
「今すぐ全額」が常に正解とは限りません。 ケースAで見た通り、4回に1回以上は待った方が結果は良くなりました。本記事は、生活防衛資金を削ってでも今すぐ投資すべきだと主張するものではありません。
まとめ:あなたの状況別に整理する
- 口座を作ったまま、一度も買っていない人:まず「100円・毎月・インデックスファンド1本」で積立設定だけを済ませるのが、最も負担の小さい再起動だと考えます。100円そのものに増やす力はほとんどありませんが、次に金額を上げるときの意思決定が「数字の書き換え」1回で済むようになります
- 以前は買っていたが、今年は止まっている人:金融庁の「4割」に含まれているのは、実はこの層も多いはずです。保有しているなら、口座は「未稼働」ではありません。気にすべきは、止めた理由が「枠を使い切った」なのか「なんとなく」なのかです。後者なら、積立設定が今も生きているかを確認してみてください
- タイミングを見極めて待っている人:検証の通り、待つこと自体の損はそれほど大きくありません。問題は、待つのをやめたときに、貯まった現金をもう一度投資に回せるかどうかです。「いくらまで下がったら買う」と決めているなら、その現金をいつ、どう投入するかまで先に決めておくことをおすすめします
- 投資に回すお金がないと感じている人:まずは生活防衛資金を貯めるのが先です。ただ、口座と積立設定だけは100円で動かしておけば、余裕ができたときに金額を上げるだけで済みます
「NISA口座の4割が未稼働」という見出しは、数字の定義を確かめると「1年間買わなかった口座が4割、一度も使っていない口座は2割」という話でした。とはいえ、2割、600万口座前後が止まっているのも事実です。
その多くは、お金や意欲がないからではなく、最初の1回の意思決定で止まっているだけです。そして検証が示していたのは、損を決めるのは待った期間の長さではなく、「もう一度動き出せるかどうか」だということでした。あなたの口座は今、エンジンが止まっている状態でしょうか。それとも、アイドリングしているでしょうか。
免責事項
本記事は2026年9月23日時点で公表されている統計・データおよび各社公式サイトの情報に基づいています。統計値や各社のサービス内容は今後変更される可能性があります。本記事のシミュレーションは、記載した前提条件に基づく簡易的な試算であり、現実の運用成果を再現・保証するものではありません。特に、過去の市場データによる検証結果は、将来において同様の結果が得られることを示すものではありません。また、本記事は特定の金融商品・サービスを推奨するものではなく、投資に関する最終的な判断は、ご自身の責任において行っていただきますようお願いいたします。
コメント