FRBが3年ぶりに利上げ。「利上げで株は下がる」は本当か?過去7回の利上げ開始局面をFRBの一次データで検証した
「アメリカが利上げしたら、株は下がるのでは」——今週、こんな不安を感じた方は多いのではないでしょうか。
2026年9月16日(日本時間17日未明)、FRB(米連邦準備制度理事会、アメリカの中央銀行)は政策金利を0.25%引き上げました。利上げは2023年7月以来、約3年ぶりです。報道によると、発表後の記者会見で議長がインフレへの警戒を強調し、ダウ平均は一時600ドルほど下落しました。さらに2日後の9月18日には、日本銀行も政策金利を1.25%へ引き上げています。
「教科書的には、金利が上がると株は売られやすい」。これは多くの方が一度は耳にした説明だと思います。では、実際に過去のアメリカで「利上げが始まった」とき、S&P500はその後どう動いたのでしょうか。この記事では、FRBの政策金利の一次データから利上げ開始日を機械的に抜き出し、その後のS&P500の値動きを、ドル建てと円建ての両方で検証します。
データの出典
本記事の数値は、以下の一次資料・一次データを直接取得して集計しています。
- FRBの決定内容:Federal Reserve Board『Federal Reserve issues FOMC statement』(2026年9月16日公表)
- 日銀の決定内容:日本銀行『金融市場調節方針の変更について』(2026年9月18日公表)
- 政策金利の推移:FRED(セントルイス連銀の経済データベース)の「DFEDTAR」(FF金利誘導目標、1982年〜2008年)と「DFEDTARU」(誘導目標レンジの上限、2008年〜)。取得日:2026年9月19日
- S&P500:Yahoo Finance(yfinanceライブラリ経由)、ティッカー「^GSPC」の日次終値。取得日:2026年9月19日
- ドル円:FREDの「DEXJPUS」(ニューヨーク市場正午時点のドル円)。取得日:2026年9月19日
- 注記:S&P500は配当を含まない価格指数です。実際に投資信託・ETFで運用した場合は、配当・信託報酬・為替の影響で数値が変わります。過去データの検証であり、将来の値動きを保証するものではありません
今週なにが起きたのか:日米がそろって利上げ
まず、今週の決定を一次資料で確認しておきます。
| FRB(アメリカ) | 日本銀行 | |
|---|---|---|
| 決定日 | 2026年9月16日 | 2026年9月18日 |
| 決定内容 | 政策金利(FF金利の誘導目標)を0.25%引き上げ | 政策金利(無担保コールレート)を0.25%引き上げ |
| 新しい水準 | 3.75〜4.00% | 1.25%程度(9月24日から適用) |
| 採決 | 12対0の全会一致 | 賛成7・反対2 |
| 前回の利上げ | 2023年7月 | 2026年6月 |
FRBは2024年9月から2025年12月まで利下げを続けていたので、今回は「利下げから利上げへの転換」にあたります。一方の日銀は、6月に続く3か月ぶりの利上げで、31年ぶりの金利水準です。
日米がそろって利上げしたため、日米の金利差は縮まっていません。報道によると、ドル円は日銀の利上げ観測で一時153円台まで円高が進んだあと、FRBの利上げを受けて155円台に戻しています。日銀の利上げと為替の関係は、過去の記事で5回の利上げ局面を検証しています。
この記事では、読者の資産により大きく効いてくるFRBの利上げ、それも「利上げが始まったタイミング」に絞って、S&P500への影響を見ていきます。
「利上げ開始」をデータで定義する
「利上げが始まったとき」を検証するには、まずその日付をはっきり決める必要があります。ここを「なんとなく大きな利上げがあった年」で選ぶと、都合のよい局面だけを拾ってしまうおそれがあります。
そこで今回は、FREDの政策金利データから、次の条件を満たす日を機械的に抜き出しました。
利上げ開始日=直前の政策金利の変更が「利下げ」だった利上げ
つまり「利下げ(またはその後の据え置き)から、利上げに転じた最初の日」です。エンジニアの感覚でいえば、金利の推移の「傾きの符号が、マイナスからプラスに変わった点」を検出したことになります。対象期間は1988年以降としました。1980年代前半は政策金利が小刻みに上下していて、局面の区切りがあいまいになるためです。後で触れる報道の分析とも、期間をそろえています。
抽出の結果は、次の7回です(今回の2026年を除く)。
| 局面 | 利上げ開始日 | 開始時の政策金利 | 当時の背景 |
|---|---|---|---|
| 1988年 | 1988年3月30日 | 6.75% | ブラックマンデー後の利下げからの転換 |
| 1994年 | 1994年2月4日 | 3.25% | 景気回復とインフレ予防の利上げ |
| 1997年 | 1997年3月25日 | 5.50% | 1回だけの予防的な利上げ |
| 1999年 | 1999年6月30日 | 5.00% | 1998年の金融不安対応の利下げからの転換 |
| 2004年 | 2004年6月30日 | 1.25% | ITバブル崩壊後の低金利からの転換 |
| 2015年 | 2015年12月16日 | 0.50% | リーマン・ショック後のゼロ金利を解除 |
| 2022年 | 2022年3月17日 | 0.50% | コロナ後の高インフレに対応した急ピッチの利上げ |
(日付はFREDの誘導目標の変更日。2022年は発表翌日の実施日です)
なお、報道では「1988年以降の利上げ開始7回」を対象にした分析が紹介されていました。今回の定義で抜き出した7回は、この回数とも一致しています。
検証①:利上げ開始後のS&P500はどう動いたか(ドル建て)
7回の利上げ開始日を0として、その前後のS&P500の値動きを重ねたのが上段のグラフです。開始日の株価を100としています。
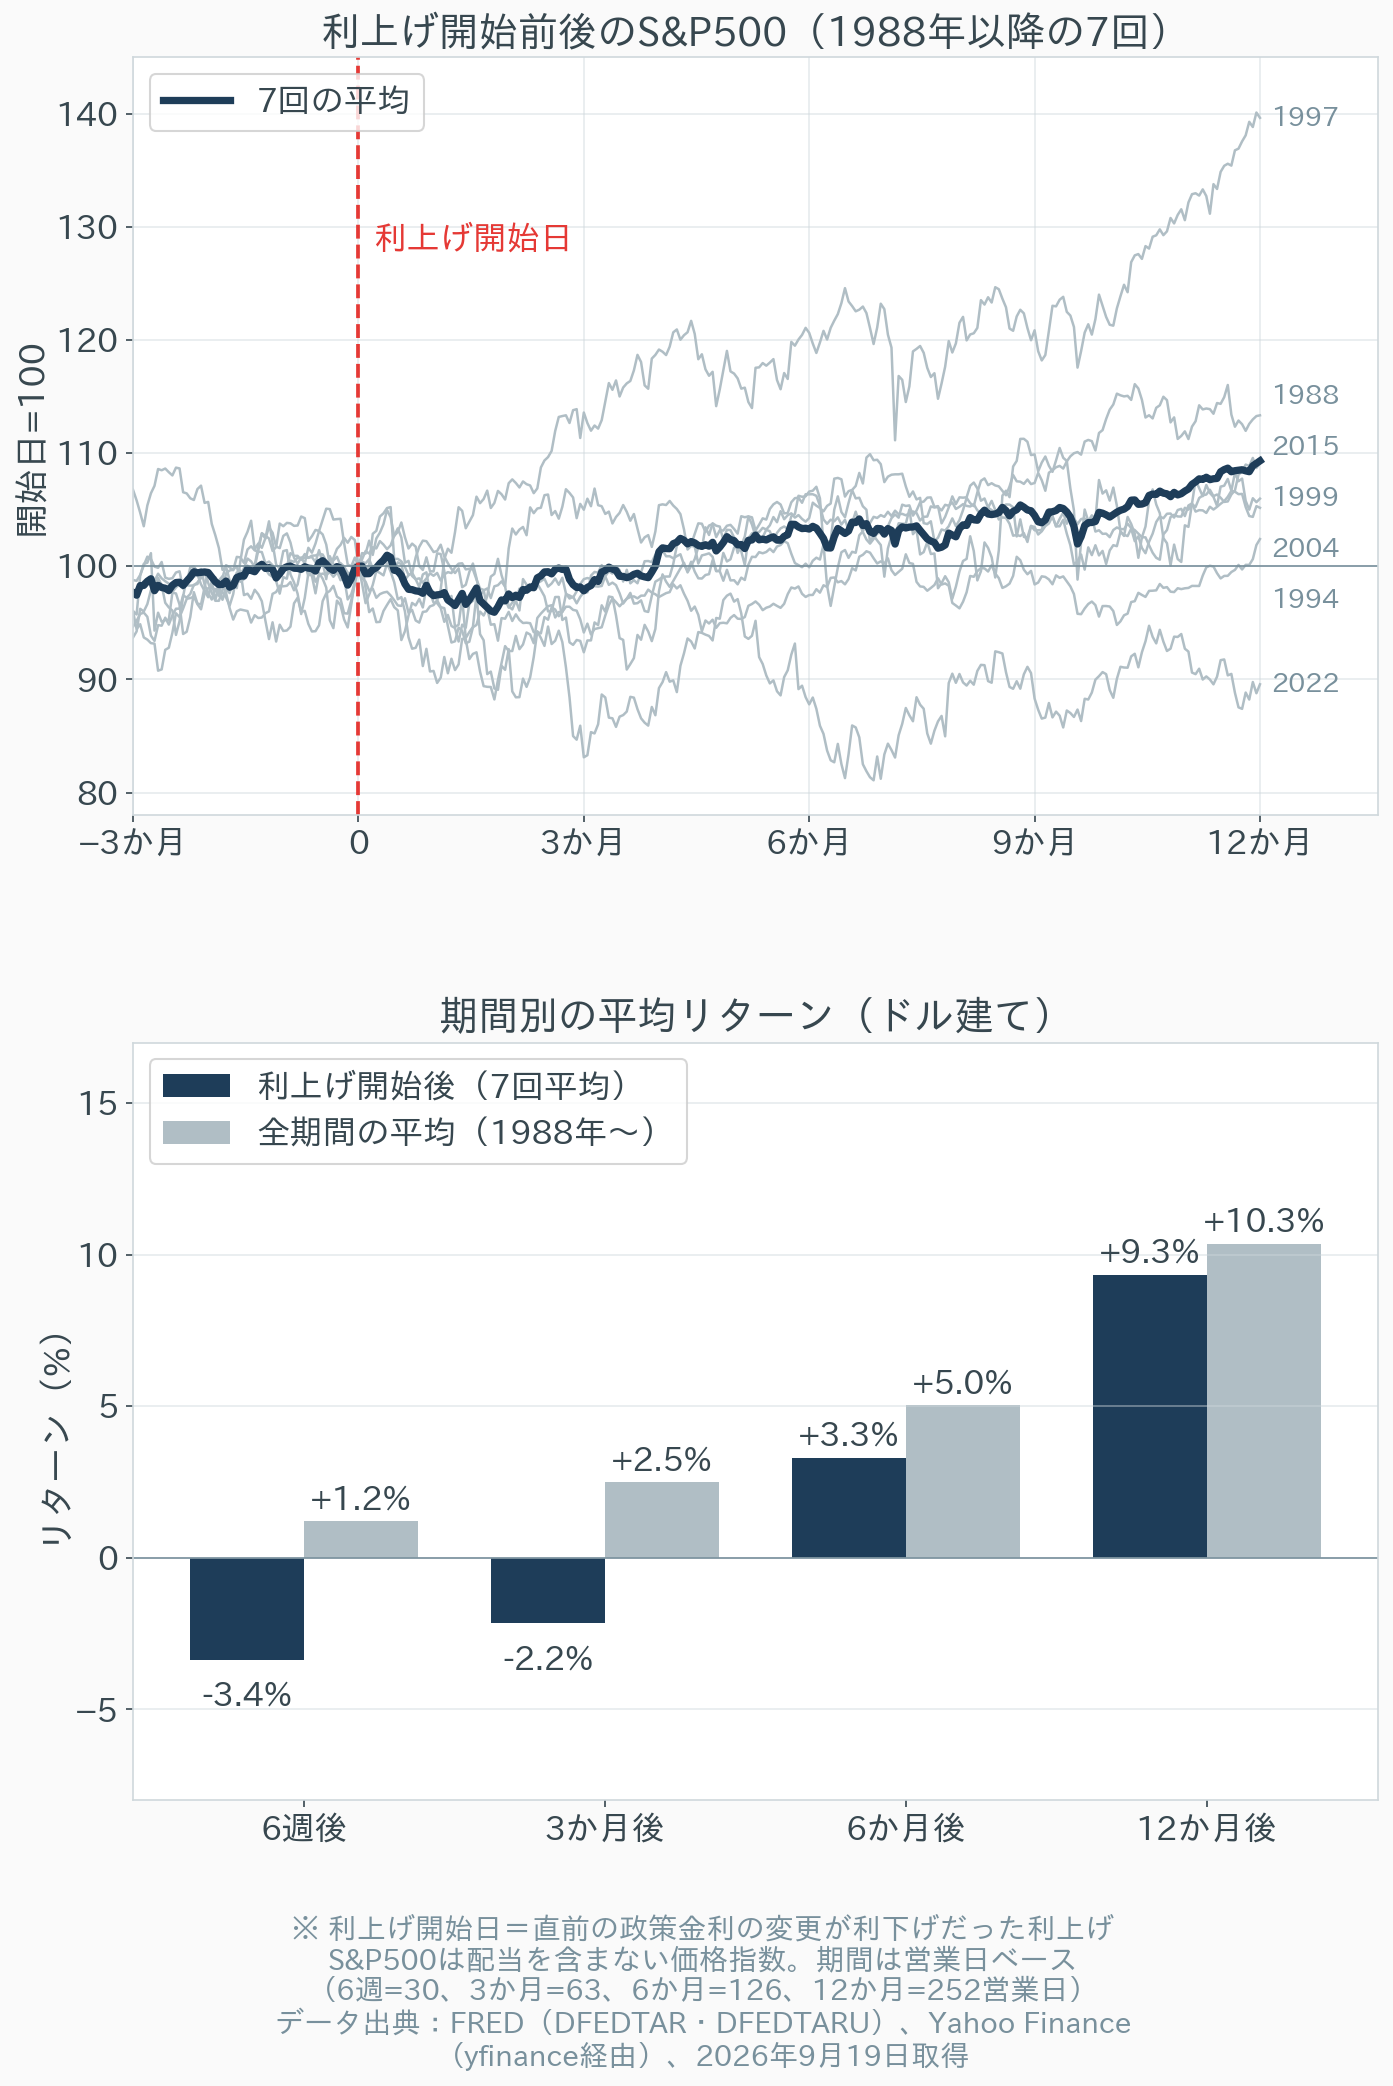
細い灰色の線が各局面、太い線が7回の平均です。平均の線を見ると、利上げ開始から数か月は横ばいから弱含みで、そこから上向き、12か月後には開始時より1割近く高い水準に達しています。
下段は、利上げ開始後の平均リターンを、1988年以降の「いつ始めても」の平均と比べたものです。
| 期間 | 利上げ開始後(7回平均) | 同・中央値 | 全期間の平均(1988年〜) |
|---|---|---|---|
| 6週後 | −3.4% | −5.4% | +1.2% |
| 3か月後 | −2.2% | −2.3% | +2.5% |
| 6か月後 | +3.3% | +4.3% | +5.0% |
| 12か月後 | +9.3% | +6.0% | +10.3% |
(期間は営業日ベース:6週=30営業日、3か月=63営業日、6か月=126営業日、12か月=252営業日)
ここから読み取れることは2つです。
1つ目は、利上げ開始の直後は、ふだんより弱い傾向があったことです。6週後の平均は−3.4%で、全期間の平均(+1.2%)を4.6ポイント下回っています。7回のうち6回で、6週後の株価は開始日より低くなっていました。報道で紹介されていた「開始後6週で平均−4%」とも近い値です。
2つ目は、12か月後にはほぼ平年並みに戻っていたことです。12か月後の平均は+9.3%で、全期間の平均(+10.3%)との差は1ポイントほどでした。7回のうち6回は、12か月後にプラスで終えています。
つまり、過去のデータが示しているのは「利上げで株が長く下がり続けた」という姿ではなく、「開始直後に揺れやすいが、1年のスパンで見るとふだんと大差ない」という姿です。
検証②:円建てで見るとどうなるか
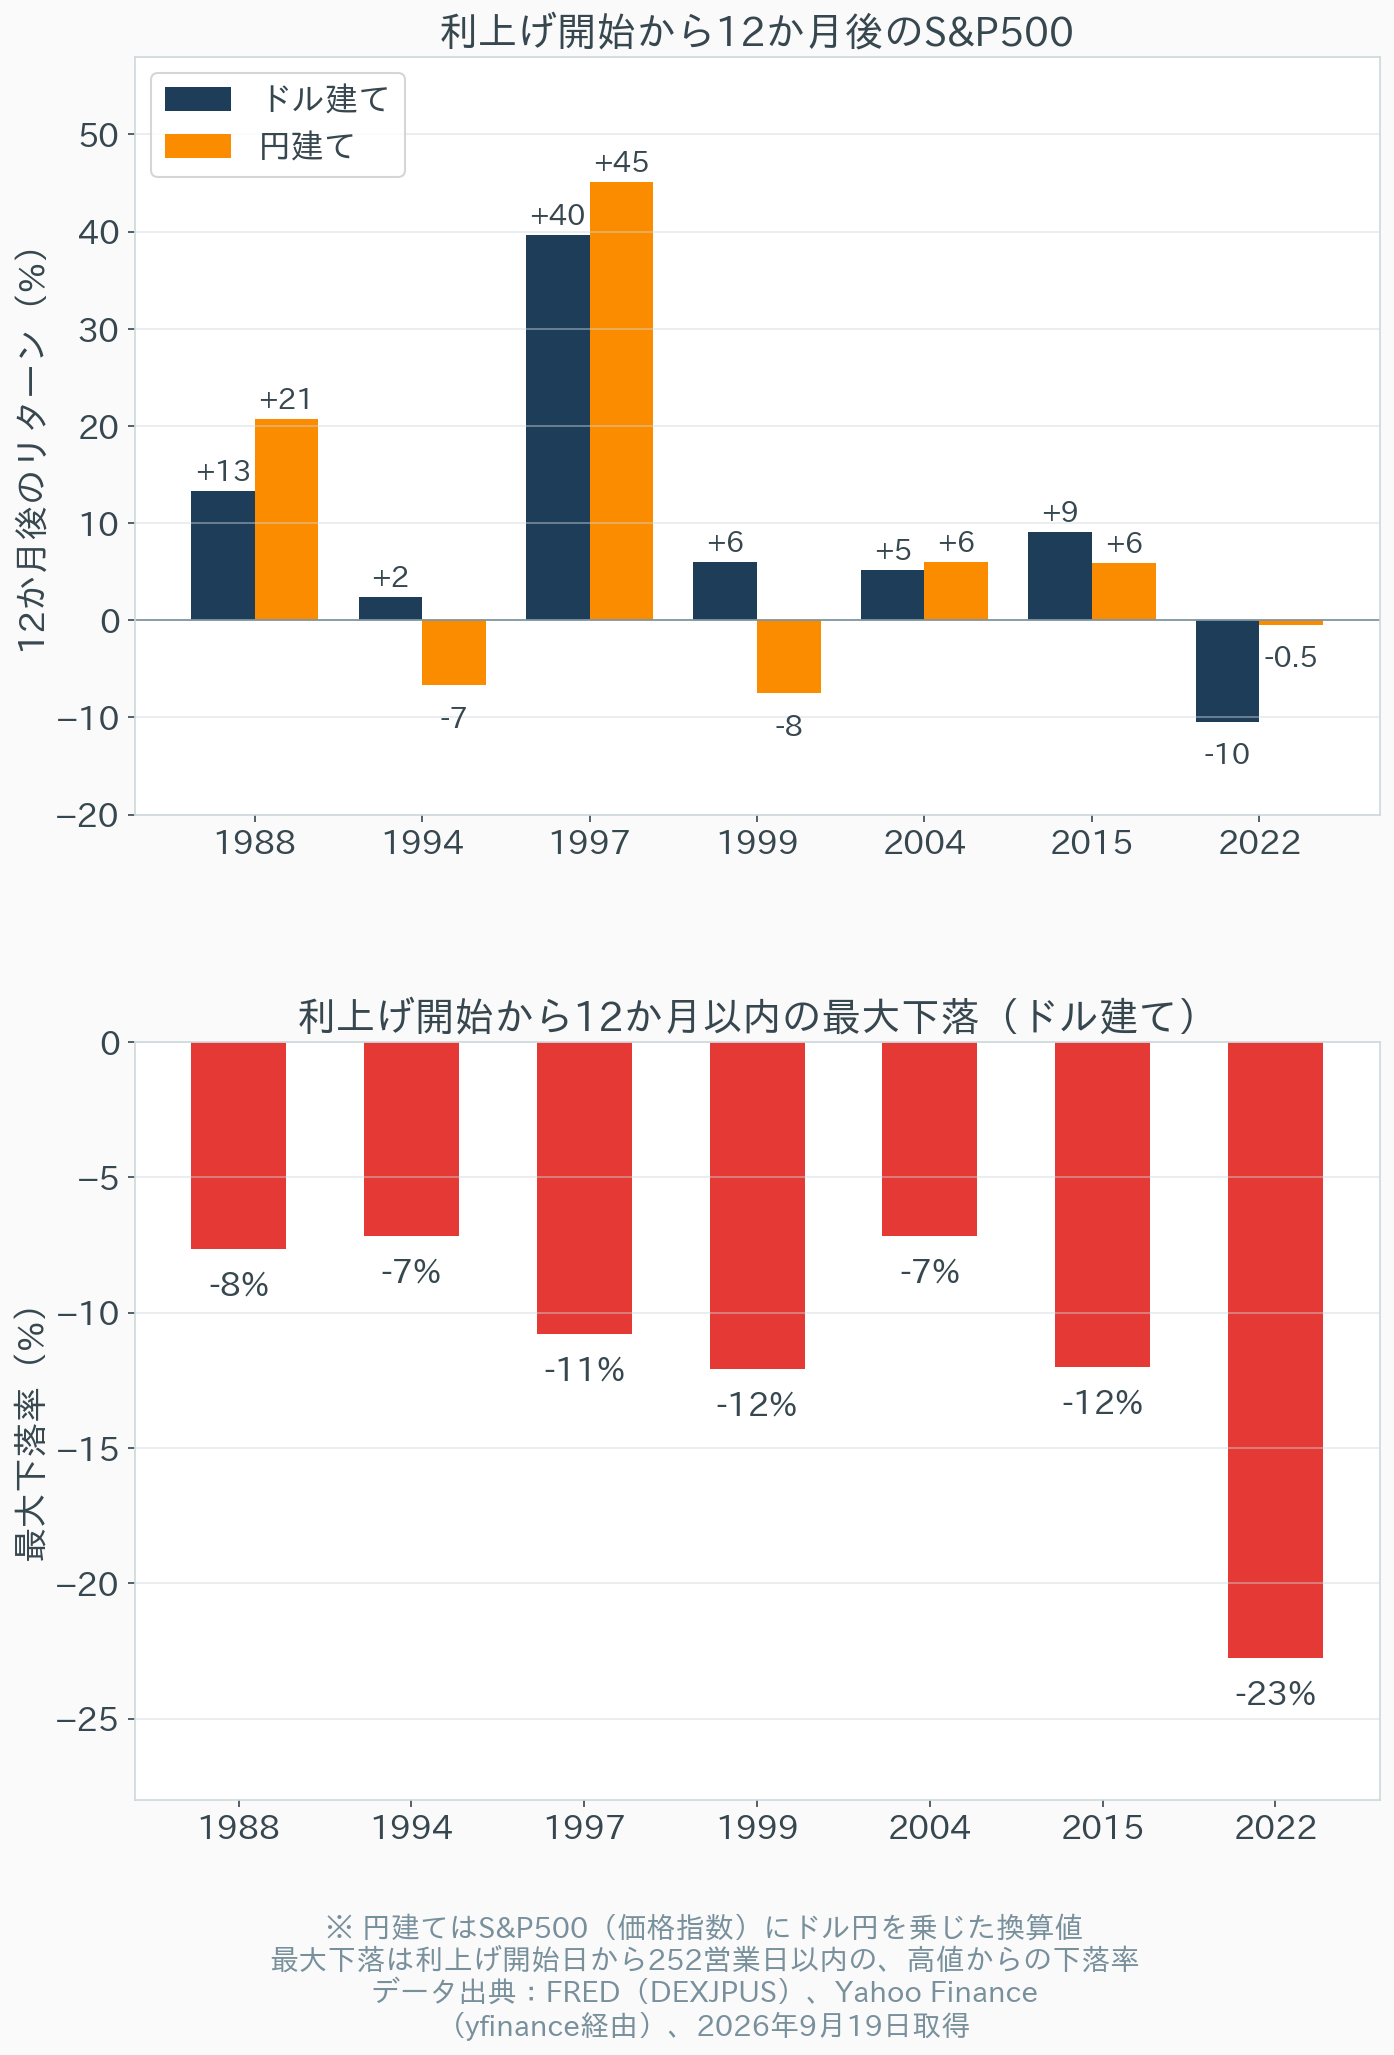
日本から投資している私たちにとって、実際の資産額を左右するのは円建てのリターンです。そこで、S&P500にドル円を掛けた円建てで、12か月後のリターンを局面ごとに比べました。
| 局面 | 12か月後(ドル建て) | 12か月後(円建て) | 12か月以内の最大下落(ドル建て) |
|---|---|---|---|
| 1988年 | +13.3% | +20.7% | −7.6% |
| 1994年 | +2.4% | −6.7% | −7.2% |
| 1997年 | +39.6% | +45.1% | −10.8% |
| 1999年 | +6.0% | −7.5% | −12.1% |
| 2004年 | +5.2% | +6.0% | −7.2% |
| 2015年 | +9.1% | +5.9% | −12.0% |
| 2022年 | −10.4% | −0.5% | −22.8% |
| 平均 | +9.3% | +9.0% | −11.4% |
円建ての平均は+9.0%で、ドル建てとほぼ同じでした。ただし、局面ごとに見ると為替の影響は一方向ではありません。
- 1994年・1999年:ドル建てではプラスだったのに、その後の円高で円建てはマイナスになりました
- 2022年:ドル建ては−10.4%でしたが、急激な円安が下落をほぼ打ち消し、円建ては−0.5%にとどまりました
「アメリカが利上げすればドル高・円安になる」という単純な図式も、過去の局面では成り立っていません。円建ての結果は、アメリカの株価と、日米それぞれの金融政策の両方で決まるため、どちらに振れるかは事前には読みにくいといえます。
下段の最大下落を見ると、どの局面でも12か月以内に7〜23%の下落を経験しています。12か月後にプラスだった局面でも、途中で1割前後の下落を挟んでいたのです。「最終的に戻った」という結果の裏には、途中の揺れがあったことも押さえておきたいポイントです。
数字を読むときの注意点
今回の結果を読むうえで、気をつけておきたい点が3つあります。
① サンプルが7回しかない
7回の平均は、1回の大きな値動きに引っ張られます。実際、1997年の+39.6%を除くと、12か月後の平均は+4.3%まで下がります。中央値(+6.0%)もあわせて見て、「平均+9%」を確かな期待値のように扱わないことが大切だと考えます。
② 「なぜ利上げしたか」で結果が大きく違う
7回のうち、12か月後にマイナスだったのは2022年だけです。この局面は、高インフレを抑えるために1年で4%を超える急ピッチの利上げが続きました。一方で、景気の回復に合わせて段階的に進めた局面(2004年・2015年など)は、途中で下落を挟みながらも、12か月後にはプラスで終えています。「利上げが始まったこと」よりも、「どんな理由で、どのくらいのペースで上げるのか」の方が、株価への影響は大きいと考えられます。今回のFRBは、インフレの粘り強さを理由に挙げています。今後の利上げのペース次第で、どちらの型に近づくかが変わってくるでしょう。
③ 過去のパターンが今回も繰り返されるとは限らない
今回は「利下げを1年ほど続けた直後に、利上げへ転換した」という、過去の7回とは少し異なる流れです。統計でいえば、たまたま過去7回で観測された「仕様」が、次の1回でも同じように動く保証はありません。
まとめ:読者の状況別に考える
- 新NISAなどで積立を続けている人:過去7回では、利上げ開始の直後に下がりやすい一方、12か月後の結果はふだんとほぼ同じでした。「利上げが始まったから積立を止める」ことに、過去データ上の明確な裏付けは見当たりません。むしろ直後の下落局面は、積立では平均取得単価が下がる期間でもあります。当初決めたルールどおりに続けることが、データとは整合的だと考えます
- まとまった資金の一括投資を迷っている人:開始後6週〜3か月は、平均して弱めの傾向がありました。一方で、その期間が過ぎれば回復した局面が多く、どこで買えば最善かを事前に当てることは困難です。タイミングが気になる場合は、数か月に分けて投資するという選択肢もあります
- 資産の取り崩しを始めている人・始める予定の人:どの局面でも、12か月以内に7〜23%の下落を経験しています。取り崩し期は下落のタイミングが資産寿命に直結するため、1〜2年分の生活費を現金で持っておくなど、下落時に売らずに済む備えを確認しておくとよいと考えます
利上げのニュースは、どうしても「株価への逆風」として報じられがちです。ただ、過去のデータを並べてみると、少なくとも過去7回では、その影響は「直後に揺れやすい」という短期的なものが中心で、長期の積立の前提を崩すほどのものではなかった、といえます。

免責事項
本記事は、FRED(DFEDTAR・DFEDTARU・DEXJPUS)およびYahoo Finance(yfinance経由)のデータ(いずれも2026年9月19日取得)をもとに、配当を含まない価格指数ベースで独自に集計・検証したものです。実際の投資信託・ETFのリターンとは、配当・信託報酬・為替の影響等により異なります。過去のデータに基づく検証結果であり、将来の運用成果を示唆・保証するものではありません。本記事は特定の金融商品や投資タイミングを推奨するものではなく、投資判断は読者ご自身の責任で行っていただくようお願いいたします。
コメント