「NISAなら配当も非課税」——その非課税は、どこまでを指しているのか
「新NISAなら、配当も分配金も非課税です」。これは制度の説明として正しいです。私も人に説明するときはそう言います。
ただ、NISA口座で米国の高配当ETFを保有している方は、一度だけ分配金の明細を開いてみてください。「外国源泉徴収税額」という行があり、分配金の10%がしっかり引かれているはずです。非課税口座のはずなのに、税金が引かれている。
これは証券会社のミスではありません。そして、確定申告をすれば戻ってくるものでもありません。特定口座なら取り戻す道が用意されているのに、NISA口座では制度の構造上どうやっても取り戻せない——これが今回のテーマです。
金額としては配当の10%ですから、「たかが1割」と感じるかもしれません。ただこの1割は、保有している限り毎年、何十年でも引かれ続けます。この記事では、なぜ取り戻せないのかを条文レベルで確認したうえで、実際にどれだけの金額が出ていっているのかを、米国高配当ETFの実績データで積み上げてみました。
本記事にはアフィリエイトリンクが含まれます。
データの出典
本記事の内容は、以下の一次資料を直接確認したうえで作成しています。
- 米国側の源泉徴収税率:財務省『日米租税条約のポイント』(ポートフォリオ配当の源泉地国での限度税率10%)
URL:https://www.mof.go.jp/tax_policy/summary/international/tax_convention/press_release/sy151107_index.htm - 外国税額控除の仕組み:所得税法第95条第1項(e-Gov法令検索で条文原文を確認)/国税庁『No.1240 居住者に係る外国税額控除』(令和7年4月1日現在法令等)
URL:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1240.htm - NISA口座の配当が非課税である根拠:租税特別措置法第9条の8(非課税口座内の少額上場株式等に係る配当所得の非課税)
- 投資信託の二重課税調整の根拠:所得税法第176条第3項(信託財産に係る利子等の課税の特例)
- 二重課税調整とNISAの関係(実務の確認):三菱UFJモルガン・スタンレー証券『投資信託等の二重課税調整』
URL:https://www.sc.mufg.jp/service/tax/nijyukazei/index.html - 市場データ:VYM・HDV・SPYD・VIG・SPYの分配金および日次終値、ドル円(JPY=X)(Yahoo Finance、yfinance経由、2026年9月5日取得)
- 税率:上場株式等の配当等に対する20.315%(所得税15%+復興特別所得税0.315%+住民税5%)/米国側の源泉徴収10%
Step 1:米国株の配当は、日本に届く前に10%引かれている
まず、10%が引かれる場所を確認します。これは日本の税金ではありません。米国が、米国企業の配当を国外に支払うときに徴収している税金です。
本来の米国の源泉徴収税率は30%ですが、日米租税条約によって引き下げられています。財務省の『日米租税条約のポイント』では、親子間配当以外の一般的な配当(ポートフォリオ配当)について、源泉地国での限度税率が15%から10%へ引き下げられたことが示されています。日本の証券会社を通じて米国株や米国ETFを保有していれば、この10%が自動的に適用されます。
ここで重要なのは、米国側にとって、その口座がNISAかどうかは何の関係もないという点です。NISAは日本の租税特別措置法が定めた日本国内の制度です。米国の源泉徴収は、支払われる配当が国境を越える時点で発生します。日本が自国の課税をゼロにしたところで、米国側の処理には一切影響しません。
エンジニアの感覚で言えば、NISAは処理パイプラインの「日本側の課税ステージ」をスキップするフラグです。上流にある米国側のステージには、そのフラグが届いていない。だから10%は引かれる。ここまでは仕様通りの動作です。
問題はこの先、「引かれた分を取り戻す仕組み」の方にあります。
Step 2:特定口座なら、取り戻す道は用意されている
同じ二重課税を解消するために、日本の税制には外国税額控除という制度があります。根拠は所得税法第95条第1項です。条文中の「外国所得税」とは、外国の法令により課される所得税に相当する税を指します。
居住者が各年において外国所得税(中略)を納付することとなる場合には、(中略)その年分の所得税の額のうち、その年において生じた国外所得金額(中略)に対応するものとして政令で定めるところにより計算した金額(以下この条において「控除限度額」という。)を限度として、その外国所得税の額(中略)をその年分の所得税の額から控除する。
長い条文ですが、注目すべきは最後の一節です。「その年分の所得税の額から控除する」。
つまりこの制度は、外国に払った税金を外国から返してもらう仕組みではありません。日本に納めるべき所得税を、外国に払った分だけ減らすという仕組みです。国税庁のタックスアンサーNo.1240にある控除限度額の計算式も、この性質をそのまま表しています。
所得税の控除限度額 = その年分の所得税の額 × (その年分の調整国外所得金額 / その年分の所得総額)
特定口座で米国株の配当を受け取り、配当所得を申告分離課税で確定申告した場合、その配当には日本の所得税がかかります。だから「引く先」があります。所得税から引ききれない場合は復興特別所得税、さらに住民税へと順に繰り上がって控除されます。
数字にすると、配当100円あたりの手取りはこうなります。
| 米国の源泉税 | 日本の税金 | 外国税額控除 | 手取り | |
|---|---|---|---|---|
| 特定口座(申告しない) | −10.000円 | −18.284円 | なし | 71.716円 |
| 特定口座(控除が満額効いた場合) | −10.000円 | −20.315円 | +10.000円 | 79.685円 |
※申告しない場合、日本の源泉徴収(20.315%)は米国の税金を差し引いた後の90円にかかります(租税特別措置法第9条の2第3項)。確定申告で外国税額控除を使う場合は、差し引く前の100円で所得を計上するため、日本の税金は20.315円になります。
なお、控除限度額は上の計算式で決まるため、必ず満額戻るとは限りません。国外所得の割合が大きい人ほど限度額に頭を打ちやすくなります。この申告実務の細かい部分は本記事の射程外としますが、「取り戻す道が存在する」という点だけは押さえておいてください。次に見るのは、その道自体が存在しない世界の話です。
Step 3:NISAには「引かれる側の数字」がそもそもない
NISA口座の配当が非課税である根拠は、租税特別措置法第9条の8です。条文の結びはこうなっています。
(中略)非課税口座内上場株式等(中略)の所得税法第二十四条第一項に規定する配当等(中略)については、所得税を課さない。
「所得税を課さない」。読者にとっては最高の一文ですが、外国税額控除の側から見ると、これは致命的な意味を持ちます。
外国税額控除は「その年分の所得税の額から控除する」制度でした。NISA口座の配当には、その所得税が発生していません。控除限度額の計算式に当てはめれば、分子である「調整国外所得金額」にもNISA内の配当は入らず、引き算の対象となる所得税額も存在しない。引く先がゼロなのだから、引きようがないのです。
これはエラーではなく、仕様です。減算処理をしようとして、被減数そのものが存在しない。プログラムであれば例外を投げるところですが、税制は静かにゼロを返します。だから明細を見ても「控除できませんでした」という警告は出ません。ただ、10%が引かれたまま終わります。
結果として、配当100円あたりの手取りは次のように整理できます。
| 米国の源泉税 | 日本の税金 | 取り戻せるか | 手取り | |
|---|---|---|---|---|
| NISA × 米国株・米国ETF | −10.000円 | 0円 | 取り戻せない | 90.000円 |
| NISA × 国内株 | なし | 0円 | — | 100.000円 |
| 特定口座 × 米国株(申告しない) | −10.000円 | −18.284円 | 申告すれば可能 | 71.716円 |
| 特定口座 × 米国株(控除が満額効いた場合) | −10.000円 | −20.315円 | 取り戻せた | 79.685円 |
この表から読み取れることは2つあります。
1つは、NISAはやはり有利だということ。90円と71.716円では比べるまでもありません。この記事は「NISAをやめるべき」という話ではまったくありません。
もう1つは、NISAの「非課税」は米国株については9割にとどまるということです。国内株の配当なら100円がそのまま手元に残るのに、米国株では90円。同じ非課税口座の中で、この差は消えません。「NISAだから配当は全額もらえる」という前提で利回りを見積もっていた場合、その見積もりは1割ぶん楽観的だったことになります。
投資信託にすれば回避できる、わけではない
「では個別の米国株やETFではなく、国内の投資信託で持てばいいのでは」と考えた方もいるかもしれません。実は、投資信託には二重課税を自動で調整してくれる仕組みが2020年1月から導入されています。根拠は所得税法第176条第3項です。
内国法人がその引き受けた(中略)集団投資信託(中略)の信託財産について納付した所得税(中略)の額は、政令で定めるところにより、当該集団投資信託の収益の分配に係る所得税の額から控除する。
引用を省略した括弧の中で、この「所得税」に「外国の法令により課される所得税に相当する税で政令で定めるもの」を含めると定められています。つまり、ファンドが海外で払った税金を対象にした規定です。
お気づきでしょうか。ここでも同じ構造です。「収益の分配に係る所得税の額から控除する」。分配金から源泉徴収される所得税を、ファンドが海外で払った税金の分だけ減らす。つまりこれも減算処理であり、引かれる側の数字が必要です。
NISA口座の分配金は源泉徴収されません。だから調整する元がない。三菱UFJモルガン・スタンレー証券の解説にも、対象外となる口座が明記されています。
非課税口座(NISA口座)、未成年者口座(ジュニアNISA口座)は二重課税調整の対象外となります。
同じ資料には「住民税について、二重課税調整制度の適用はありません」という記載もあり、特定口座であっても調整されるのは所得税部分だけです。
つまり、米国ETFを直接持っても、国内籍の投資信託で持っても、NISAの中にある限り外国税は取り戻せないという点で結論は変わりません。しかも投資信託の場合、外国税はファンドの内部で差し引かれるため、投資家の明細には現れません。基準価額のリターンとして、静かに1割ぶん薄まっているだけです。分配金を出さないインデックスファンドも同様で、ファンドが受け取る配当には外国で課税されています。
見えないだけで、消えているわけではないのです。
検証①:実績データで、これまでいくら引かれてきたのか
ここからは実際の数字を見ます。米国高配当ETFの代表格であるVYM(Vanguard High Dividend Yield ETF)の設定来の分配金・終値と、ドル円の実績を使って積み上げました。
前提は、2006年11月16日(VYMの設定日)に100万円分を購入し、分配金は権利落ち日の終値で再投資、米国の源泉徴収は日米租税条約の限度税率10%とするものです。円建てで計算しているため、為替の影響も含みます。
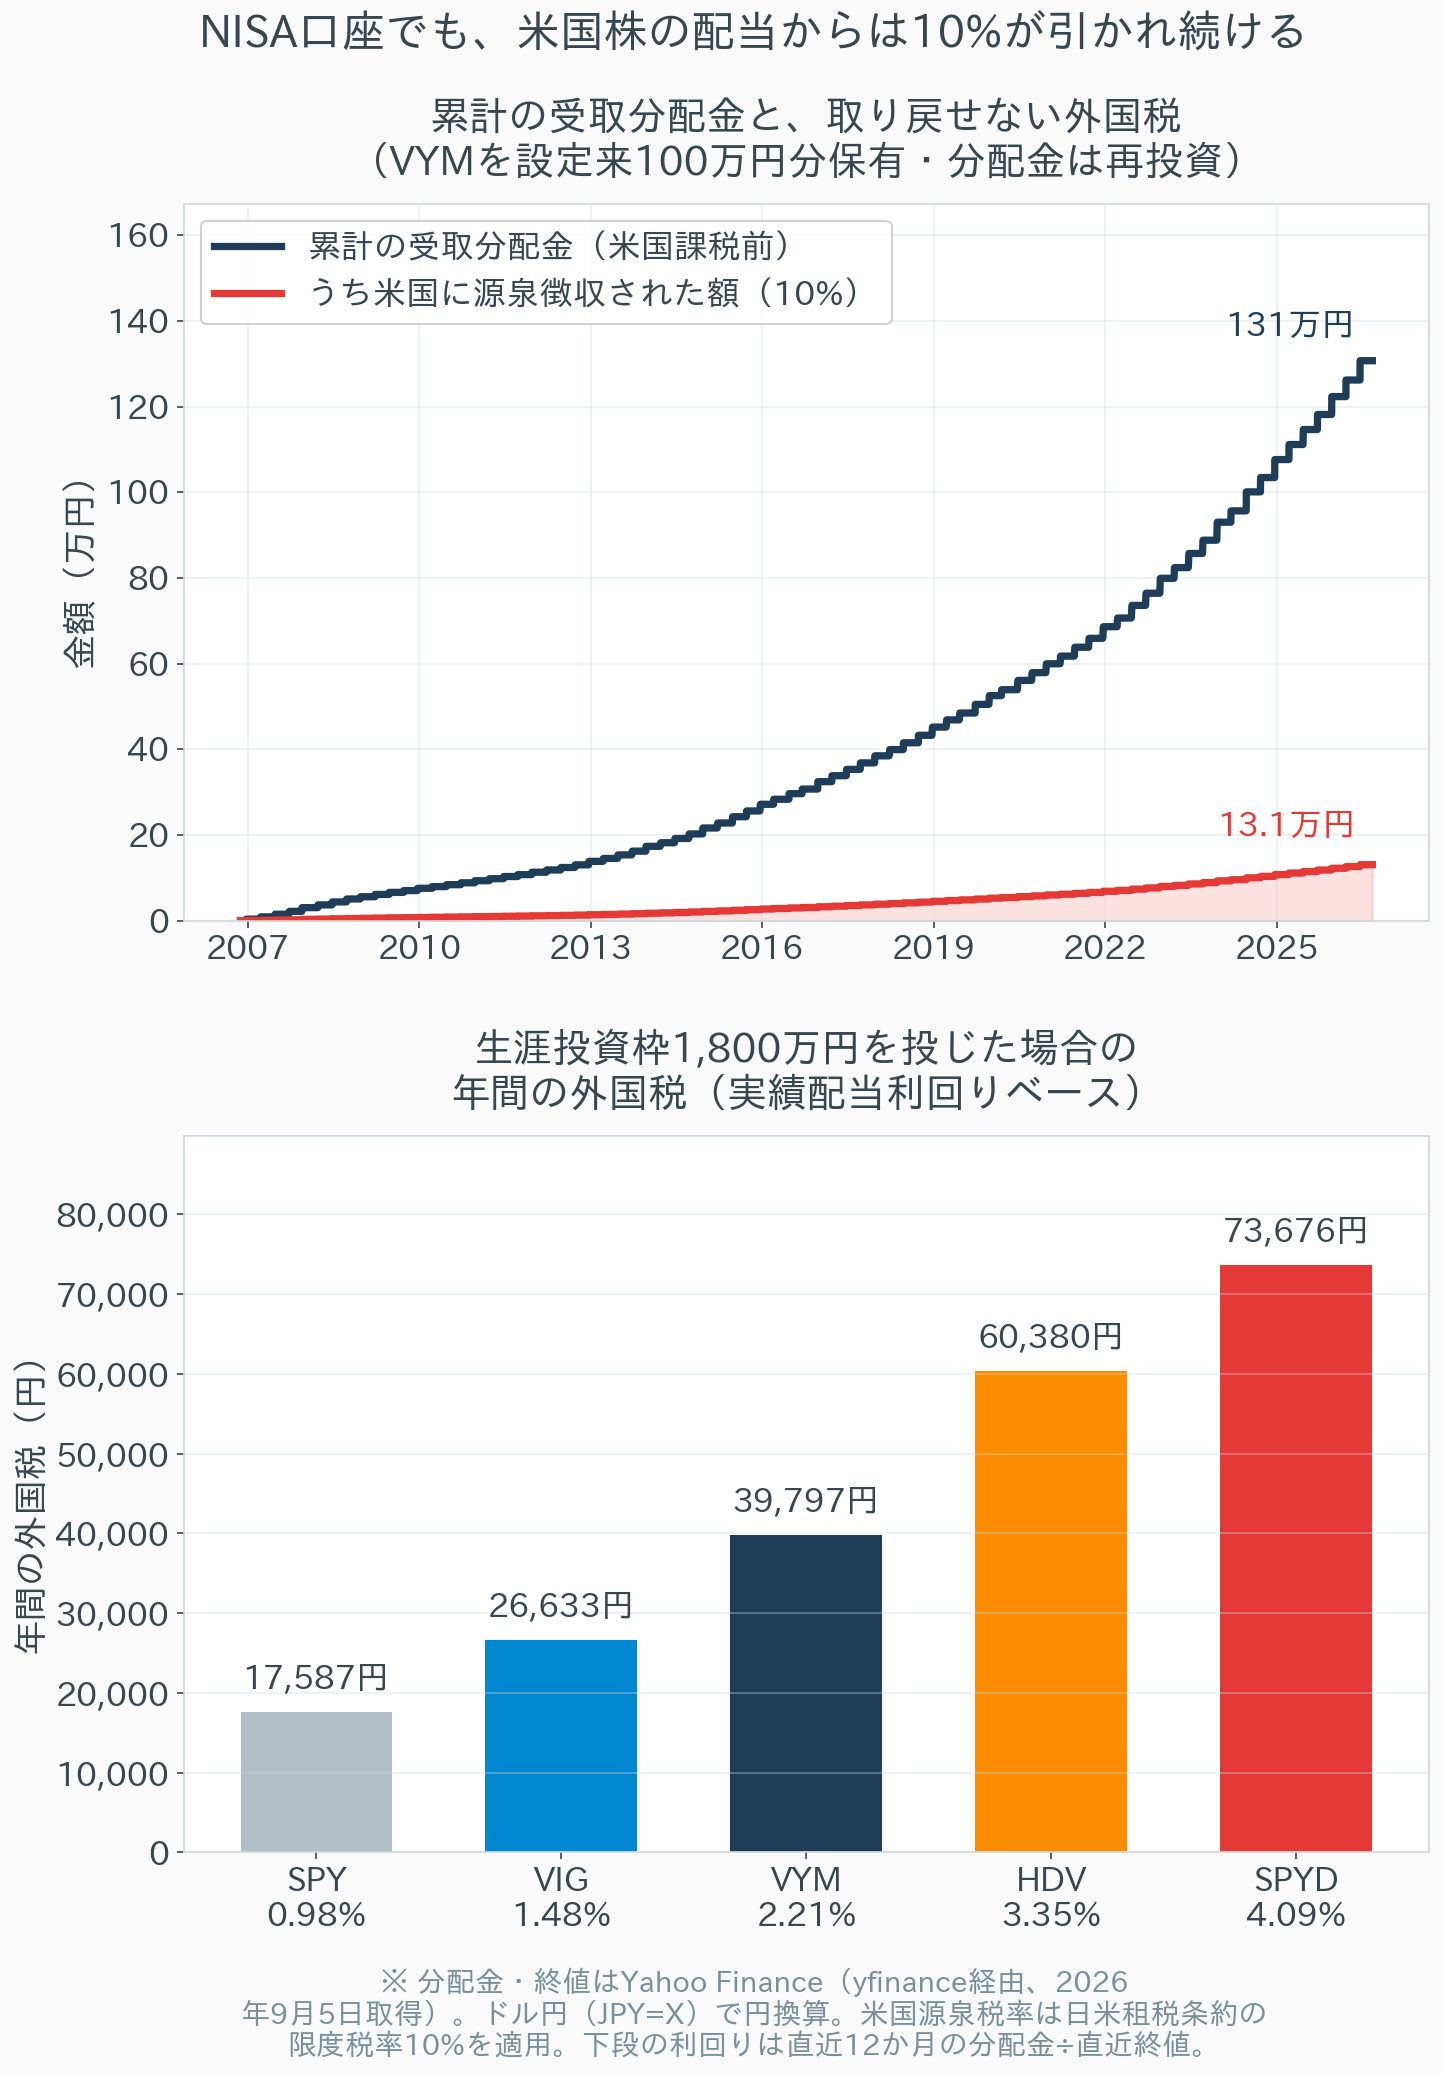
約19年10ヶ月で、受け取った分配金の累計は131万円。当初の投資元本100万円を超えています。そしてそのうち13.1万円が、米国に源泉徴収されて戻ってこなかった分です。
これは元本100万円というささやかな例です。上のグラフの下段は、NISAの生涯投資枠1,800万円をそれぞれのETFに投じた場合の、年間の外国税を実績配当利回りから計算したものです。
| ETF | 性格 | 実績配当利回り | 1,800万円あたりの年間外国税 |
|---|---|---|---|
| SPY | S&P500(参考) | 0.98% | 17,587円 |
| VIG | 連続増配 | 1.48% | 26,633円 |
| VYM | 高配当 | 2.21% | 39,797円 |
| HDV | 高配当 | 3.35% | 60,380円 |
| SPYD | 高配当 | 4.09% | 73,676円 |
※実績配当利回りは直近12か月の分配金÷直近終値(2026年9月5日時点)
構造としては単純で、外国税の負担は配当利回りにそのまま比例します。配当利回りが4倍違えば、外国税も4倍違う。S&P500連動のSPYで年17,587円、高配当のSPYDでは年73,676円。その差は年間で約5.6万円です。
そしてこの金額は、値上がりしたかどうかとは無関係に、配当が支払われるたびに確定します。相場が下がった年でも、配当が出れば10%は引かれます。
新NISA開始以降の実績も見てみました。2024年1月に成長投資枠の年間上限240万円をVYMに投じていた場合、2026年9月5日までに受け取った分配金は21.0万円、うち米国に源泉徴収された額は2.1万円です。2年8ヶ月で2万円強。派手な数字ではありませんが、明細に現れていた金額です。
検証②:引かれた1割は、複利で膨らんでいく
もう一つ確認したいのは、「引かれた10%そのもの」よりも、その10%が再投資されなかったことによる影響です。
同じVYMの実績で、「分配金の90%を再投資した場合(実際)」と「仮に外国税が引かれず100%を再投資できた場合」を並走させました。
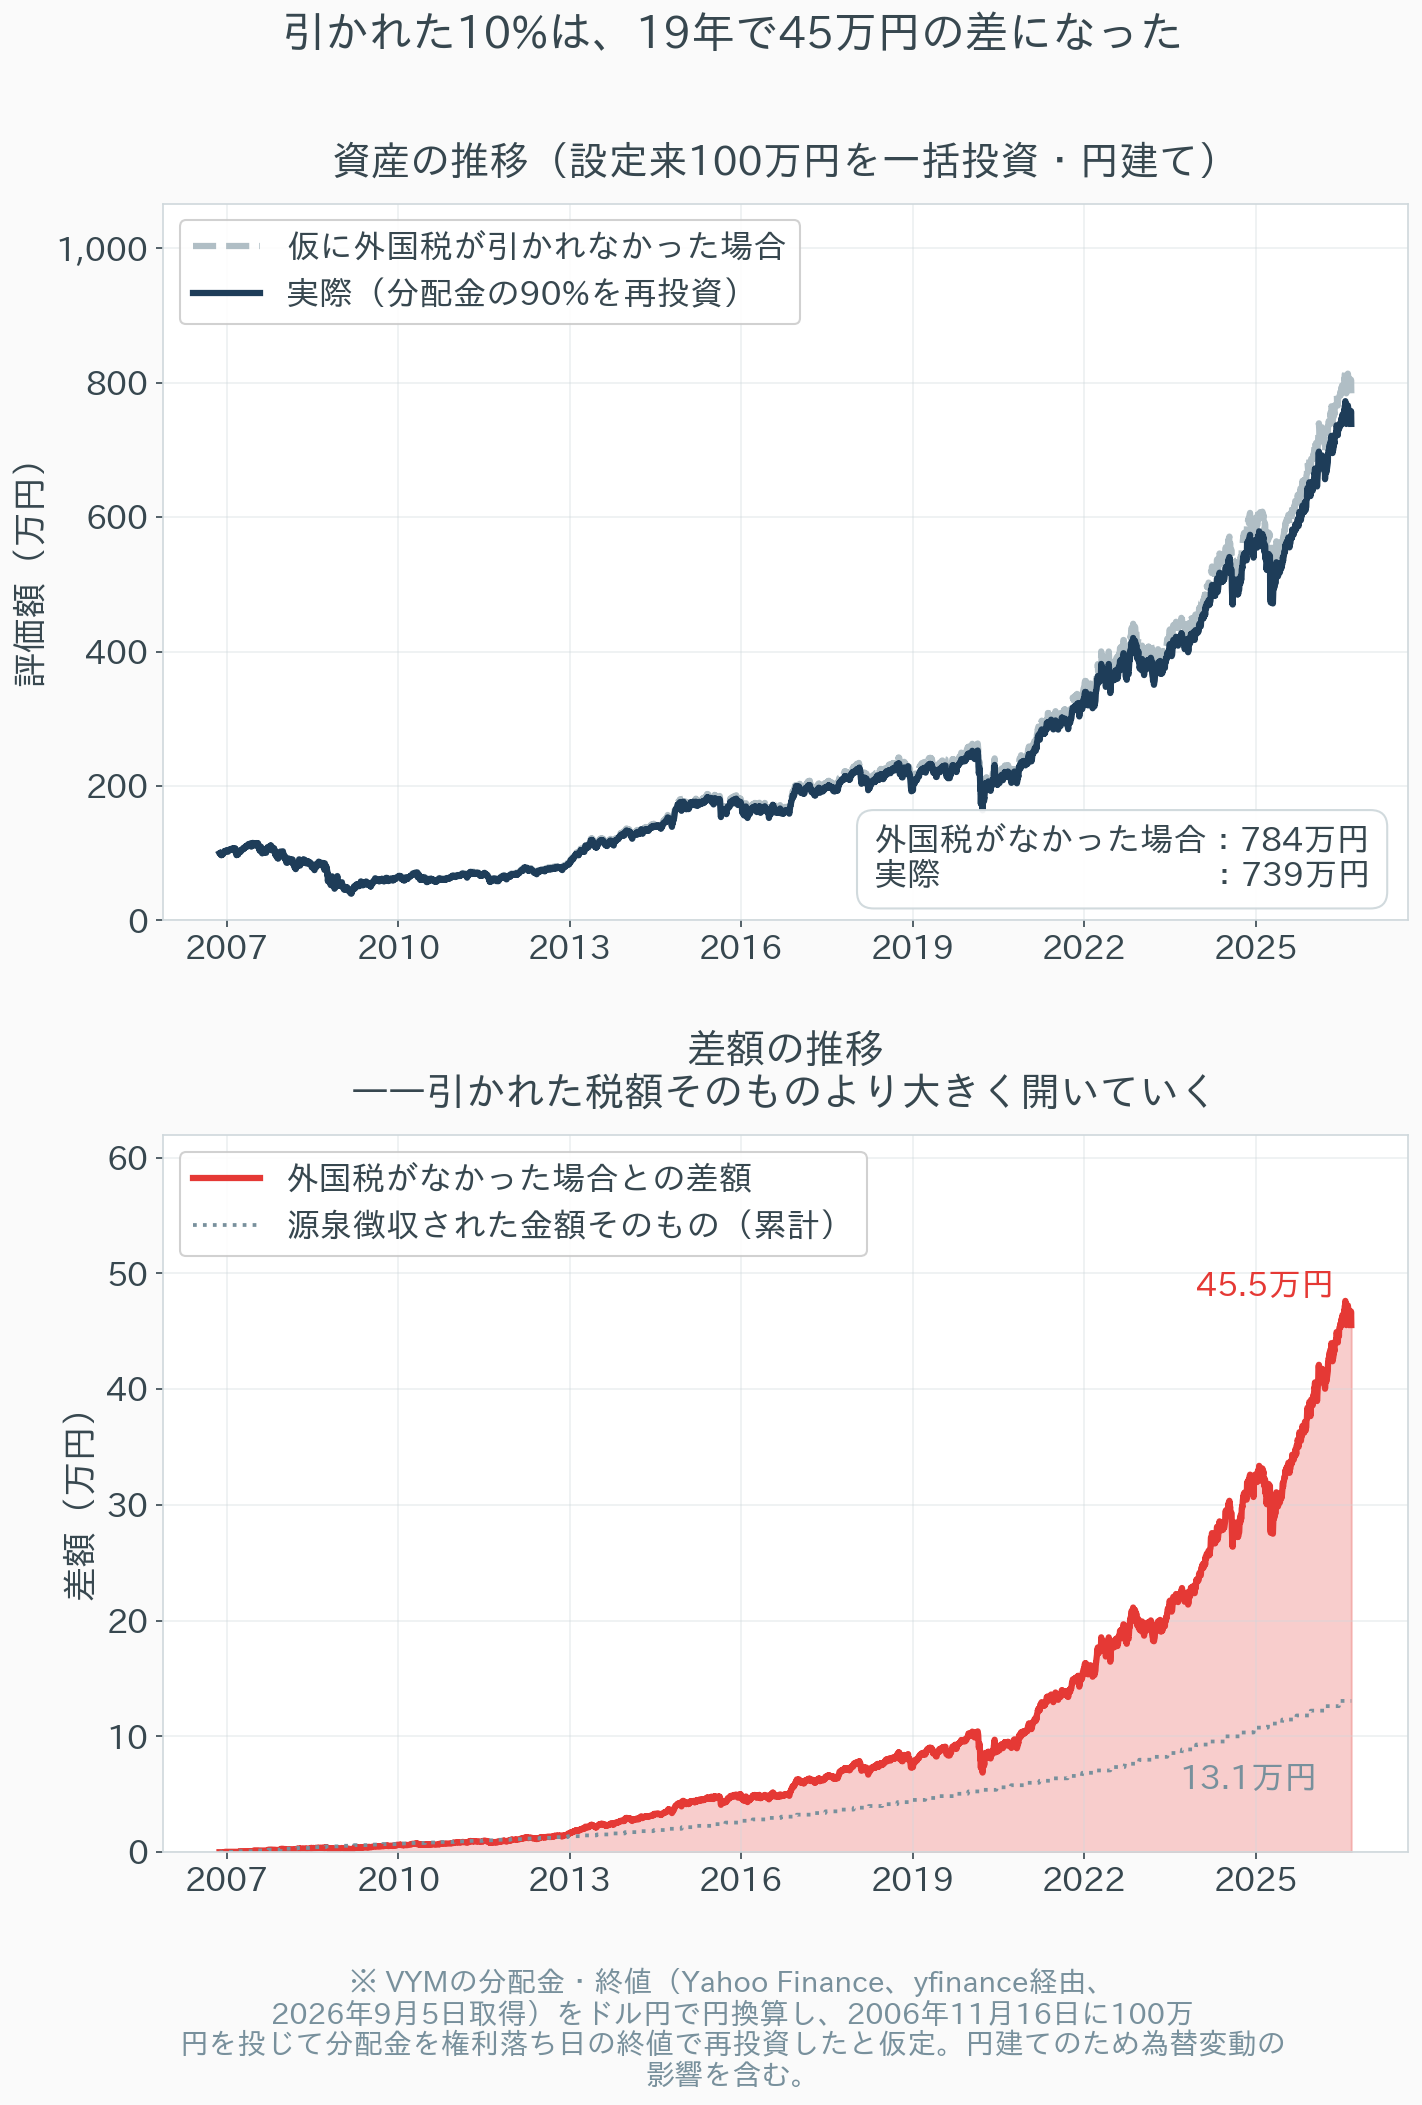
上段を見てください。2本の線はほぼ重なっています。約19年10ヶ月後の評価額は739万円と784万円。並べて見なければ差に気づきません。これが「盲点」と呼ばれる理由でもあります。資産額のグラフの上では、この1割は見えないのです。
しかし差額だけを取り出した下段では、はっきり形になります。最終的な差は45.5万円。ここで注目したいのは、点線で示した「実際に源泉徴収された金額そのもの(累計13.1万円)」との開きです。差額は源泉徴収額の約3.5倍まで膨らんでいます。
引かれた13.1万円は、その時点で再投資される機会も一緒に失われました。19年という期間の中で、その失われた再投資が失われた再投資を生み、最終的に3.5倍の差になった。これは複利計算をすれば当然そうなるという話ですが、「たかが1割」の実際の重みは、引かれた金額そのものではなく、その金額が働けなかった期間の長さで決まるということです。
高配当株の税金については、日本側の配当課税による複利の阻害という論点を別記事で扱っています。今回の外国税10%は、その日本側の課税がゼロになった後にも残り続ける部分だとお考えください。
見落とされやすいのは「記録が手元に残らない」こと
最後に、これが盲点になりやすい実務上の理由を一つ挙げておきます。
特定口座であれば、年が明けると「特定口座年間取引報告書」が届きます。そこには外国所得税額の欄があり、いくら引かれたかが一覧できます。確定申告で外国税額控除を使うなら、この書類が出発点になります。
一方、NISA口座は非課税口座なので、この年間取引報告書が作成されません。引かれた外国税の年間合計を、まとまった形で受け取る機会がないのです。分配金が支払われるたびの明細には記載されていますが、年に4回の入金を1件ずつ足し合わせて確認する人はほとんどいないでしょう。
「非課税だから確認する必要がない」という前提が、そのまま「引かれていることに気づかない」に直結する構造になっています。制度に不備があるという話ではありませんが、自分で意識しない限りこの数字は視界に入ってこない、という点は知っておく価値があると考えます。
では、どう考えるべきか
以上を踏まえて、私は3点に整理しています。
1つめは、それでもNISAは有利だということ。 配当100円あたりの手取りは、NISAなら90円、特定口座なら71.716円(外国税額控除を使っても79.685円)です。「外国税が取り戻せないなら特定口座の方がいいのでは」という判断にはなりません。ここは動きません。
2つめは、変わるのは商品の優劣ではなく、利回りの見積もりだということ。 配当利回り4%のETFをNISAで持っているなら、手取りベースの利回りは3.6%です。生活費の一部を配当で賄う計画を立てているなら、この0.4%の差は無視できません。「非課税だから表示利回りがそのまま入ってくる」という前提で組んだ計算は、1割ぶん下方修正しておく必要があると考えます。
3つめは、国内株の配当ならこの10%が存在しないということ。 これは事実として押さえておくだけで十分だと思います。だから国内高配当株にすべき、という話ではありません。米国株には米国株の分散上のメリットがあり、それを外国税10%と天秤にかけるのは各自の判断です。ただ、その天秤に「外国税」という重りが乗っていることを知らずに比較していたなら、比較そのものをやり直す価値はあるでしょう。
そのうえで、実務的にできることが一つあります。自分が今、年にいくらの外国税を払っているかを一度だけ計算しておくことです。保有額×配当利回り×10%、これだけです。私自身は楽天証券のNISA口座で分配金の入金明細を確認できる状態にしてあり、外国税がいくら引かれているかを把握したうえで、配当を出す商品と出さない商品の置き場所を決めています。金額が納得できる範囲なら、そのまま続ければいいだけの話です。問題は、金額を知らないまま「非課税だから」と考えていることの方だと考えます。
なお、NISAの非課税枠そのものの使い方(売却しても枠がすぐには戻らない点など)については、別記事で一次資料をもとに整理しています。

まとめ:あなたの状況別に整理する
- これから米国高配当ETFをNISAで買おうとしている人:表示されている配当利回りに0.9を掛けた数字が、実際に手元に入る利回りです。その水準で納得できるかを先に確認しておくことをおすすめします
- すでにNISAで米国高配当ETFを保有している人:慌てて売る理由はありません。売却すればNISA枠を消費し、翌年まで復活しないコストの方が大きくなる可能性があります。まずは年間の外国税額を把握することから始めるのがよいと考えます
- 国内籍の投資信託でNISAを運用している人:ファンド内部で外国税が引かれている点は同じですが、明細には現れません。二重課税調整はNISA口座では働かないため、この部分は基準価額のリターンに織り込まれていると理解しておけば十分です
- 国内高配当株が中心の人:配当に対する外国税はありません。NISAで受け取る国内株の配当は、文字通り100%が手元に残ります
制度の説明としての「NISAなら配当は非課税」は正しい。ただ、その非課税がどの国のどの税金を指しているのかまで書かれていることは、ほとんどありません。パンフレットの一行を、条文の一行と突き合わせてみると、こういう1割が姿を現します。数字の精度を1割上げるだけでも、長期の計画は違って見えてくるはずです。
免責事項
本記事は2026年9月5日時点で公表されている制度内容および取得データに基づいています。税制および租税条約は今後の改正により変更される可能性があります。外国税額控除および二重課税調整の適用可否・控除額は個々の所得状況によって異なるため、実際の申告にあたっては税理士等の専門家または所轄の税務署にご確認ください。本記事の試算は、分配金を権利落ち日の終値で再投資すること、米国の源泉徴収税率を一律10%とすることなどを前提とした簡易的なものであり、現実の運用成果を再現・保証するものではありません。また、過去の市場データによる検証結果は将来の同様の結果を示すものではありません。本記事は特定の金融商品・サービスを推奨するものではなく、投資に関する最終的な判断は、ご自身の責任において行っていただきますようお願いいたします。
コメント