「個人向け国債がNISAで買えるようになる」——そのニュース、どの段階の話でしょうか
「個人向け国債がNISAの対象に」「財務省と金融庁が国債の税優遇を要望」——2026年の夏以降、こうした見出しを目にした方は多いと思います。個人向け国債の利率はこの1年で大きく上がり、固定5年では2%を超えました。「NISAで国債を買えるなら、利子が非課税になってさらにお得なのでは」と期待した方もいるのではないでしょうか。
しかし、実際に提出された「要望書」の原文を読んでみると、印象はかなり変わります。2027年度(令和9年度)の税制改正要望として財務省と金融庁が出した国債の項目には、「NISA」という言葉が一度も出てこないのです。
この記事では、要望書の原文、国会に提出された法案、財務省の発行データを一次資料で確認し、「個人向け国債がNISAで買える」という話がいまどの段階にあるのかを整理します。そのうえで、仮にNISAの対象になった場合に非課税でいくら得をするのかも試算しました。期待をあおるのでも否定するのでもなく、判断の材料を並べることが目的です。
本記事にはアフィリエイトリンクが含まれます。
データの出典
本記事の内容は、以下の一次資料を直接確認したうえで作成しています。
- 金融庁の要望(概要):金融庁『令和9(2027)年度税制改正要望について』(2026年8月31日公表)
- 金融庁の要望(詳細):財務省ウェブサイト掲載の金融庁要望事項『国債に関する税制の検討』、『NISAの利便性向上等』(いずれも金融庁総合政策課)
- 財務省の要望:財務省『令和9年度税制改正要望事項 国債に関する税制の検討』(財務省理財局国債企画課)
- 国会に提出された法案:国民民主党『議員立法「国債NISA法案」を提出』(2026年7月10日、法律案要綱・条文を含む)、参議院『議案審議情報(第221回国会 参法第17号)』
- 個人向け国債の発行額・利率:財務省『個人向け国債の発行額の推移』(国債等関係諸資料、2026年10月発行分まで)
- 個人向け国債の商品性(課税・中途換金):財務省『個人向け国債の商品概要』
いずれも2026年10月4日に確認しています。
Step 1:要望書の原文には、何が書いてあるのか
まず、話の発端になった税制改正要望を確認します。税制改正は、各省庁が毎年8月末に翌年度の要望を出し、与党の税制調査会が年末に「税制改正大綱」として決定する、という流れで進みます。要望はスタート地点であって、まだ何も決まっていない段階です。
金融庁が2026年8月31日に公表した要望一覧を見ると、国債の項目は資料の最終ページ、「その他の要望項目」の中に次の1行で載っていました。
◇ 国債に関する税制の検討【事項要望】〔財務省と共同要望〕
NISAについては別の項目(「NISAの利便性向上等」)で独立したページが設けられていますが、そこで要望されているのは「非課税保有限度額の当年中の復活」と「つみたて投資枠における要件の整備」の2点です。NISAのページに国債の記載はありません。
では、国債の項目の中身はどうなっているのでしょうか。詳細版の要望書(様式は各省庁共通)を、主な欄ごとに書き出すと次のとおりです。
| 欄 | 金融庁の要望書(原文) |
|---|---|
| 項目名 | 国債に関する税制の検討 |
| 税目 | ― |
| 要望の内容 | 国債保有者層の多様化を通じた安定的な国債保有者層の構築と、個人投資家の資産形成ニーズへの対応の観点から、必要に応じ、所要の措置を検討する。 |
| 平年度の減収見込額 | ― 百万円 |
| 政策目的 | 現行制度を踏まえ、必要に応じ、所要の措置を検討すること。 |
| 施策の必要性 | 現行制度を踏まえ、必要に応じ、所要の措置を検討する必要がある。 |
| 政策の達成目標・適用期間・効果見込み など | すべて「―」 |
財務省理財局が出した同名の要望書も、要望の内容・政策目的・施策の必要性の文面は一字一句同じでした(減収見込額の欄は空欄)。
ここからわかることは3つあります。
- 「NISA」「相続税」という言葉は、どちらの要望書にも出てこない
- 税目が「―」で、どの税金をどう変えるのかが特定されていない
- 減収見込額も「―」で、制度の規模感すら示されていない
金融庁の一覧にある【事項要望】とは、具体的な制度案を示さず、「この分野について年末までに議論したい」という検討の場を確保しておく形式の要望です。エンジニアの感覚でたとえるなら、仕様書の項目欄だけ作って、中身に「TBD(未定)」と書いてある状態に近いと言えます。項目が立っている以上、議論の対象にはなっています。ただ、「NISAで買えるようにする」という具体案が要望書に書かれているわけではないのです。
ちなみに、金融庁のNISAの要望書の中で「個人向け国債」という言葉が出てくるのは1か所だけで、政府の「経済財政運営と改革の基本方針2026」からの引用部分です。
個人向け国債の魅力向上による国内投資家層の拡大を図る
政府として個人向け国債の魅力を高めたい、という方向性ははっきりしています。ただし、その手段が税制なのか、商品設計なのか、NISAなのかは、この文章からは読み取れません。
Step 2:では「NISA対象化」はどこから出てきたのか
要望書に書かれていないのであれば、「国債がNISAの対象に」という話はどこから来たのでしょうか。時系列で並べると次のようになります。
| 時期 | 出来事 | 資料 |
|---|---|---|
| 2026年6月 | 自民党内で、個人向け国債の相続税を減免する案が浮上。国民民主党はNISAの対象に加える案を主張 | 日本経済新聞『個人の国債保有増へ、自民に相続減税論 国民民主「NISA対象に」』(報道) |
| 2026年7月10日 | 国民民主党が「国債NISA法案」を参議院に提出 | 国民民主党の法律案要綱・条文(一次資料) |
| 2026年8月20日 | 財務省と金融庁が、個人向け国債の税優遇を「具体策は明示しない事項要望」として盛り込む方針と報道 | 日本経済新聞『個人向け国債に税優遇、財務省・金融庁が要望へ 与党内には慎重論』(報道) |
| 2026年8月31日 | 金融庁・財務省が要望を公表。国債は「国債に関する税制の検討【事項要望】」の1行 | 金融庁・財務省の要望書(一次資料) |
| 2026年12月(例年) | 与党が税制改正大綱を決定 | ― |
「NISAで買えるようにする」という具体案を文書として出しているのは、国民民主党の法案です。条文を確認すると、中身は次のとおりでした。
| 条文 | 内容(要約) |
|---|---|
| 第2条 | NISAの非課税の対象に「国債に係る利子所得及び譲渡所得等」を加えるものとし、政府はそのために必要な措置を「速やかに講ずる」。地方財政に悪影響を及ぼさないようにする |
| 第3条 | NISA口座内の国債について相続税の非課税の仕組みを設けるものとし、政府は「その在り方について速やかに検討を加え」、結果に基づいて措置を講ずる |
| 附則 | 公布の日から施行。NISAでの国内株式等への投資促進策も検討する |
この法案は、NISAの細かい仕組み(どの枠で買えるのか、枠をいくら使うのか等)を直接書き換えるものではなく、「政府に措置を講じさせる」ことを定めた形です。また、相続税については「検討して措置する」という書き方にとどまっています。参議院の議案審議情報(2026年10月4日確認)では、委員会への付託や採決の記録はありませんでした。
整理すると、報道と一次資料の対応は次のようになります。
| よく見かける表現 | 一次資料で確認できること |
|---|---|
| 「財務省・金融庁が国債のNISA対象化を要望」 | 要望書は「国債に関する税制の検討」という事項要望のみ。NISAの記載はない |
| 「国債がNISAで買えるようになる」 | 具体案として文書になっているのは野党の議員立法。審議の記録はない |
| 「国債の相続税が非課税に」 | 法案でも「在り方を検討して措置」という書き方。要望書には記載なし |
つまり、現時点で決まっていることは何もありません。年末の税制改正大綱で「国債」がどう書かれるかが、最初の分かれ目になります。この「要望」と「決定」の違いは、昨年のNISAスイッチング機能の件でも同じ構図でした。

Step 3:なぜ今、個人向け国債なのか
制度の話がここまで盛り上がっている背景には、個人向け国債そのものの人気の急回復があります。財務省の発行データを年度別に集計すると、その変化がはっきり見えます。
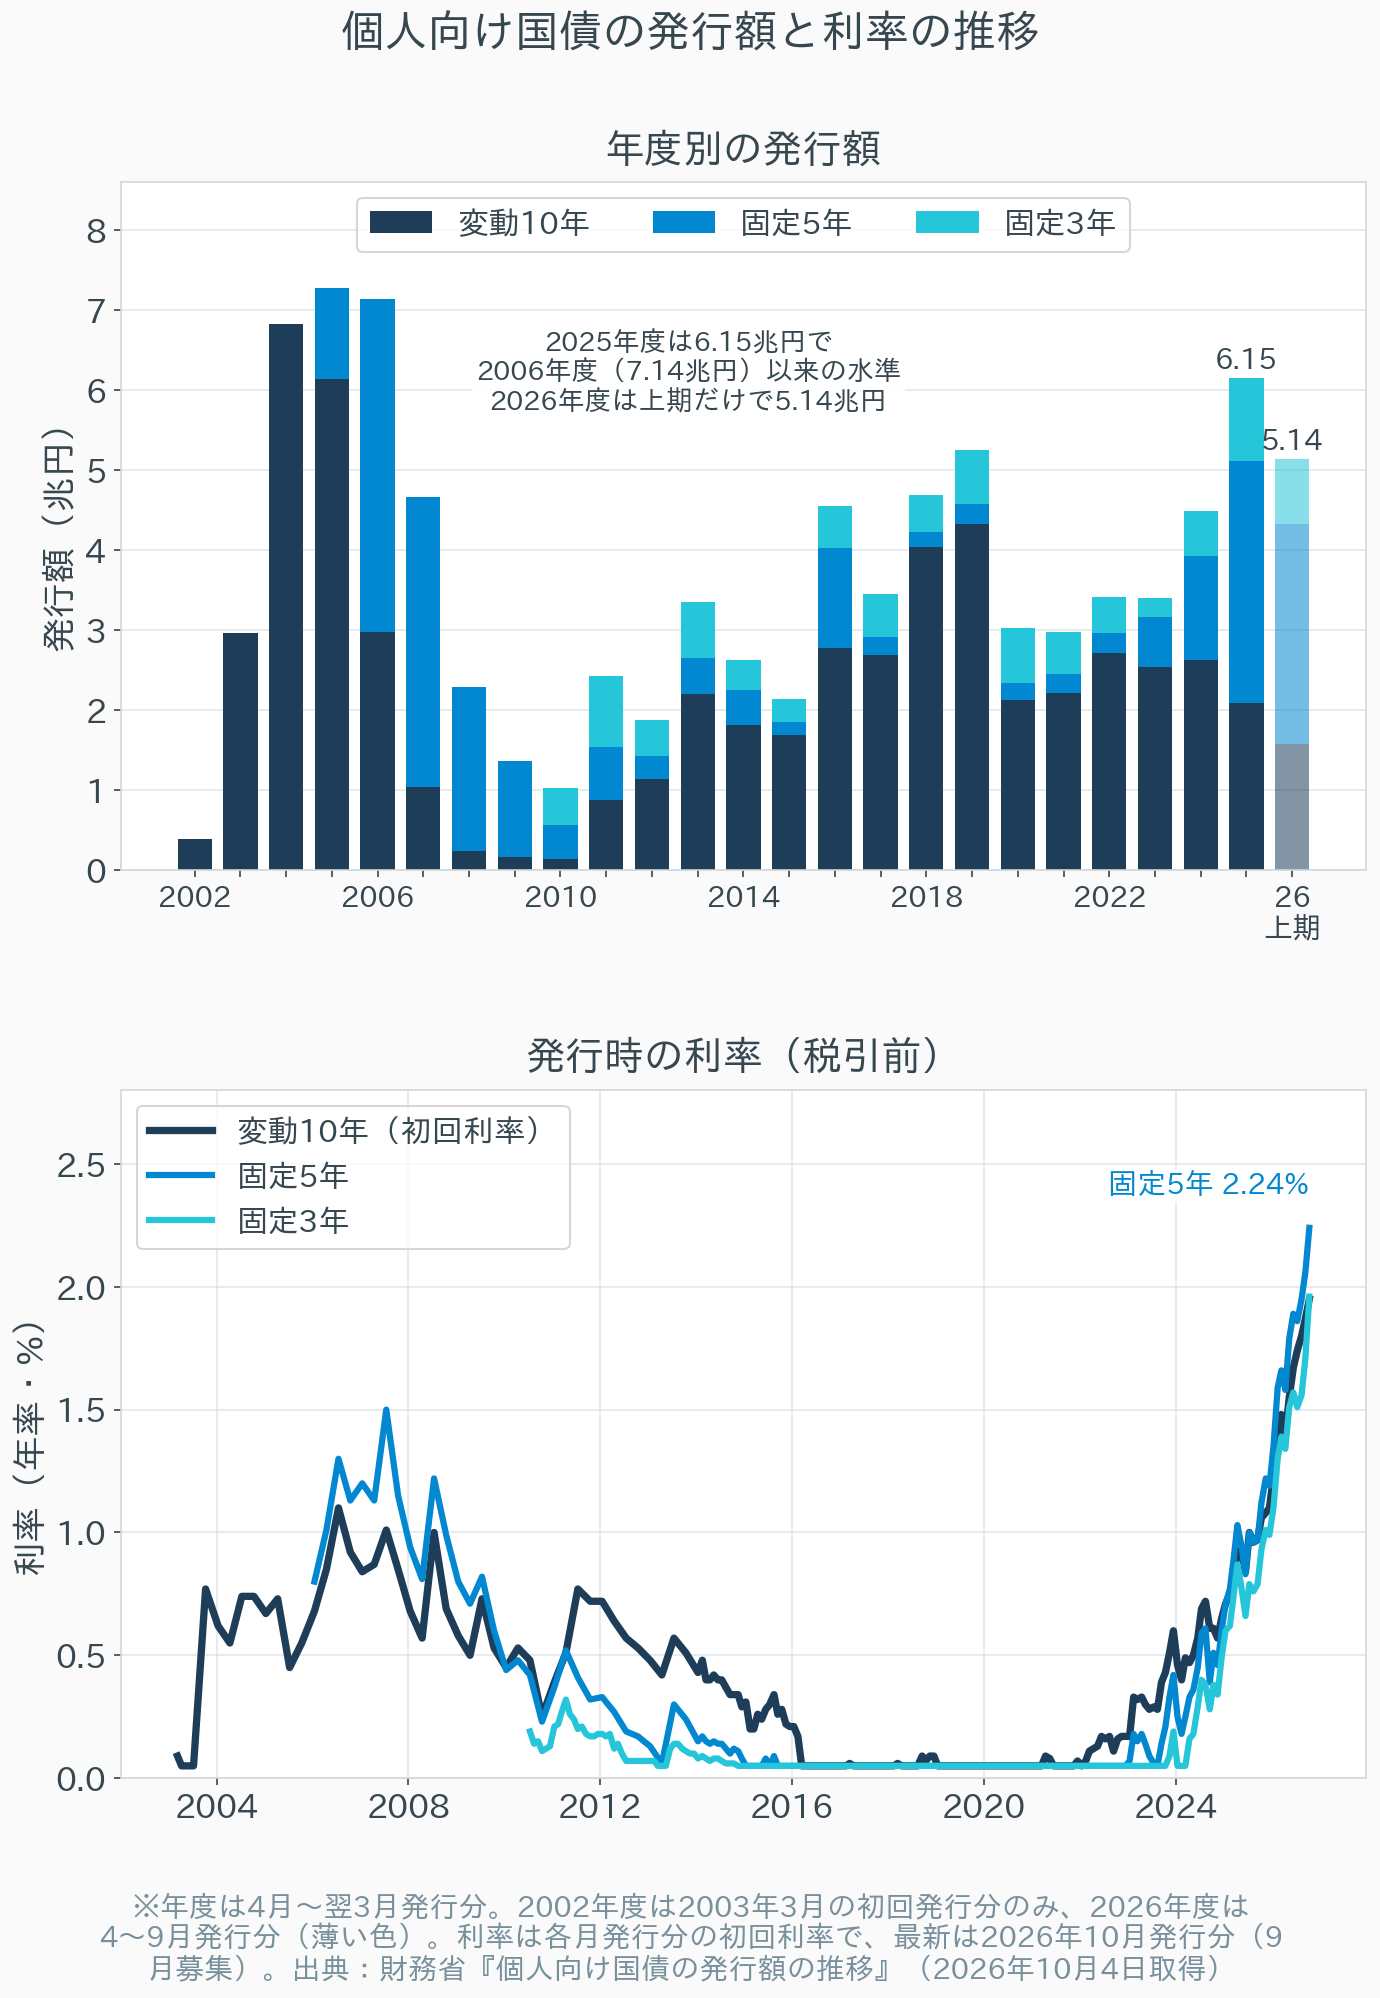
上段を見ると、2025年度の発行額は6兆1,526億円で、2006年度(7兆1,383億円)以来、19年ぶりの高水準でした。2026年度はさらに勢いが増しており、4〜9月の半年間だけで5兆1,390億円と、前年度1年分の8割を超えています。
下段の利率を見ると、理由は明らかです。2016年から2022年ごろまで、3つの商品はいずれも下限の年0.05%に張り付いていました。それが2023年以降に上がり始め、2026年10月発行分では固定5年が年2.24%、固定3年が年1.96%、変動10年が年1.95%(初回)になっています。特に、満期まで利率が変わらない固定5年の発行額が大きく伸びているのが2025年度以降の特徴です。
政府側の事情もあります。日銀が国債の買い入れを減らしているなかで、国債を安定的に持ってくれる買い手を国内の個人に広げたい、というのが要望書の「国債保有者層の多様化」という言葉の意味だと考えられます。長期金利が上がっている理由については、以下の記事で一次資料をもとに整理しています。
Step 4:仮にNISAで買えたら、いくら得になるのか
ここからは、「もしNISAの対象になったら」という仮定の試算です。
現在、個人向け国債の利子には、受け取るたびに20.315%(所得税・復興特別所得税15.315%+住民税5%)の税金が差し引かれます。NISAの対象になれば、この税金がかからなくなる、というのが一番わかりやすい変化です。
100万円を10年間保有した場合に、非課税になる税額を計算しました。比較のために、同じ100万円をNISA枠で「年3%」「年5%」で増える資産に投じた場合(あくまで仮定の利回り)も並べています。
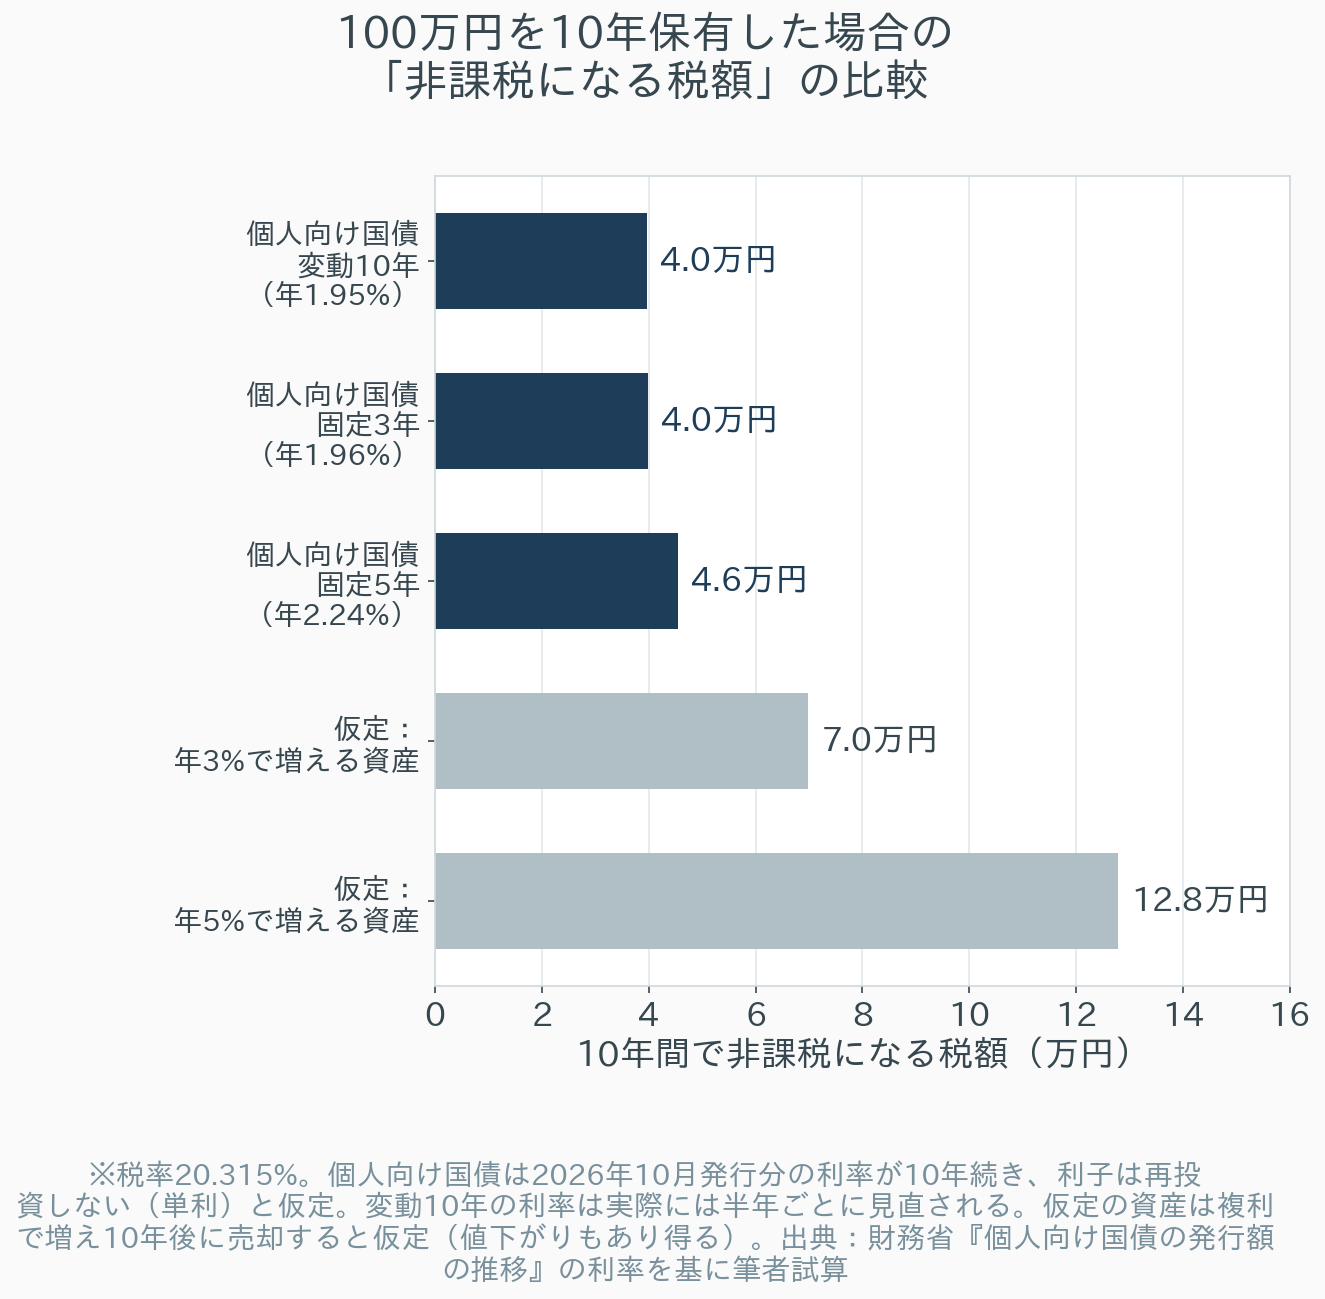
| 対象(利率・利回り) | 10年間の収益(税引前) | 非課税になる税額 |
|---|---|---|
| 個人向け国債 変動10年(年1.95%) | 195,000円 | 39,614円 |
| 個人向け国債 固定3年(年1.96%) | 196,000円 | 39,817円 |
| 個人向け国債 固定5年(年2.24%) | 224,000円 | 45,506円 |
| 仮定:年3%で増える資産 | 343,916円 | 69,867円 |
| 仮定:年5%で増える資産 | 628,895円 | 127,760円 |
※個人向け国債は2026年10月発行分の利率が10年間続き、利子は受け取って再投資しない(単利)と仮定。固定3年・固定5年は満期後に同じ利率で買い直すと仮定。変動10年の利率は実際には半年ごとに見直されます。仮定の資産は分配金を出さずに複利で増え、10年後に売却すると仮定。値下がりする可能性があり、利回りは保証されません。
100万円あたり、10年間で約4万〜4.6万円。1年あたりに直すと約4,000〜4,500円です。決して小さくはありませんが、「劇的に得になる」というほどの金額でもない、というのが率直な印象です。
この表から読み取れる、より大事なポイントがあります。非課税の価値は、その資産の利回りに比例するということです。非課税になるのは「収益にかかる税金」なので、収益が小さい資産ほど、非課税の恩恵も小さくなります。
枠を持て余す人と、枠が足りない人で意味が変わる
これがどう効いてくるかは、NISAの生涯の非課税保有限度額(1,800万円)を自分が使い切るかどうかで変わります。
NISAの枠は、容量の決まった高速ストレージのようなものだと考えると整理しやすくなります。容量に余裕があるなら、何を置いても困りません。一方、容量が足りないなら、そこに置くことで一番効果が出るデータから優先して置くのが合理的です。
- 1,800万円の枠を使い切らない見込みの人:枠に余裕があるので、国債を置いても他の資産を押し出すことはありません。NISA対象化がそのまま「利子の非課税化」というプラスになります。退職後で元本割れを避けたい方、預金に置いている資金が多い方にとっては、実現すれば素直に使いやすい制度だと考えます
- 1,800万円の枠を使い切る見込みの人:国債で100万円分の枠を使えば、その分ほかの資産を枠に入れられなくなります。上の表のとおり、利回りの低い資産ほど非課税の恩恵は小さいので、枠の使い方としての効率は下がります。もちろん、値動きの大きい資産は期待どおりに増えるとは限らず、利回りが保証された国債を持つこと自体に意味はあります。どちらを優先するかは、ご自身のリスク許容度次第です
実現しても、すぐには使えない可能性がある
もう一つ、一次資料を読んでいて気づいた点があります。個人向け国債は、商品の仕組みそのものが「利子に課税されること」を前提に設計されています。
発行から1年たつと中途換金できますが、その際は「直前2回分の各利子(税引前)相当額×0.79685」が差し引かれます。財務省の商品概要には、0.79685を掛けているのは「国債の利子の受取時に20.315%分の税金が差し引かれているため」と明記されています。NISAの中で持つ国債は利子に税金がかからないので、この計算式をそのまま当てはめると理屈が合わなくなります。
ほかにも、どの枠(つみたて投資枠・成長投資枠)で買えるのか、満期で償還されたときに枠がどう扱われるのか、すでに特定口座などで持っている国債を移せるのか(現行のNISAでは、他の口座で持っている商品をNISA口座に移すことはできません)といった論点があります。税制の大綱で方向性が決まったとしても、商品側・金融機関のシステム側の対応が必要になるため、実際に買えるようになるまでには一定の時間がかかると考えておくのが無難です。
現行制度でも「債券をNISAで」持つ方法はある
なお、国債そのものではありませんが、国内外の債券に投資する公募投資信託の中には、現行の成長投資枠の対象になっているものがあります。対象かどうかは、各金融機関のサイトや投資信託協会の公表リストで確認できます。また、令和8年度の税制改正大綱では、つみたて投資枠の対象に債券を主な投資対象とする投資信託を加える方向も示されました。「NISAの中で債券も持ちたい」というニーズに限って言えば、国債の対象化を待たなくても選択肢はゼロではありません。
では、どう考えるべきか
ここまでの内容を踏まえると、私は次のように考えています。
決まっていない制度を前提に、今の行動を変えない。 要望書の段階では、NISAの対象になるかどうかも、いつからかも、まったく決まっていません。「NISAで買えるようになるまで国債の購入を待とう」と考えている方もいるかもしれませんが、待っている間、そのお金を利子のほとんどつかない場所に置いておくのであれば、注意が必要です。100万円を変動10年(年1.95%)で持てば、利子は年19,500円(税引後で約15,500円)です。一方、NISAで非課税になる効果は年約4,000円。仮に実現するとしても、それまで待つことで失う利子の方が大きくなりやすい計算です。
年末の税制改正大綱を、原文で確認する。 国債の扱いが動くとすれば、最初に文書として現れるのは12月の税制改正大綱です。そこに「国債」「NISA」がどう書かれるかで、話が具体化したのか、検討止まりなのかがわかります。報道の見出しだけで判断せず、大綱本文の該当箇所を確認することをおすすめします。
自分のNISA枠が「余る側」か「足りない側」かを把握しておく。 Step 4で見たように、国債がNISAに入ったときの意味は、枠を使い切るかどうかで変わります。そのためには、今の枠の使用状況と、今後の積立ペースで1,800万円に届くのかを知っておく必要があります。私は楽天証券のNISA口座を使っており、総枠のうち簿価でいくら埋まっているかを管理画面でいつでも確認できるようにしています。制度が変わったときに慌てないためにも、まずは自分の枠の残量を数字で把握しておくのが第一歩だと考えます。
国債を預金の代わりに使う考え方そのものについては、生活防衛資金の置き場所を比べた以下の記事も参考になると思います。
まとめ:あなたの状況別に整理する
| あなたの状況 | 考え方 |
|---|---|
| 「NISAで買えるようになったら国債を買おう」と待っている人 | 現時点では要望書にNISAの記載はなく、何も決まっていません。待つ間に失う利子と、実現した場合の非課税効果(100万円あたり年約4,000円)を比べたうえで判断するのが現実的です |
| 金利上昇を受けて、国債を検討している人 | 個人向け国債は今でも1万円から購入でき、発行から1年たてば中途換金できます。利子に20.315%の税金がかかることを前提に、預金や他の資産と比べて検討できます。なお、10月募集分(11月発行)の利率は10月7日に財務省から発表される予定です |
| NISA枠を使い切る見込みで、運用中心の人 | 仮に国債がNISA対象になっても、利回りの低い資産ほど非課税の恩恵は小さくなります。枠の使い方の優先順位を考える材料として、表の数字を参考にしてください |
| 税制ニュースを追っている人 | 「要望」「大綱で決定」「法案成立」「施行」は別の段階です。今回の国債は、まだ最初の「要望(それも事項要望)」の段階です。12月の大綱本文で確認するのがおすすめです |
免責事項
本記事は2026年10月4日時点で公表されている要望書・法律案・統計データに基づいています。今後の税制改正大綱、国会審議、法令・告示の改正によって、制度の内容が新たに決まったり変更されたりする可能性があります。試算は本文に記載した前提に基づくもので、将来の金利や運用成果を保証するものではありません。また、本記事は特定の金融商品・サービスへの投資を推奨するものではありません。投資に関する最終的な判断は、ご自身の責任において行っていただきますようお願いいたします。
コメント