「新NISAで97%が利益」と聞いて、安心しましたか
「新NISAのつみたて投資枠で、97%の人が利益を出している」——日本証券業協会(日証協)の『新NISA白書』に載ったこの数字を、ニュースや解説記事で目にした方もいると思います。翌年の白書2025では、つみたて投資枠で98%、成長投資枠でも95%が利益。さらに「金融経済教育を受けた人ほど利益を得ている」「売買を繰り返さない人ほど利益を得ている」という分析まで添えられていました。
ほぼ全員が勝っている。勉強した人はもっと勝っている。読んでいて、少しほっとした方もいるかもしれません。
ただ、この「97%」を見たとき、私はエンジニアとして二つのことが気になりました。この97%は、誰を分母にした97%なのか。 そして、負けた人がほとんどいない中で、「勝った人の特徴」をどこまで言えるのか。 自動車の耐久試験でいえば、試験した車のほとんどが壊れなかったとき、壊れた数台だけを見て「壊れる車の共通点」を語るのは危うい、という話です。
そこで、白書の元になっている日証協のアンケート調査報告書まで遡り、同じ年の同じ質問の集計を突き合わせてみました。すると、「97%」の裏側にある分母の違いと、「自分の損益を把握していない人」の存在が見えてきました。
本記事にはアフィリエイトリンクが含まれます。
データの出典
本記事の数値は、以下の一次資料(PDF原文)を直接確認したうえで作成しています。
- 2024年の損益(利用者全体・属性別):日本証券業協会『新NISA開始1年後の利用動向に関する調査報告書』(2025年5月公表。2024年に新NISAで金融商品を購入した7,610人へのインターネット調査)図表6-14・6-28・8-16
- 2024年の損益(回答者ベース)と「利益を得ている人の特徴」:日本証券業協会『新NISA白書2024』(2025年6月)所収、山沖義和氏(SBI金融経済研究所)コラム「2024年の新NISA購入から見た傾向と対策」図表C-2・C-3
- 2025年の損益と金融リテラシー:日本証券業協会『新NISA白書2025』(2026年7月)所収、同氏コラム「2025年の新NISA購入から見た傾向と対策:金融リテラシーの向上がカギ」図表5・6
- 2025年の損益(利用者全体):日本証券業協会『新NISA開始後の利用動向に関する調査(調査結果概要)』(2026年2月。2025年に購入した7,926人、調査時期2026年1月)
- 各年の相場環境:上記白書2024・白書2025の「市場動向と新NISA」の章
いずれも2026年10月23日に確認しています。
検証①:同じ年、同じ質問でも「プラス」は82.8%にも97%にもなる
まず、2024年のつみたて投資枠の損益について、二つの資料の数字を並べます。
| 資料 | 分母 | プラス | マイナス | わからない |
|---|---|---|---|---|
| 調査報告書(図表6-14) | つみたて投資枠の利用者全体 6,008人 | 82.8% | 2.3% | 14.9% |
| 白書2024コラム(図表C-2) | 損益と売買銘柄の両方に回答した 4,632人 | 97%(4,510人) | 3%(122人) | ― |
元になっているのは同じアンケートです。違いは分母だけです。
調査報告書には、損益の選択肢として「わからない(把握していない)」があり、つみたて投資枠の利用者の14.9%、およそ7人に1人がこれを選んでいます。白書のコラムは、こうした人や関連する質問に答えていない人を除いた4,632人で計算しているため、97%という高い数字になります。
成長投資枠でも構造は同じです。
| 資料 | 分母 | プラス | マイナス | わからない |
|---|---|---|---|---|
| 調査報告書(図表6-28) | 成長投資枠の利用者全体 5,408人 | 70.2% | 12.2% | 17.6% |
| 白書2024コラム(図表C-2) | 回答者 4,009人 | 85%(3,407人) | 15%(602人) | ― |
誤解のないように書いておくと、コラムの集計方法が間違っているわけではありません。「損益が分かっている人のうち、何割がプラスか」を知りたいなら、わからない人を除くのは自然な処理です。コラムにも「未回答者を除く」と明記されています。
ただ、見出しの「97%」だけが独り歩きすると、「新NISA利用者のほぼ全員が、自分の損益を把握したうえで利益を出している」という、実際とは違う絵が浮かびます。実際には、利用者の6〜7人に1人は、そもそも自分がプラスかマイナスかを把握していませんでした。
検証②:年収が低い層に多いのは「マイナス」ではなく「わからない」
白書のコラムは、利益を得ている人の特徴の一つに「個人年収が高い」ことを挙げています。では、年収が低い層では損をしている人が多いのでしょうか。調査報告書には、年収別の内訳がそのまま載っています。
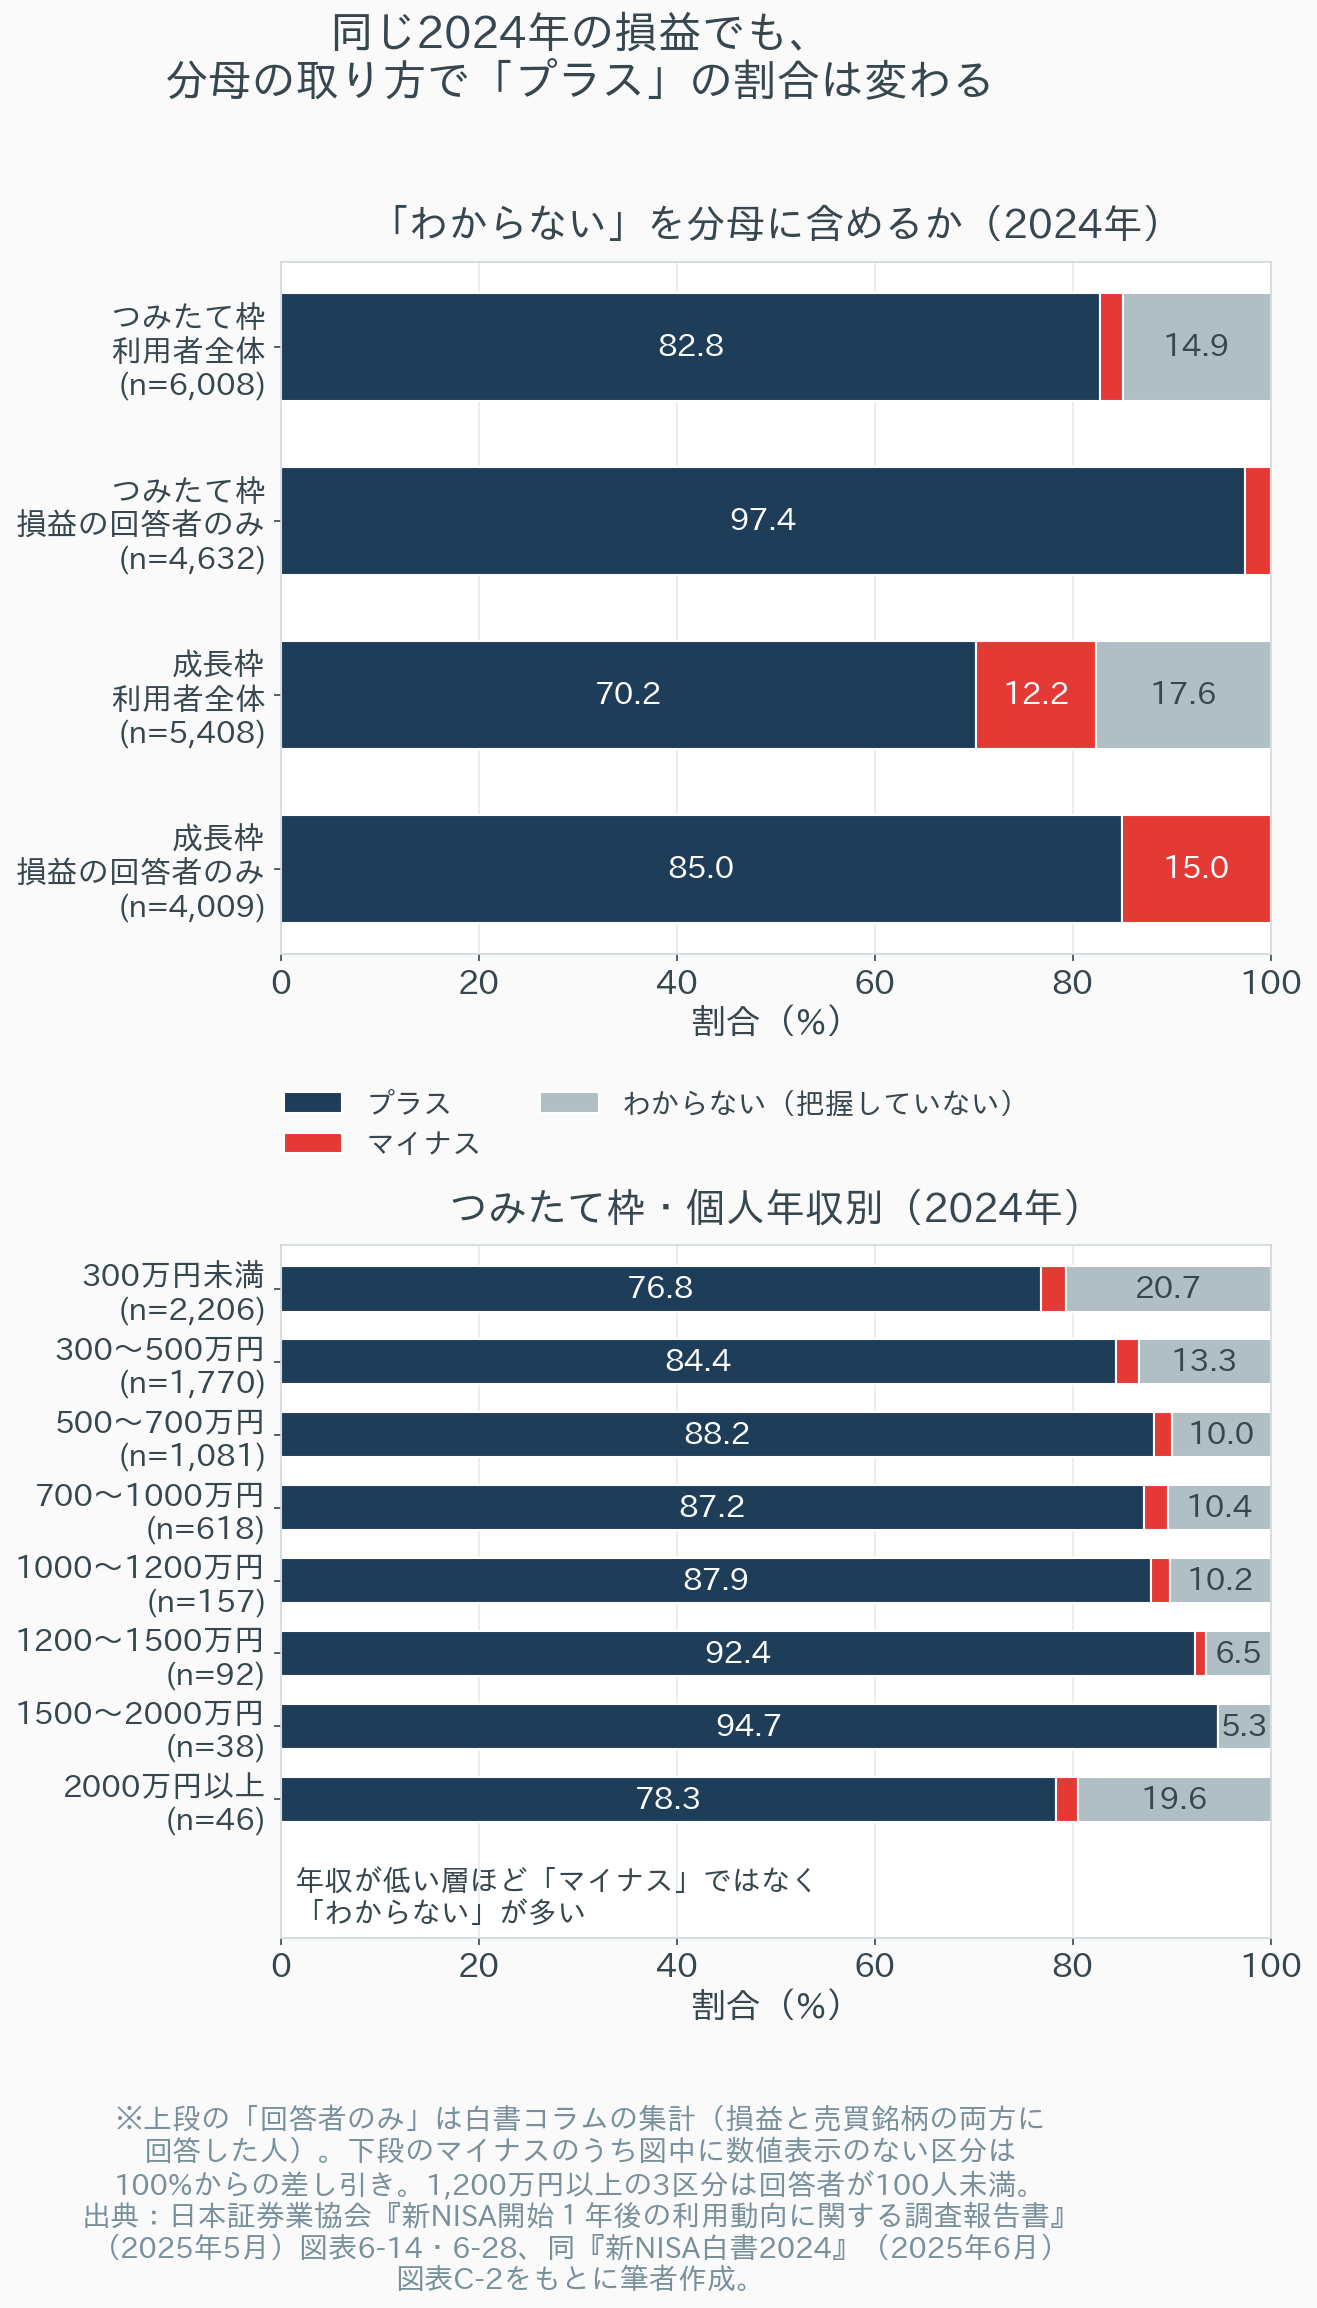
つみたて投資枠で見ると、プラスの割合は年収300万円未満で76.8%、500〜700万円で88.2%と、確かに年収が上がるほど高くなる傾向があります。
ところが内訳を見ると、マイナスの割合はどの年収帯でも0〜2.5%程度で、ほとんど変わりません。 差を生んでいるのは「わからない」のほうで、300万円未満では20.7%、500〜700万円では10.0%、1,200〜2,000万円の区分では5〜7%程度です(ただし1,200万円以上の3区分は回答者が100人未満で、2,000万円以上では「わからない」が19.6%に戻るなど、ばらつきも大きくなります)。
つまり、つみたて投資枠に限っていえば、「年収が低い人ほど損をしている」のではなく、「年収が低い人ほど、自分の損益を把握していない人が多い」というのが、この表から読み取れることです。
成長投資枠では少し事情が違い、300万円未満ではマイナスも14.1%と、年収が高い層よりやや多めです。個別株を含む成長投資枠では、年収による差が損益そのものにも出ている可能性があります。ただ、ここでも「わからない」は300万円未満で21.7%と、年収区分の中で最も多くなっています。
白書のコラムで使われている分析は、損益を回答した人だけを対象にしています。ですから、この「把握していない人」の偏りが分析結果に直接入り込んでいるわけではありません。それでも、「誰が損益を答えたのか」自体が年収によって偏っていることは、結果を読むときに頭に置いておきたい点です。
検証③:2年続けて上げ相場。比べる相手の「損失組」はごく少数
次に、相場環境です。白書の市場動向の章によると、日経平均は2024年に年間で19.2%上昇し、2025年は年間で1万445円高と、上昇幅としては過去最大でした(年末値で見るとおよそ26%の上昇)。全世界株の代表的な指数であるMSCI ACWIも、2024年は15.7%上昇しています。
途中で大きな下落がなかったわけではありません。2024年8月5日には日経平均が1日で4,451円下落し、2025年4月にも米国の「相互関税」発表を受けて急落しました。それでも、年末時点で見れば2年とも株価は大きく上がっていました。
この2年間で、プラスの割合はさらに上がっています。
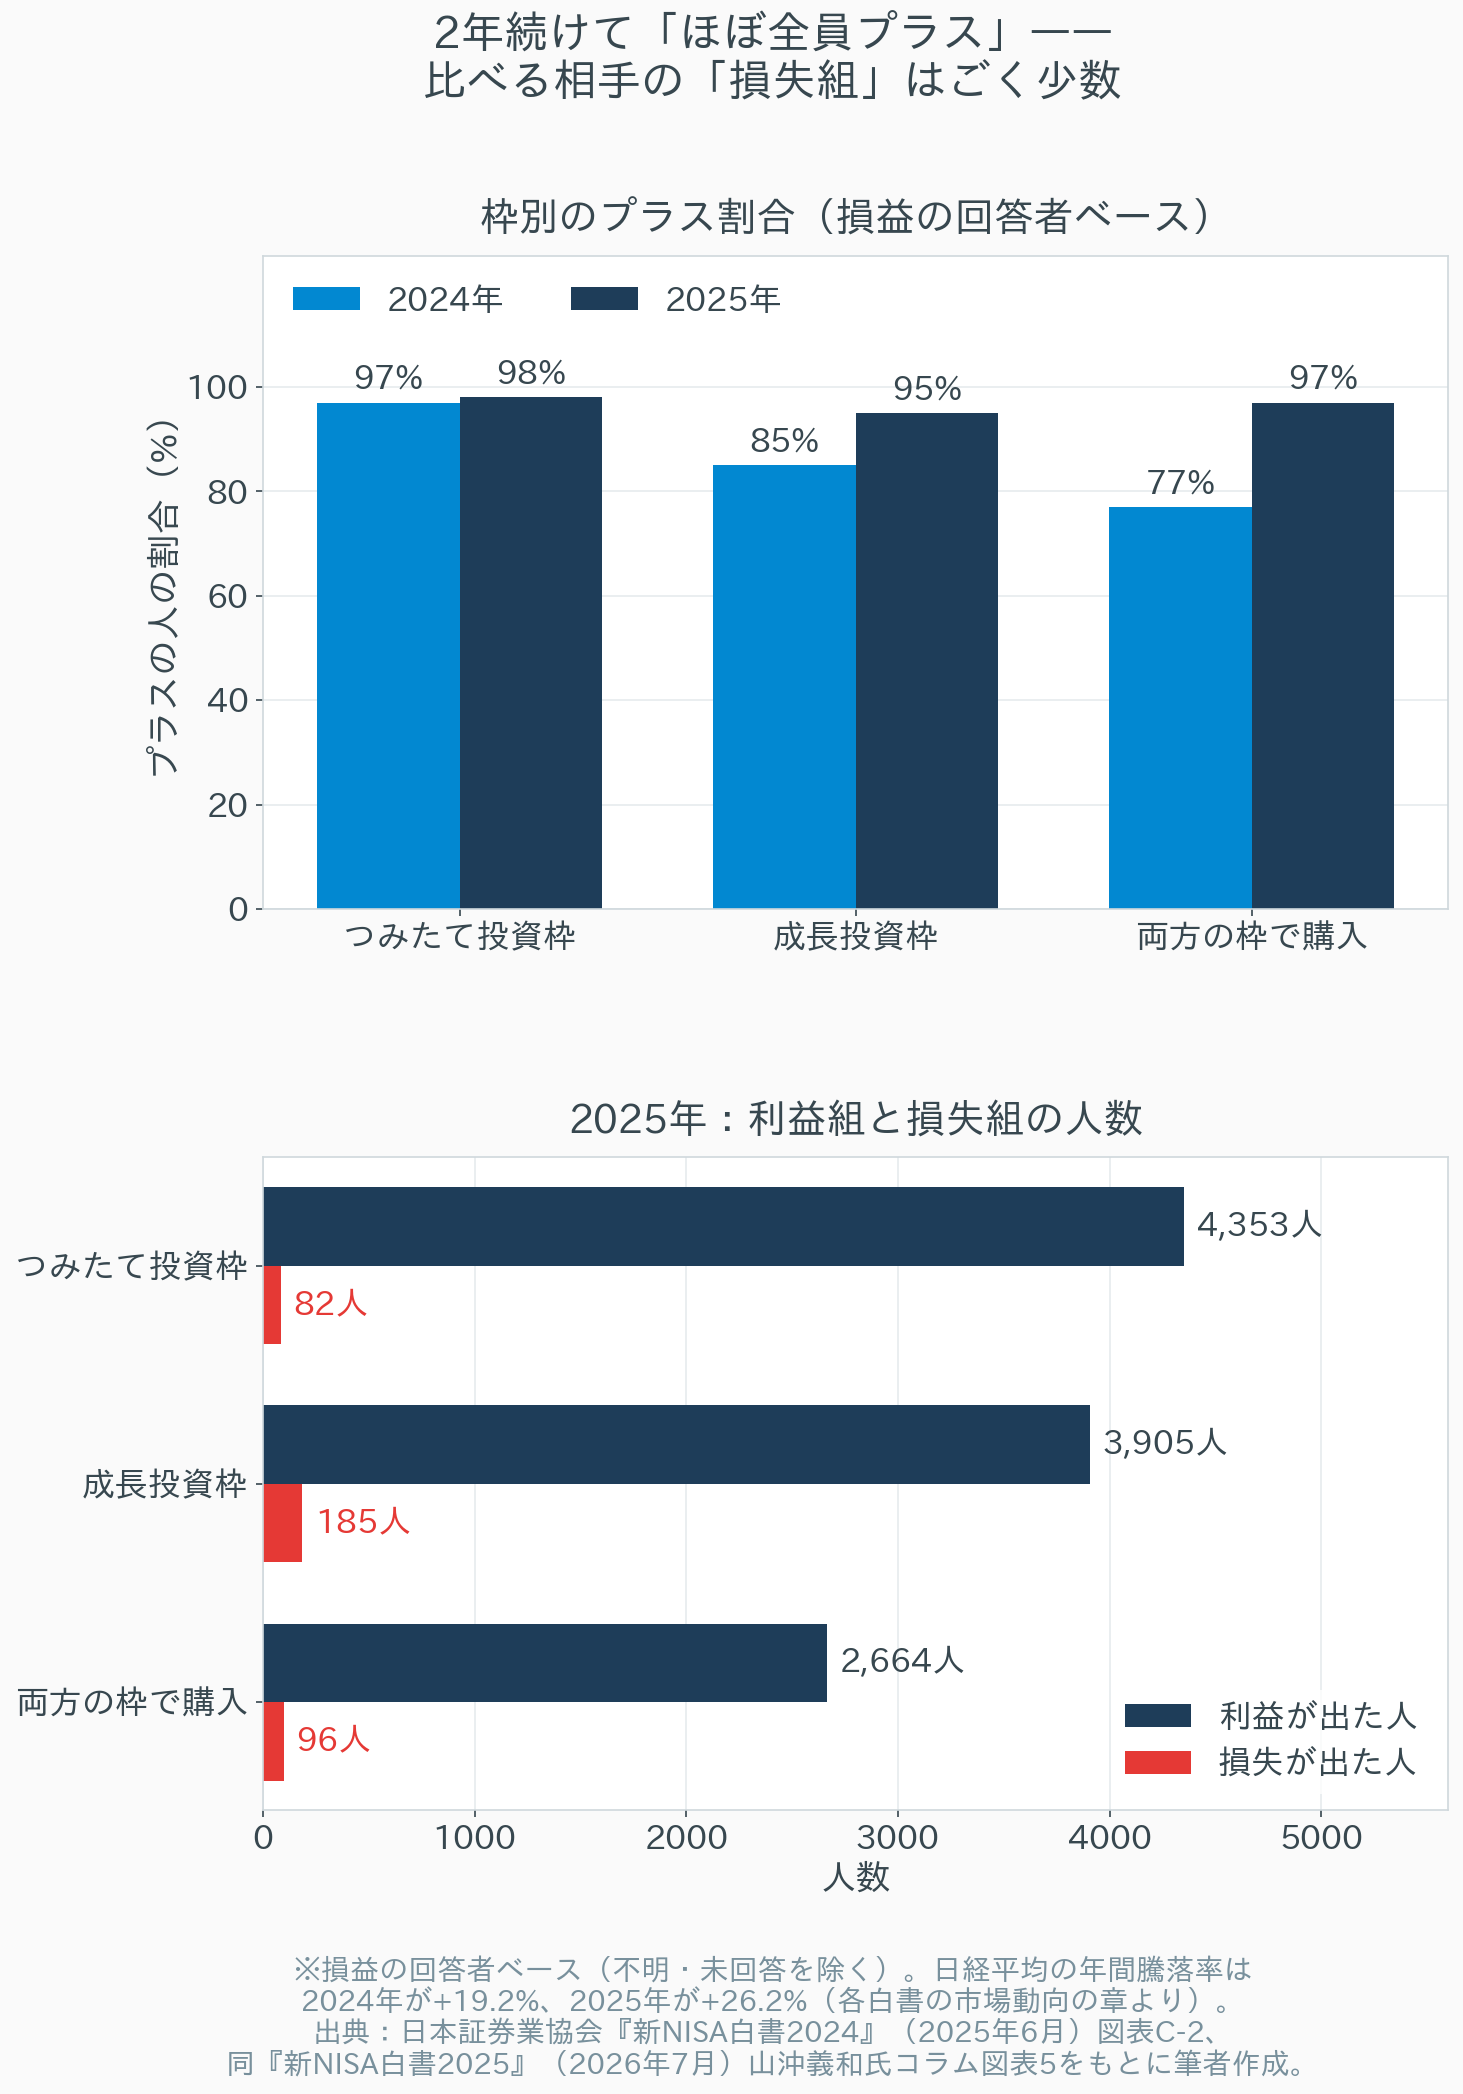
注目してほしいのは下段です。2025年に損失が出た人は、つみたて投資枠で82人、成長投資枠で185人、両方の枠を使った人で96人しかいません。利益が出た人は数千人単位ですから、比べると棒がほとんど見えないほどです。
白書2025のコラムは、利益を得た人のほうが損失を出した人よりも「金融リテラシー指数」(複利・実質金利・分散投資についての3問の正誤問題の得点)の平均が高く、その差は統計的に有意(1%水準)だったと報告しています。ただ、比べているのは数千人の利益組と、数十〜百数十人の損失組です。コラムの筆者自身も、「95%以上の人が含み損益を含めて利益を得ている状況であるため、必ずしも十分なデータがそろっている訳ではない」と書き添えています。
冒頭の耐久試験のたとえに戻ると、これは「数千台が無事に走り切り、壊れたのは82台だった試験」で、壊れた82台の共通点を探している状態です。何かの傾向は見えるかもしれません。ただ、そこから「この条件を満たせば壊れない」とまで言い切るのは難しい、と私は考えます。
検証④:「勝った人の特徴」はどこまで言えるのか
では、2024年の白書に載っていた「利益を得ている人の特徴」はどう読めばよいでしょうか。コラムの図表C-3を、原文に沿って整理します。
| 特徴 | つみたて投資枠 | 成長投資枠 | 両方の枠とも利益 |
|---|---|---|---|
| 金融経済教育の受講歴 | 関係なし | あり | あり |
| 利用金融機関 | ネット証券会社 | 関係なし | ネット証券会社 |
| 個人年収 | 高い | 高い | 高い |
| つみたて投資枠での売却 | なし | ― | なし |
| つみたて投資枠で複数銘柄を購入 | なし | ― | 関係なし |
| 成長投資枠での売却 | ― | なし | 関係なし |
| 成長投資枠で複数銘柄を購入 | ― | なし | 関係なし |
※「関係なし」は、原文で10%水準で有意な係数が得られなかった項目(×印)。「―」は分析の対象外
この表を読むうえで、押さえておきたい点が三つあります。
1つ目:分かるのは「向き」だけで、「大きさ」は分かりません。 この分析はプロビット・モデル(「利益が出たか・出なかったか」の二択が、どの属性と結びついているかを推計する統計手法)によるもので、図表に示されているのは「統計的に意味のある関係があったかどうかと、その向き」だけです。たとえば「1銘柄だけの人はどれくらい利益の出る確率が高かったのか」という大きさは示されていません。
2つ目:「銘柄数」は「多いほど悪い」ではなく「1銘柄か、複数か」です。 つみたて投資枠の「複数銘柄の購入:なし」は、2024年中に買ったのが1銘柄だけだった人、という意味です。「銘柄を増やすほど成績が下がる」という連続的な関係を示したものではありません。
3つ目:金融経済教育は、つみたて投資枠では有意になっていません。 「金融教育を受けた人ほど勝っている」と要約されがちですが、原文では、つみたて投資枠についてはこの項目は「関係なし」です。
さらに、調査報告書には少し意外な集計もあります。
| つみたて投資枠の購入銘柄数(図表8-16) | 人数 | 金融経済教育の経験あり |
|---|---|---|
| 2銘柄以下(平均以下) | 3,382人 | 20.3% |
| 3銘柄以上(平均以上) | 1,873人 | 33.2% |
金融経済教育を受けた人ほど、つみたて投資枠で多くの銘柄を買っています。一方でコラムの分析では、つみたて投資枠では「1銘柄だけ」の人のほうが利益と結びついていました。教育を受けた人ほど銘柄を増やし、銘柄を増やさなかった人ほど利益が出ていた。単純に「教育を受ければ勝てる」とは読めない、ねじれた関係です。
もう一つ気をつけたいのが、項目どうしの絡み合いです。年収が高い人はネット証券を使っている割合が高いかもしれませんし、金融リテラシーも高いかもしれません。白書2025のコラムでも、成長投資枠を選ぶ人の特徴として「年齢が高い」「ネット証券会社の利用者」「金融リテラシー指数が高い」が同時に挙げられています。統計モデルはある程度こうした重なりを調整しますが、アンケートに含まれていない要因(投資を始めた時期、投資額、本人の性格など)までは調整できません。
計測の世界には、「センサーの取り付け位置が変われば、同じ現象でも違う値が出る」という当たり前の前提があります。ここで見ている「特徴」も、上げ相場の1年間に、アンケートに損益を答えた人の中で、どんな属性が利益と一緒に現れたかという測定値です。原因を特定したものではない、と理解しておくのが安全だと考えます。
では、このデータから何が言えるのか
ここまで、白書の数字を疑う方向で見てきましたが、データが無意味だと言いたいわけではありません。分母に気をつけても、言えることはあります。
言えること: 2024年・2025年の新NISA利用者の大半は、損益を把握している人に限れば利益が出ていました。つみたて投資枠で1銘柄だけを買い、売らずに持っていた人ほど利益と結びついていた、という結果も、「シンプルな構成で持ち続ける」という長期投資の基本と矛盾しません。
言えないこと: これは2年続けて上げ相場だった期間の、年末時点の損益です。下げ相場の年に同じ調査をすれば、プラスの割合は大きく下がるはずです。また、「金融教育を受ければ」「1銘柄に絞れば」利益が出る、という因果関係を示したものでもありません。
私がこのデータで一番引っかかったのは、むしろ「わからない(把握していない)」が利用者の約15〜18%いたことです。上げ相場の今は、把握していなくても困りません。ですが、次に大きな下落が来て含み損になったとき、普段から自分の損益を見ていない人は、その数字に初めて出会うことになります。下落局面で慌てないための準備は、知識を増やすことよりも先に、自分の現在地を知っておくことなのかもしれません。
この検証の限界
アンケートの自己申告です。 損益は回答者本人の認識によるもので、口座の実データではありません。「プラス」と答えた人が正確に損益を計算しているとは限りません。
2024年と2025年は別々の調査です。 それぞれ「その年に新NISAで金融商品を購入した人」を対象にしており、同じ人の2年間の変化を追ったものではありません。「2024年に損をした人が2025年に回復したか」は分かりません。
白書2025の「金融リテラシー指数」の平均値そのものは、本記事では扱っていません。 原文では利益組と損失組の平均値を比べた図(図表6)が示されていますが、本記事では統計的に有意だったという結論のみを引用しています。
私が行ったのは、公表された集計表の読み直しだけです。 個票データを使った独自の再分析ではありません。
まとめ:あなたの状況別に整理する
- これから新NISAを始める人:「97%が利益」は、2年続いた上げ相場の、しかも損益を把握している人に限った数字です。始めた年に含み損になることは十分ありえます。その前提で、積立額と銘柄を決めておくことをおすすめします
- すでに積み立てているが、損益を見ていない人:もしアンケートで聞かれたら「わからない」と答えそうなら、年に一度、年末だけでも「いくら入れて、いまいくらか」を確認しておくと安心です。私自身も楽天証券のつみたて投資枠で積立を設定していて、普段はほとんど画面を開きません。それでも、次の下落が来たときに初めて数字を見る、という状態は避けたいと考えています
- 成長投資枠で銘柄を増やしている人:銘柄数と利益の関係は「大きさ」までは分かっておらず、銘柄を減らせば勝てると言える根拠はありません。ただ、なぜその銘柄を持っているのかを一つずつ説明できるかどうかは、一度確かめてみる価値があると考えます
「新NISAで97%が利益」は、嘘ではありません。ただ、それは「損益を把握している人のうち、上げ相場の1年間で」という条件付きの97%でした。数字そのものより、その数字が誰を数えて、誰を数えていないのか。そこを確かめる習慣のほうが、次の相場で役に立つはずです。あなたは今、自分の損益を答えられるでしょうか。
免責事項
本記事は2026年10月23日時点で公表されている日本証券業協会の調査・白書に基づいています。記事中の割合・人数は同協会の公表資料からの引用で、一部(回答者ベースの小数点以下の割合、図中に数値表示のない区分のマイナスの割合)は筆者が公表値から算出しています。アンケート調査の結果は回答者の自己申告に基づくものであり、また過去の一定期間の結果は、将来において同様の結果が得られることを示すものではありません。本記事は特定の金融商品・サービスを推奨するものではなく、投資に関する最終的な判断は、ご自身の責任において行っていただきますようお願いいたします。
コメント