日経平均が7万円台を回復。上昇は「業績」か「期待」か?日経の公表データで分解したら、物差しによって答えが変わった
「日経平均が7万円台に戻ったけれど、これは企業がちゃんと稼いでいるからなのか、それとも期待だけで買われているのか」——10月6日のニュースを見て、こんなことが気になった方もいるのではないでしょうか。
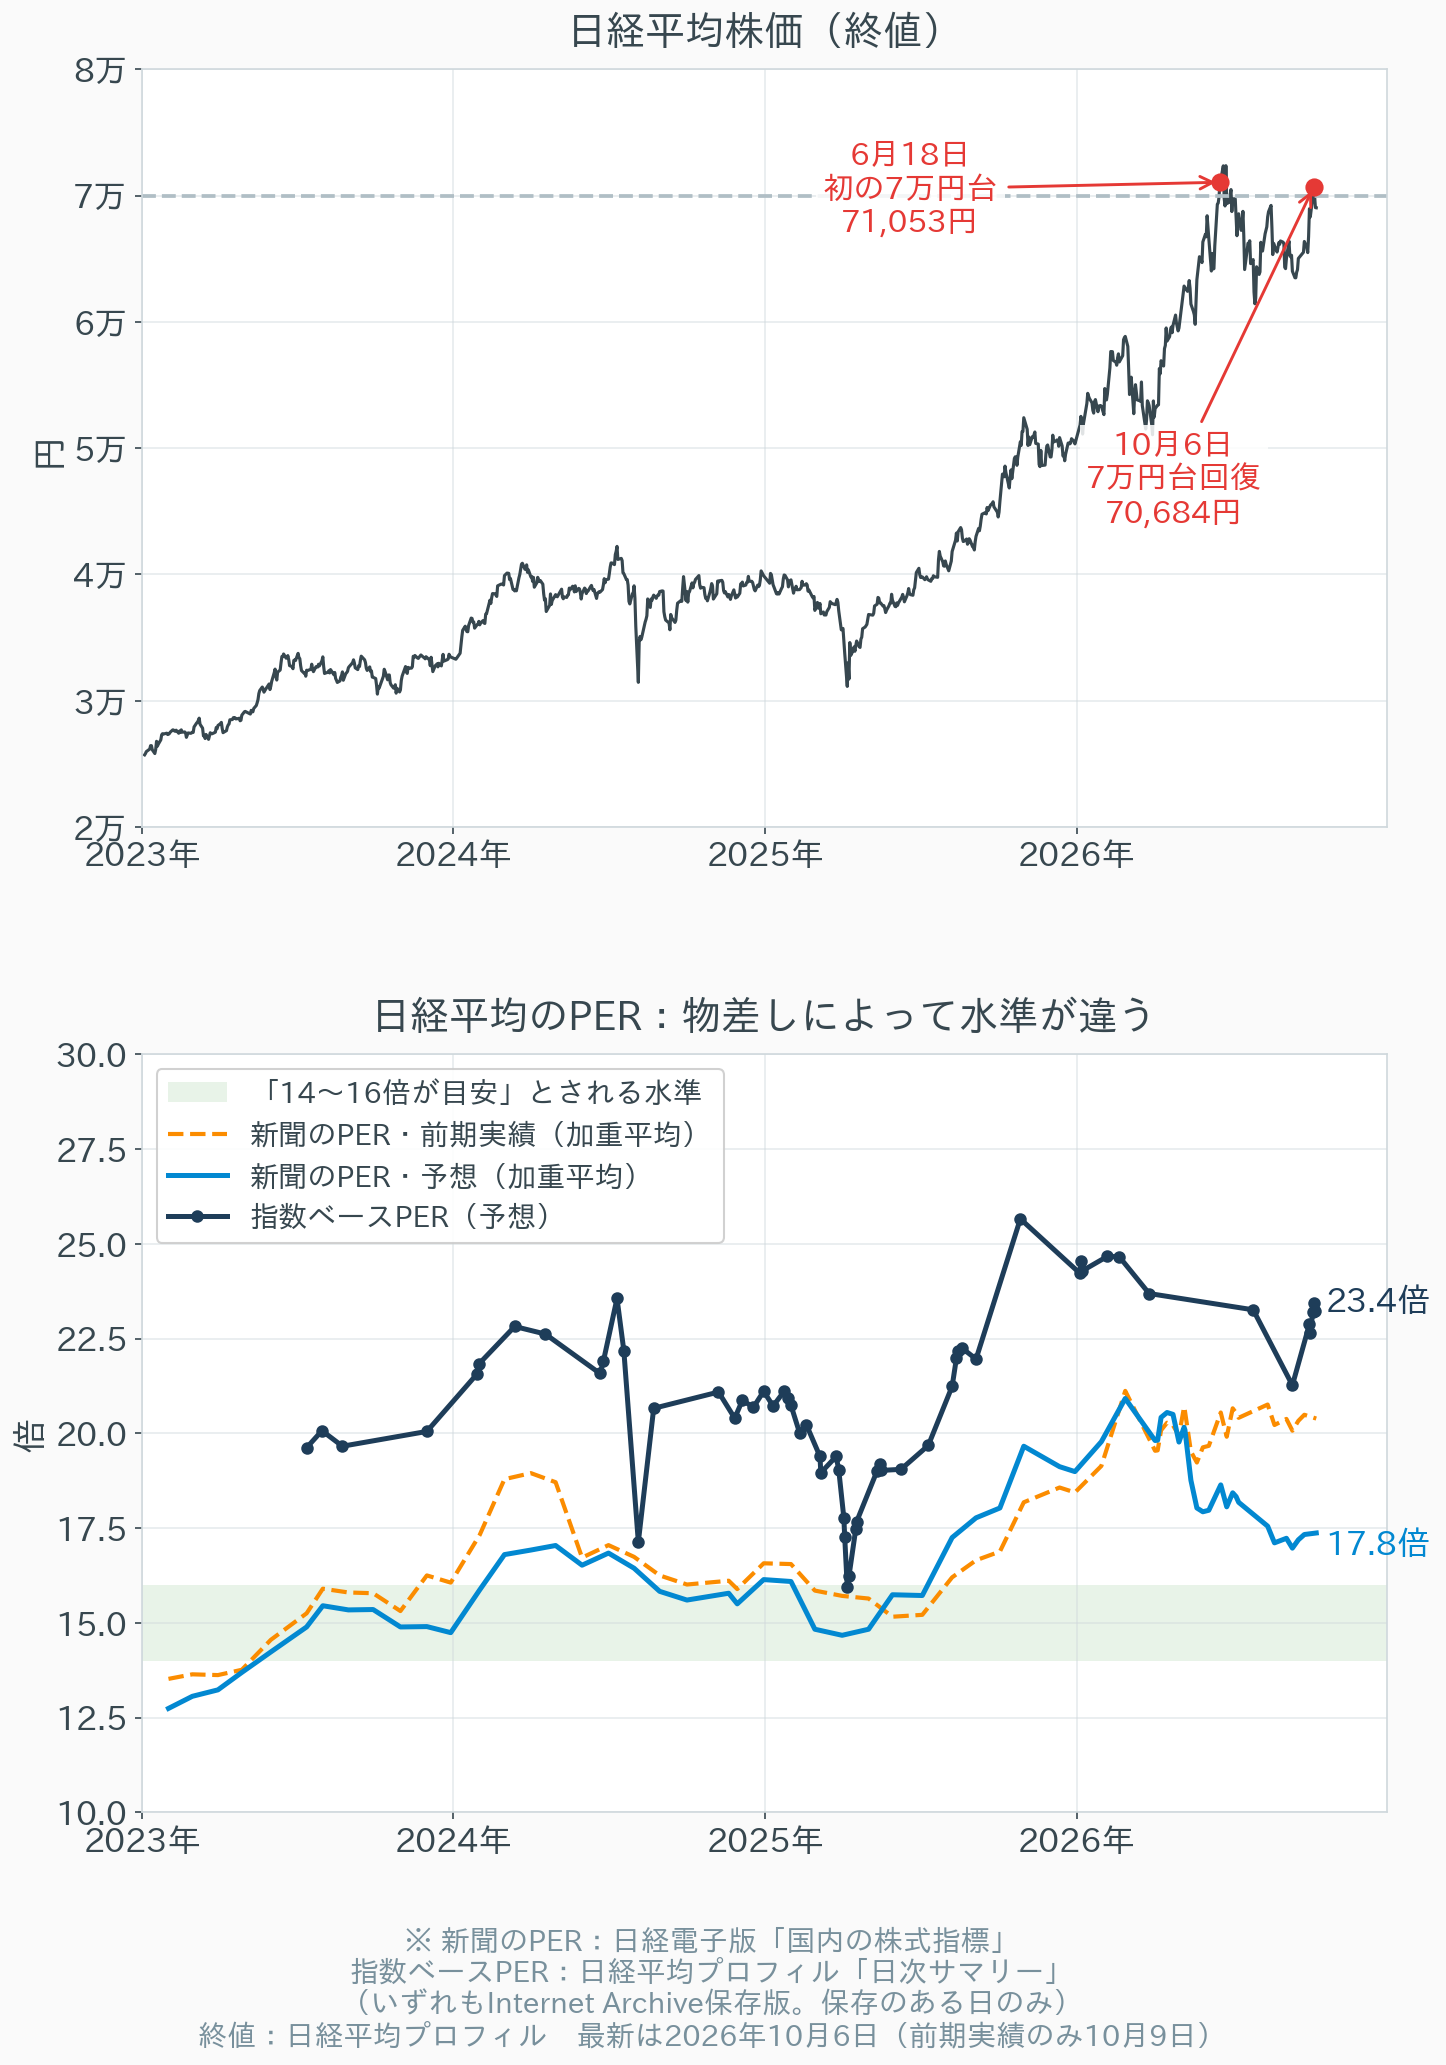
まず事実関係を整理しておくと、日経平均が終値で初めて7万円を超えたのは2026年6月18日(71,053円)です。その後はいったん6万1千円台(7月29日)まで下げ、10月6日に70,684円をつけて、7月以来の7万円台を回復しました。2025年末の約5万円から見ると、9か月あまりで約4割の上昇です。
株価の上昇は、「企業の利益(業績)が増えた分」と「利益に対して株価が何倍まで買われるか(期待)が高まった分」に分けて考えることができます。ネットでは「予想PERは17倍台だから割高ではない」「業績相場だ」という声もよく見かけます。
しかし、この分解を日経が公表しているデータで実際にやってみると、どのPERを使うかで、答えが変わることがわかりました。この記事では、3種類の「物差し」で日経平均の上昇を分解し、数字の裏側にある前提まで確認します。
本記事にはアフィリエイトリンクが含まれます。
データの出典
本記事の数値は、以下の一次データを直接取得して集計しています。
- 日経平均の終値(日次・月次):日本経済新聞社 日経平均プロフィル『ヒストリカルデータ』(日次データCSV)。取得日:2026年10月9日
- 加重平均PER・指数ベースPER・時価総額合計:日本経済新聞社 日経平均プロフィル『日次サマリー』。公式サイトは機械的に取得できないため、Internet Archive(ウェブページの保存サービス)に保存された2023年7月〜2026年10月の59日分を使用。2026年1月5日の値は同サイト『株価収益率(PER)』の保存版から補っています
- 前期基準PER・予想PER(加重平均):日本経済新聞社 日経電子版『国内の株式指標』。2022年12月〜2026年9月はInternet Archiveの保存版(ほぼ月1回、2026年4月以降は週1回程度)、2026年10月9日は現行ページから取得
- PERの計算方法:日本経済新聞社『日経平均プロフィル ユーザーズ・ガイド』(USG-J-20241105)
- ソフトバンクグループの純利益:ソフトバンクグループ『2026年度第1四半期 決算データシート』(2025年度通期実績)
- 注記:EPS(1株あたり利益)は「日経平均÷PER」で逆算しています。保存されている日しかデータがないため、比較する日付は資料ごとに少しずれます(ずれる箇所は本文中に明記します)
株価=EPS×PER:上昇を2つに分ける考え方
この記事のカギになる2つの言葉を整理しておきます。
- EPS(1株あたり利益):企業が1年間で稼ぐ利益を、1株あたりに直したもの。ここでは「業績」の物差しです
- PER(株価収益率):株価が1年分の利益の何倍まで買われているか。同じ利益でも、将来への期待が大きいほど高くなります。ここでは「期待」の物差しです
この2つには、次の関係があります。
株価=EPS×PER
ですから、株価が上がったときには「EPSが増えたのか」「PERが上がったのか」「その両方か」に分解できます。たとえば、EPSが1.2倍、PERが1.1倍になれば、株価は1.2×1.1=1.32倍(+32%)です。
自動車のエンジンにたとえると、エンジンの出力は「トルク×回転数」で決まります。同じ出力アップでも、エンジン自体が力強くなった(トルクが太くなった)のか、同じエンジンを高回転まで回しているだけなのかでは、意味がまったく違います。株価でいえば、トルクにあたるのがEPS(業績)、回転数にあたるのがPER(期待)です。
ここまでは教科書どおりの話ですが、実際に計算しようとすると、すぐに問題にぶつかります。「日経平均のPER」には、少なくとも3種類あるのです。
| 物差し | 中身 | 10月6日の値 |
|---|---|---|
| ① 新聞のPER(予想) | 225社の時価総額の合計÷日経が予想する純利益の合計 | 17.8倍 |
| ② 新聞のPER(前期実績) | 225社の時価総額の合計÷前期の純利益の実績の合計 | 20.9倍(10月9日の値から換算) |
| ③ 指数ベースPER(予想) | 日経平均÷日経平均のEPS(指数の計算方法に合わせて、各社の予想利益を合計したもの) | 23.4倍 |
新聞やニュースで「日経平均の予想PERは〇倍」と報じられるのは、ふつう①です。日経のユーザーズ・ガイドによると、①と②は「加重平均」と呼ばれ、225社の時価総額の合計を利益の合計で割って計算しています。
ところが、日経平均そのものは、時価総額ではなく株価の水準(株価換算係数をかけた株価)で計算する指数です。そのため、株価の高い一部の銘柄の影響が大きくなります。この指数の仕組みに合わせて利益を集計し直したのが③の「指数ベース」で、①より5ポイント以上も高く出ています。
なお、①〜③の「予想」は、各社が発表する業績予想ではなく、日経が独自に予想した利益です。また、各社の本決算の発表日の翌日に、次の年度の予想へ切り替わります。3月決算の会社が多いため、毎年5月ごろに予想利益がまとめて1年先へ進みます。この点は、後で効いてきます。
検証①:2026年の上昇は「業績」か「期待」か
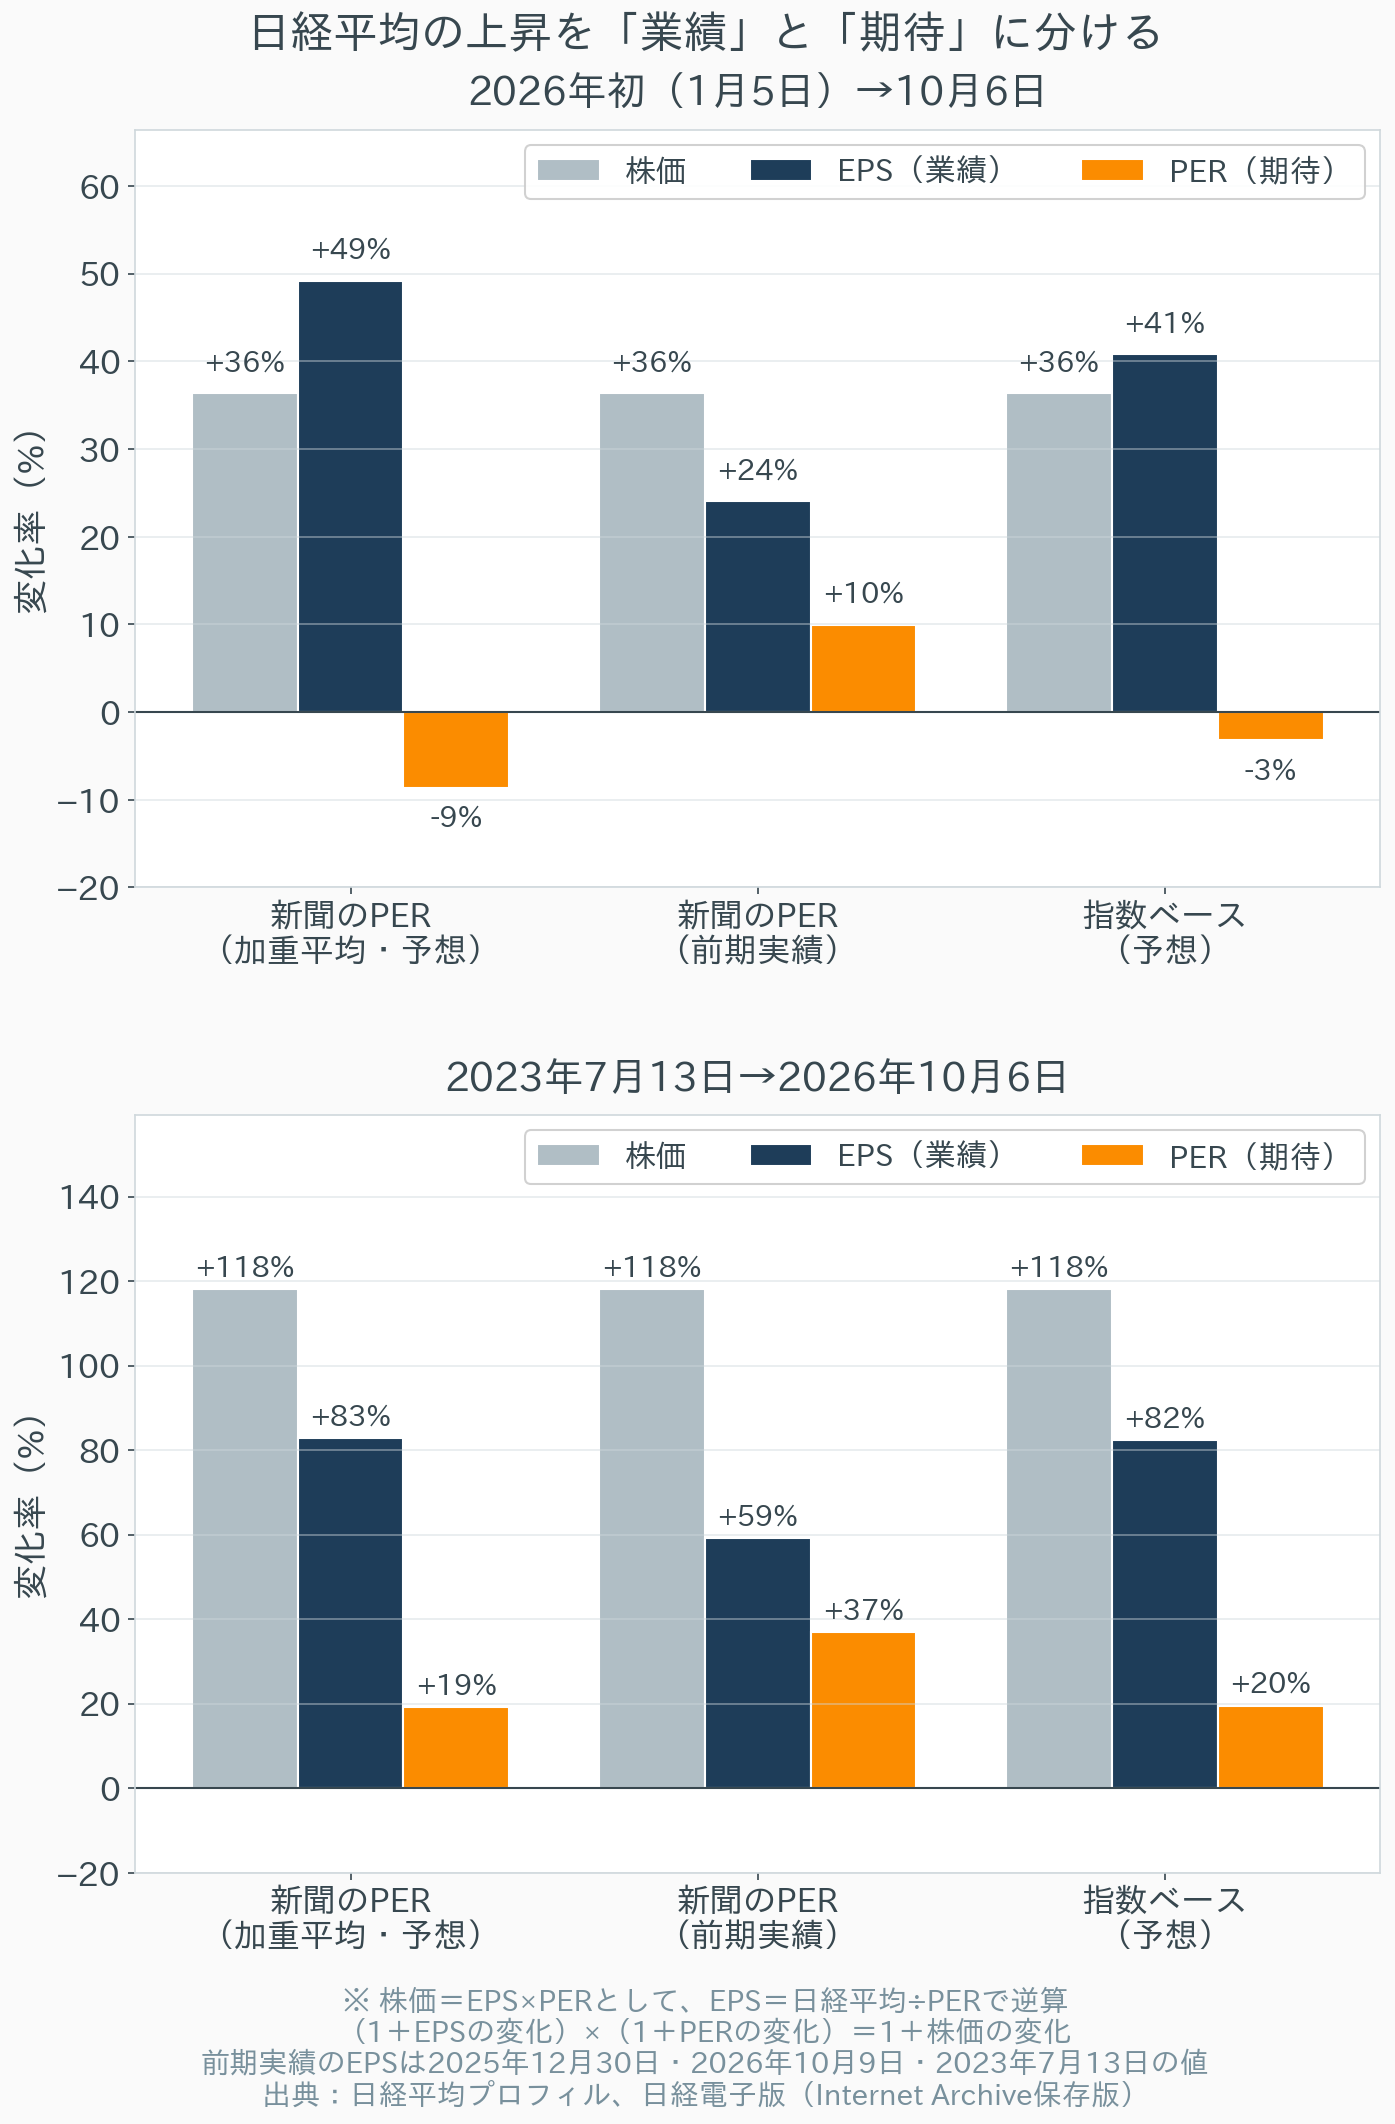
では、年初(1月5日、51,833円)から10月6日(70,684円)までの+36%の上昇を、3つの物差しで分解してみます。
| 物差し | 株価 | EPS(業績) | PER(期待) | 読み取れること |
|---|---|---|---|---|
| ① 新聞のPER(予想) | +36% | +49% | −9% | 業績の伸びが株価を上回り、PERはむしろ下がった |
| ② 新聞のPER(前期実績) | +36% | +24% | +10% | 上昇の約3割はPERの上昇(期待)による |
| ③ 指数ベース(予想) | +36% | +41% | −3% | 業績でほぼ説明でき、PERは横ばい |
(②の前期実績のEPSは、年初は2025年12月30日、終点は10月9日の値を使っています。前期実績のEPSは、決算期が切り替わるまでほとんど動かないためです)
同じ+36%の上昇なのに、①では「業績だけで上がり、期待はむしろ冷めた」、②では「業績が7割、期待が3割」という、かなり違う結論になります。③は①に近いものの、PERの低下は−3%と小さめです。
ニュースでよく見る「予想PERが下がっているから、今回の上昇は業績の裏付けがある」という説明は、①の物差しで見た姿です。間違いではありませんが、②の物差しで見ると、PERは2026年に入ってからも上がり続けています。
では、どちらの見方が正しいのでしょうか。答えを出す前に、①と②がなぜここまで食い違うのかを確認します。
検証②:予想利益の中に「期待」が入っている
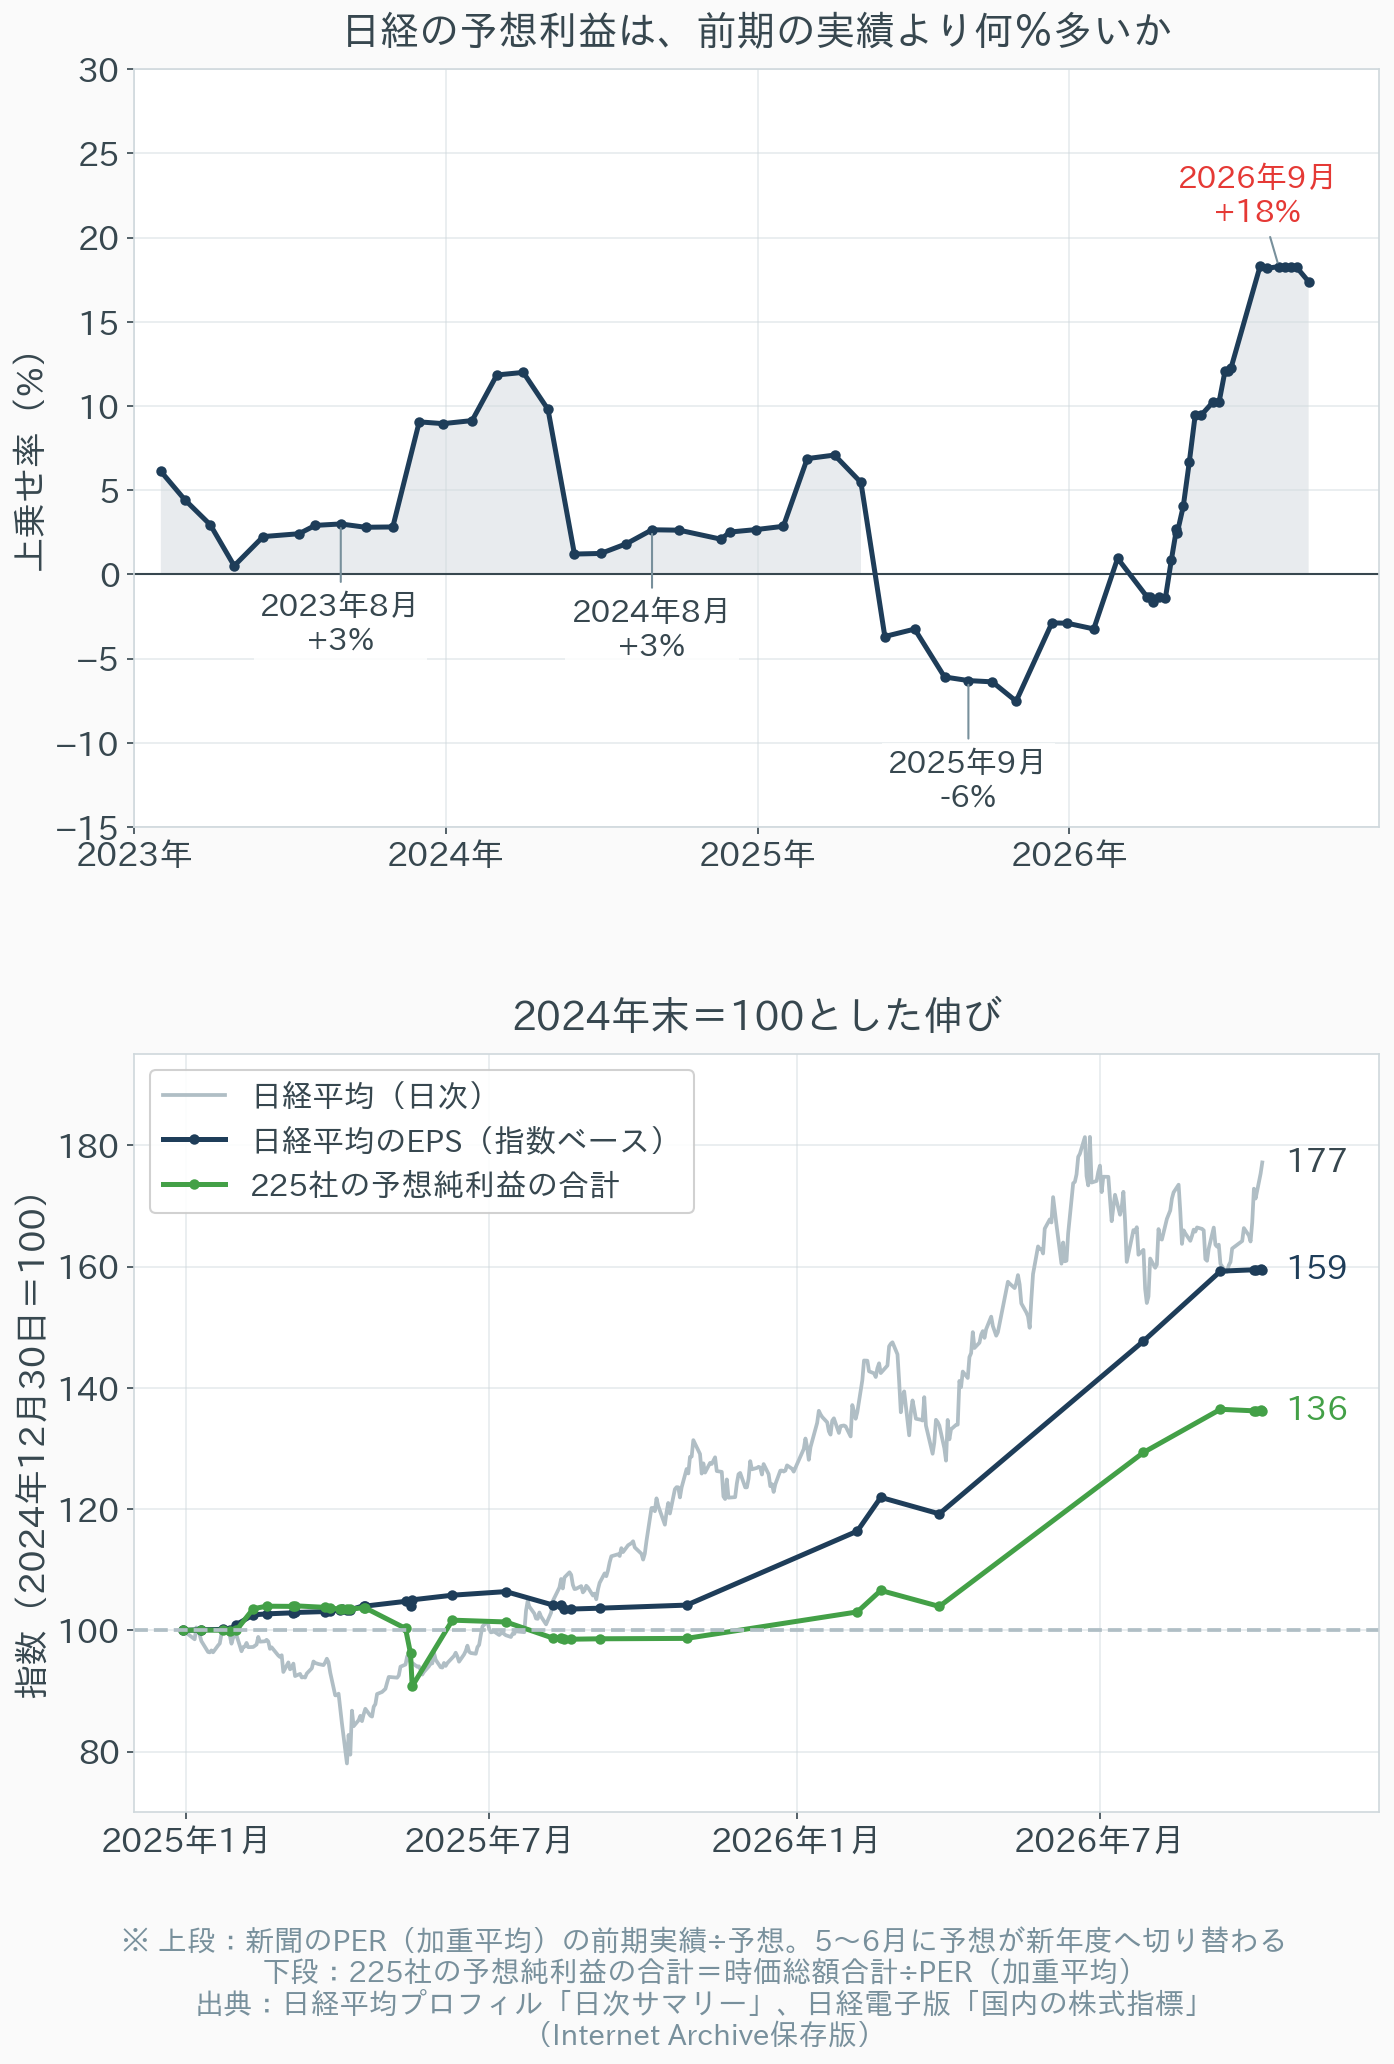
①と②の違いは、分母の利益が「予想」か「実績」かだけです。つまり、両者の差は日経が予想する利益が、前期の実績よりどれだけ多いかを表しています。これを時系列で並べたのが次のグラフです。
毎年、決算期が切り替わったあとの8〜9月の値で比べると、次のようになります。
| 時点 | 予想利益は前期実績より何%多いか |
|---|---|
| 2023年8月31日 | +3.0% |
| 2024年8月30日 | +2.7% |
| 2025年9月5日 | −6.3% |
| 2026年9月4日 | +18.3% |
| 2026年10月9日 | +17.4% |
2023年と2024年は+3%前後、米国の関税引き上げの影響が懸念された2025年はマイナスでした。それに比べて、2026年は前期の実績より約18%多い利益が予想されていることになります。2022年末以降のデータでは、いちばん高い水準です。
この上乗せが一気に入ったのが、決算期が切り替わる5〜6月でした。新聞の予想PERから逆算したEPSは、5月1日の3,010円から6月5日の3,706円へ、1か月余りで約23%増えています。予想が「2025年度の利益」から「2026年度の利益」へ切り替わったためです。
ここが、この記事でいちばん伝えたい点です。「予想PERが下がった=期待ではなく業績で上がった」とは、必ずしもいえません。 予想PERの分母になっている予想利益そのものに、「来期はこれだけ伸びるはずだ」という見通し、つまり期待がすでに入っているからです。エンジンのたとえでいえば、トルクの値そのものが「次のモデルではこれだけ出るはず」というカタログ値に置き換わっている状態です。
その予想が当たれば、今の株価は業績で説明できます。外れれば、予想PERは見かけほど低くなかったことになります。どちらになるかは、これからの決算でしか確かめられません。
ちなみに、予想が外れる方向は、下ぶれとは限りません。2025年9月5日時点で、日経が予想していた2025年度の225社の純利益の合計は約44兆円(前期実績より6%少ない)でした。それに対し、実際に出てきた2025年度の実績は約52兆円です(銘柄の入れ替えの影響も含みます)。予想はあくまで「その時点の見通し」であり、上にも下にもずれるものだと考えます。
検証③:「日経平均の業績」は、日本企業全体の業績ではない
もう1つ確認しておきたいのが、③の指数ベースEPSと、225社全体の利益の違いです。日次サマリーの時価総額合計を新聞のPER(予想)で割ると、225社の予想純利益の合計が逆算できます。2024年末からの伸びを比べたのが、グラフ3の下段です。
| 項目 | 2024年12月30日 | 2026年10月6日 | 伸び |
|---|---|---|---|
| 日経平均 | 39,895円 | 70,684円 | +77% |
| 日経平均のEPS(指数ベース) | 1,890円 | 3,014円 | +59% |
| 225社の予想純利益の合計 | 44.6兆円 | 60.8兆円 | +36% |
| 225社の時価総額の合計 | 720.5兆円 | 1,079.7兆円 | +50% |
225社全体で見ると、予想利益の伸びは+36%です。それに対して、日経平均の計算方法に合わせた指数ベースのEPSは+59%と、はるかに大きく伸びています。
この差は、日経平均が「株価の水準が高い銘柄ほど影響が大きい」指数であることから生まれます。日経の公表資料によると、2026年9月11日時点のウェート(指数に占める比率)の上位は次のとおりです。
| 順位 | 銘柄 | ウェート |
|---|---|---|
| 1 | アドバンテスト | 11.96% |
| 2 | ファーストリテイリング | 8.36% |
| 3 | ソフトバンクグループ | 8.22% |
| 4 | 東京エレクトロン | 8.08% |
| 上位4社の合計 | 36.62% |
上位4社だけで指数の3分の1以上を占め、業種別では「技術」が56.24%です。AI・半導体関連の企業の利益が大きく伸びた結果、日経平均のEPSは、225社の平均よりも速く伸びたと考えられます。日経平均の「業績」とは、こうした一部の企業の業績に強く引っ張られた数字だということです。指数の計算方法による違いについては、過去の記事でも整理しています。
さらに、利益の「質」にも注意が必要です。ソフトバンクグループの2025年度(2026年3月期)の純利益は5兆0,023億円でした。その源泉は7兆2,865億円にのぼる投資利益で、このうち6兆6,386億円をビジョン・ファンド事業が占めています。報道によると、その大半はOpenAIの企業価値の上昇による評価益(まだ売却していない保有株の値上がり分)です。225社の前期実績の純利益の合計は約52兆円と逆算できるため、1社で合計の約1割を占めている計算になります。本業の稼ぎとは性質の違う利益が、「業績」の数字に混ざっているのです。
2023年からの約2.2倍は、何で説明できるか
視点を少し長くして、指数ベースのPERが取得できる最も古い日(2023年7月13日、32,419円)から10月6日までの約2.2倍(+118%)を分解すると、グラフ2の下段のようになります。
| 物差し | 株価 | EPS(業績) | PER(期待) |
|---|---|---|---|
| ① 新聞のPER(予想) | +118% | +83% | +19% |
| ② 新聞のPER(前期実績) | +118% | +59% | +37% |
| ③ 指数ベース(予想) | +118% | +82% | +20% |
株価の伸びを掛け算の比率で分けると、③の指数ベースでは上昇の約8割がEPS、約2割がPERの寄与です。②の前期実績で見ても、約6割はEPSで説明できます。
3年あまりの上昇の大部分は、どの物差しで見ても利益の伸びで説明できるといえます。一方で、PERも2割から4割ほど上がっていて、「期待」がまったく膨らんでいないわけでもありません。
PERの水準で見ると、今はどこにいるか
最後に、PERの水準そのものを確認しておきます。日本株では「日経平均のPERは14〜16倍が目安」とよくいわれます。これは新聞のPER(①)を前提にした話です。
| 時点 | ① 新聞のPER(予想) | ② 前期実績 | ③ 指数ベース |
|---|---|---|---|
| 2022年12月30日 | 12.2倍 | 13.0倍 | - |
| 2023年7月13日 | 14.9倍 | 15.3倍 | 19.6倍 |
| 2024年12月30日 | 16.1倍 | 16.6倍 | 21.1倍 |
| 2026年2月27日(①のピーク) | 20.9倍 | 21.1倍 | - |
| 2026年10月6日 | 17.8倍 | 20.9倍 | 23.4倍 |
(「-」は保存されたデータがない時点。2026年10月6日の②は、10月9日の前期実績EPSで換算した値です)
①で見ると、今の17.8倍は「14〜16倍」の目安を上回っていますが、2月の20.9倍よりは低い水準です。ただし、検証②で見たとおり、この17.8倍は「予想利益が前期より18%増える」ことを前提にした数字です。前期の実績で見れば20.9倍で、2023年以降では高い水準にあります。
割高か割安かを判断する基準は人によって違うため、この記事では「今の水準はこうだ」という事実の提示にとどめます。少なくとも、「予想PERが17倍台だから割高ではない」と言い切るには、予想利益の伸びが実現することが前提になっている、という点は押さえておきたいところです。
なお、アナリストの日経平均予想がどう修正されてきたかは、過去の記事で検証しています。
数字を読むときの注意点
今回の検証結果を読むうえで、気をつけておきたい点が4つあります。
① EPSは「日経平均÷PER」で逆算した値 日経は、指数ベースのPERに対応する「日経平均EPS」を定義していますが、新聞のPER(加重平均)から逆算したEPSは、指数の計算方法と合っていません。①・②のEPSは、あくまで「新聞のPERと株価から計算した目安」です。
② 「予想」は日経の予想で、毎年5月ごろに1年先へ切り替わる 予想利益は各社の会社予想ではなく、日経の予想値です。決算期が切り替わる時期をまたいで比べると、利益の「伸び」には、1年分の時間が進んだことによる増加も含まれます。
③ 構成銘柄は入れ替わっている 日経平均の225銘柄は、毎年4月と10月に見直されます。今回比べた期間にも入れ替えがあり、利益の合計や指数ベースのEPSには、その影響も含まれています。
④ 保存されている日のデータしかない 公式のデータを日々取得できないため、Internet Archiveに保存されていた日のデータを使っています。日付は可能な限りそろえていますが、比べる日が数日ずれる箇所があります。
まとめ:読者の状況別に考える
- 新NISAなどで日本株や全世界株の積立を続けている人:2023年以降の上昇の大部分は、利益の伸びで説明できました。株価が業績からかけ離れて上がっているわけではない、というのが今回のデータの姿です。一方で、来期の利益が18%増えるという予想が前提になっている点は意識しておきたいところです。予想が外れて株価が下がる局面があっても、それは積立の前提が崩れたことを意味しないと考えます。決めたルールどおりに続けることが、データとは整合的だといえるでしょう
- 7万円台の今、まとまった資金で日本株を買うか迷っている人:「予想PERが低いから安心」とも「史上最高値圏だから危ない」とも、このデータからは言い切れません。予想利益の上乗せが過去になく大きい分、決算の結果しだいで株価が大きく動く余地はあると考えます。一括か分割かの考え方は、過去の記事で整理しています
- 日経平均で「日本経済全体」に投資しているつもりの人:日経平均の業績は、上位4社で指数の3分の1を占める、AI・半導体関連の企業に強く引っ張られています。225社全体の利益の伸び(+36%)と、日経平均のEPSの伸び(+59%)には大きな差がありました。自分が何に投資しているのかを、一度確認しておく価値はあると考えます
私自身も、楽天証券のつみたて投資枠でインデックスファンドの積立を設定しています。株価の水準を見て積立額を変えるのではなく、決めた金額を淡々と続ける仕組みにしておく方が、相場を読み当てようとするより自分には合っていると感じています。
「7万円台回復」という数字は、それだけを見ると「業績相場」にも「バブル」にも見えます。しかし、同じデータでも、物差しを1つ変えるだけで結論が変わりました。計測の現場では、数値を見る前に、まず計器の校正を確かめます。ニュースのPERを見るときも、それが「どの物差しで測った数字か」を確かめる習慣を持っておくと、数字に振り回されにくくなると考えます。
免責事項
本記事は、日本経済新聞社「日経平均プロフィル」および日経電子版の公表データ(Internet Archiveの保存版を含む、2026年10月9日取得)をもとに、日経平均のEPSとPERを独自に逆算・集計したものです。日経の公式な分析ではなく、保存版の取得状況により比較する日付が数日ずれる場合があります。過去のデータに基づく検証結果であり、将来の株価や運用成果を示唆・保証するものではありません。本記事は特定の金融商品や投資タイミングを推奨するものではなく、投資判断は読者ご自身の責任で行っていただくようお願いいたします。
コメント