「iDeCoの上限が3倍近くに」——増やせば増やすほど得、なのでしょうか
2026年12月から、iDeCo(個人型確定拠出年金)の掛金の上限が大きく引き上げられます。企業年金のない会社員なら、月2.3万円から月6.2万円へ。ほぼ3倍です。金融機関のサイトやSNSでも「節税枠が広がる」「上限まで使い切ろう」という声が目立つようになりました。
iDeCoの掛金は全額が所得控除になるので、増やせば増やすほどその年の税金は減ります。「だったら上限まで増やすのが正解では?」と感じた方も多いと思います。私も最初はそう考えました。
ただ、iDeCoの税制優遇は「入口」だけで完結しません。60歳以降に受け取るとき、iDeCoのお金は退職所得(または雑所得)として課税の対象になります。しかも一時金で受け取る場合、会社の退職金と同じ「退職所得控除」の枠を分け合うことになります。掛金を増やせば受取額も増え、その分だけ出口で取り戻される税金も増えるのです。
この記事では、改正後の限度額を一次資料で確認したうえで、①掛金を増やすと入口でいくら税金が減るのか、②出口でいくら取り戻されるのか、③同じお金をNISAに回した場合と比べてどちらが手元に残るのか、を試算しました。「上限まで使うべき」とも「増やすべきではない」とも決めつけず、自分の場合はどちらに傾くのかを判断する材料を並べることが目的です。
本記事にはアフィリエイトリンクが含まれます。
データの出典
本記事の内容は、以下の一次資料を直接確認したうえで作成しています。
- 拠出限度額・加入可能年齢の改正内容、掛金変更の受付時期:厚生労働省『iDeCoの加入者、加入ご検討中の皆さまへ iDeCoの拠出限度額と加入可能年齢が引き上げられます』、同『企業型DCを実施する事業主・従業員の皆さまへ 企業型DCの拠出限度額が5.5万円から6.2万円に引き上げられます!』
- 加入区分ごとの改正前後の限度額一覧:ゆうちょ銀行『iDeCo制度改正のご案内』
- 掛金の変更回数・受取方法(一時金・年金):国民年金基金連合会(iDeCo公式サイト)『iDeCoの加入資格・掛金・受取方法等』
- 退職所得控除・退職所得の計算方法:国税庁『No.1420 退職金を受け取ったとき(退職所得)』(令和8年4月1日現在法令等)
- DC一時金と退職金の調整期間(4年内→9年内への拡大、19年内):国税庁『源泉徴収のあらまし(令和8年版) 税制改正等の内容』、同『第5 退職所得の源泉徴収事務』
- 所得税の税率・給与所得控除・基礎控除:国税庁『No.2260 所得税の税率』、『No.1410 給与所得控除』、『No.1199 基礎控除』
- 退職金の平均額:厚生労働省『令和5年就労条件総合調査の概況 退職給付(一時金・年金)の支給実態』
いずれも2026年10月2日に確認しています。
Step 1:2026年12月、iDeCoの何が変わるのか
まず、改正の中身を確認します。変わるのは大きく2つです。
- 拠出限度額(掛金の上限)の引き上げ:2026年12月分の掛金(2027年1月の口座引き落とし分)から適用されます
- 加入できる年齢の引き上げ:原則65歳未満から70歳未満へ。60歳以降に会社を辞めた人なども、一定の条件を満たせば「第5号加入者」として掛金を出し続けられるようになります
加入区分ごとの限度額を、中略なしで書き出すと次のとおりです。
| 加入区分 | 主な対象 | 〜2026年11月 | 2026年12月〜 |
|---|---|---|---|
| 第1号加入者 | 自営業・フリーランス・学生など | 月6.8万円(国民年金基金等と合計) | 月7.5万円(国民年金基金等と合計) |
| 第2号加入者(企業年金なし) | 企業型DC・DBのない会社員 | 月2.3万円 | 月6.2万円 |
| 第2号加入者(企業年金あり) | 企業型DC・DBのある会社員、公務員 | 月2.0万円(企業年金等と合計で5.5万円が上限) | 企業年金等と合計で月6.2万円 |
| 第3号加入者 | 会社員・公務員に扶養される配偶者 | 月2.3万円 | 月2.3万円(変更なし) |
| 第4号加入者 | 国民年金の任意加入被保険者 | 月6.8万円(国民年金基金等と合計) | 月7.5万円(国民年金基金等と合計) |
| 第5号加入者(新設) | 60歳以上70歳未満で国民年金被保険者でない人(iDeCo加入者・運用指図者などで一定の要件を満たす人) | なし | 企業年金等と合計で月6.2万円 |
出典:ゆうちょ銀行『iDeCo制度改正のご案内』、厚生労働省のリーフレットをもとに作成
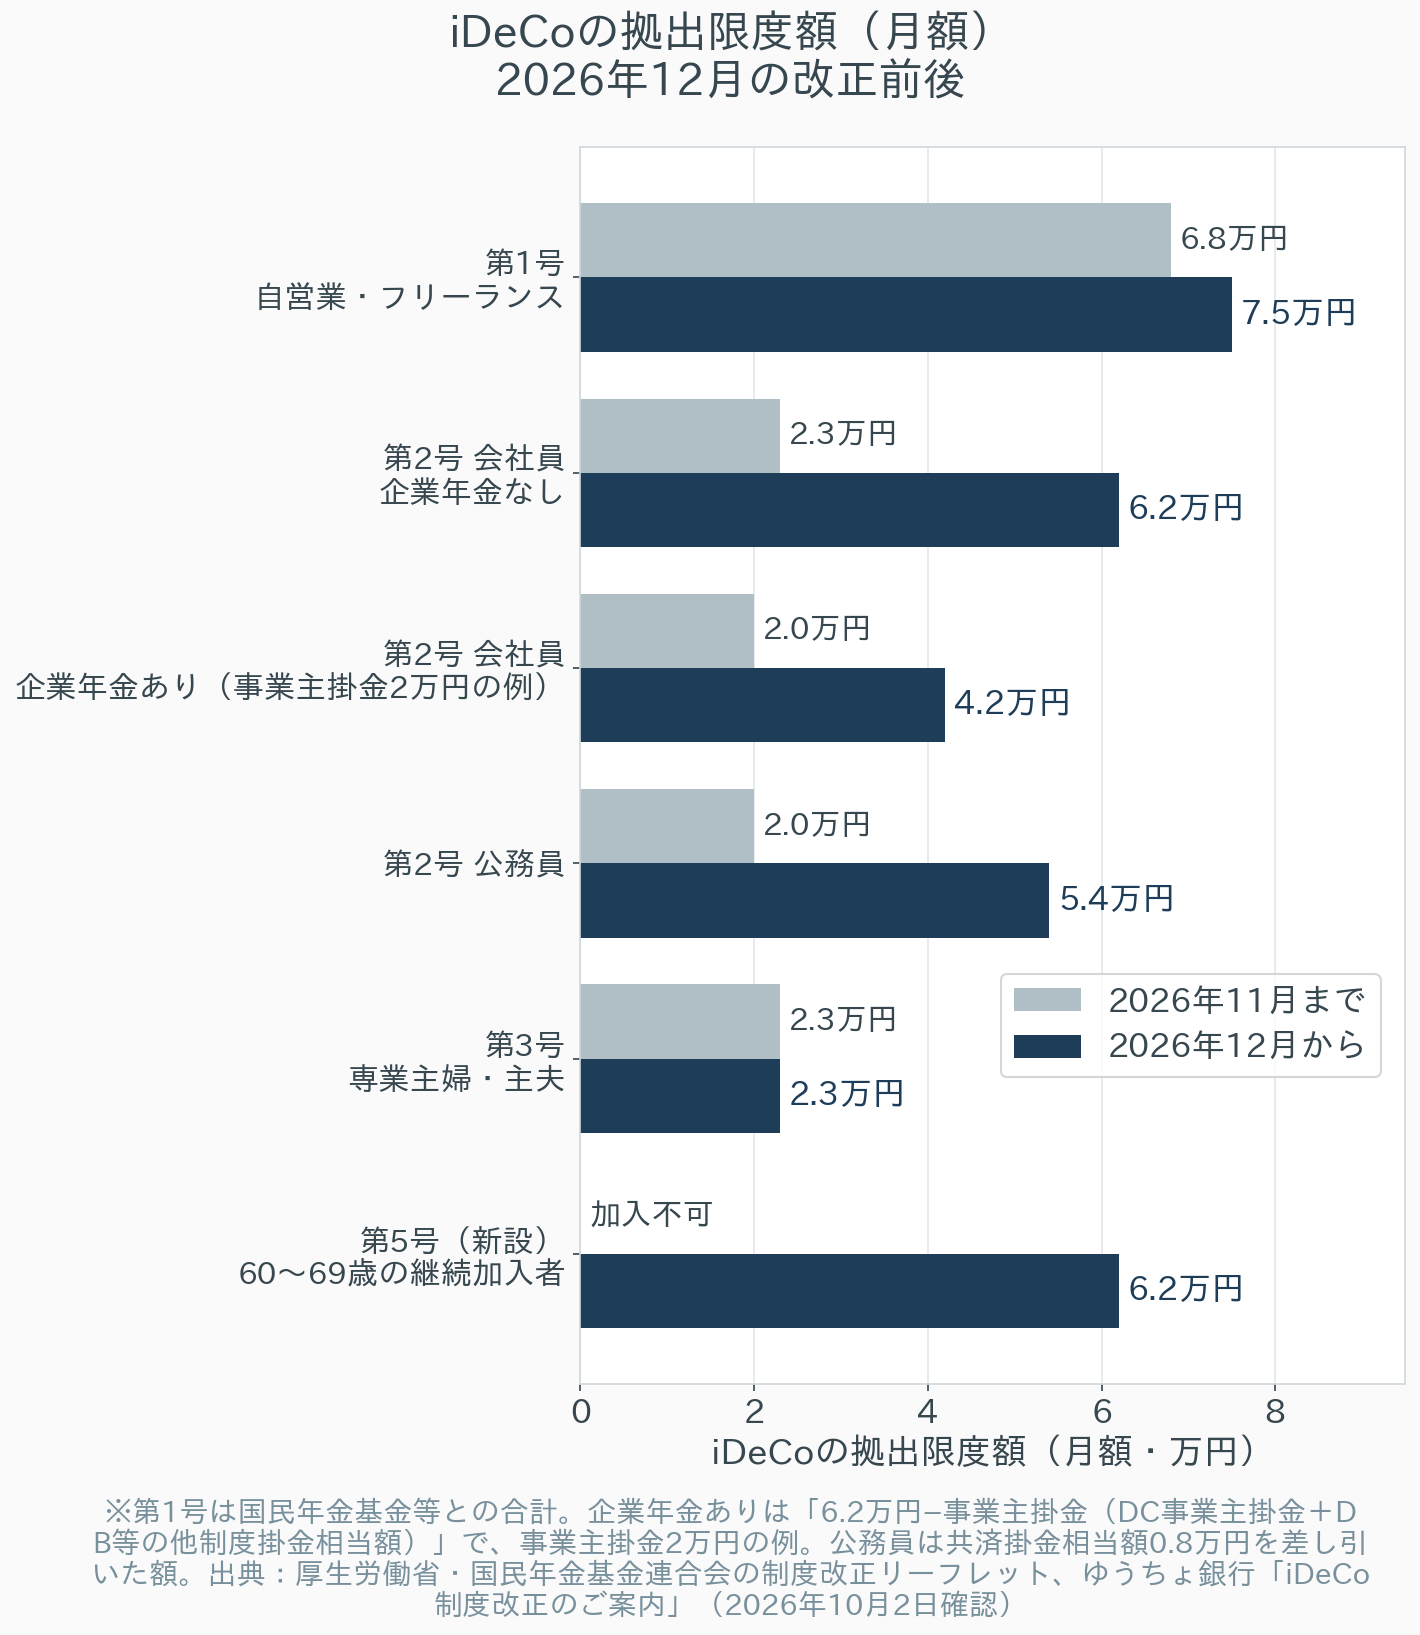
注意したいのは、企業年金のある会社員の上限は「6.2万円から会社の掛金を引いた額」になる点です。ここでいう会社の掛金とは、企業型DCの事業主掛金と、DB(確定給付企業年金)などの「他制度掛金相当額」の合計です。会社が月2万円を出していれば、iDeCoで使える枠は4.2万円。公務員は共済の掛金相当額が月8,000円と決まっているので、5.4万円になります。逆に、会社の掛金が6.2万円に近い人は、枠が小さくなったり、ゼロになったりすることもあります。自分の枠は、企業型DCの加入者向けサイトや勤務先で確認できます。
手続きの時期にも触れておきます。厚生労働省のリーフレットによると、2026年12月分からの掛金変更は2026年9月頃から各金融機関で受付が始まっています。オンライン手続き(e-iDeCo)が使える金融機関なら、2026年12月1日〜24日に手続きできます。ただし、手続きの内容によっては12月分の掛金に間に合わない場合があるとされています。
なお、iDeCoの掛金額の変更は、原則として1年(12月分〜翌年11月分)に1回までです。いったん増やしたら1年間は動かせないと考えておいた方がよいでしょう。拠出の停止はいつでもできます。
Step 2:入口の得——掛金を増やすと、税金はいくら減るのか
ここからは、企業年金のない会社員が、月2.3万円から上限の6.2万円に増やすケースで計算します。増額分は月3.9万円、年46.8万円です。
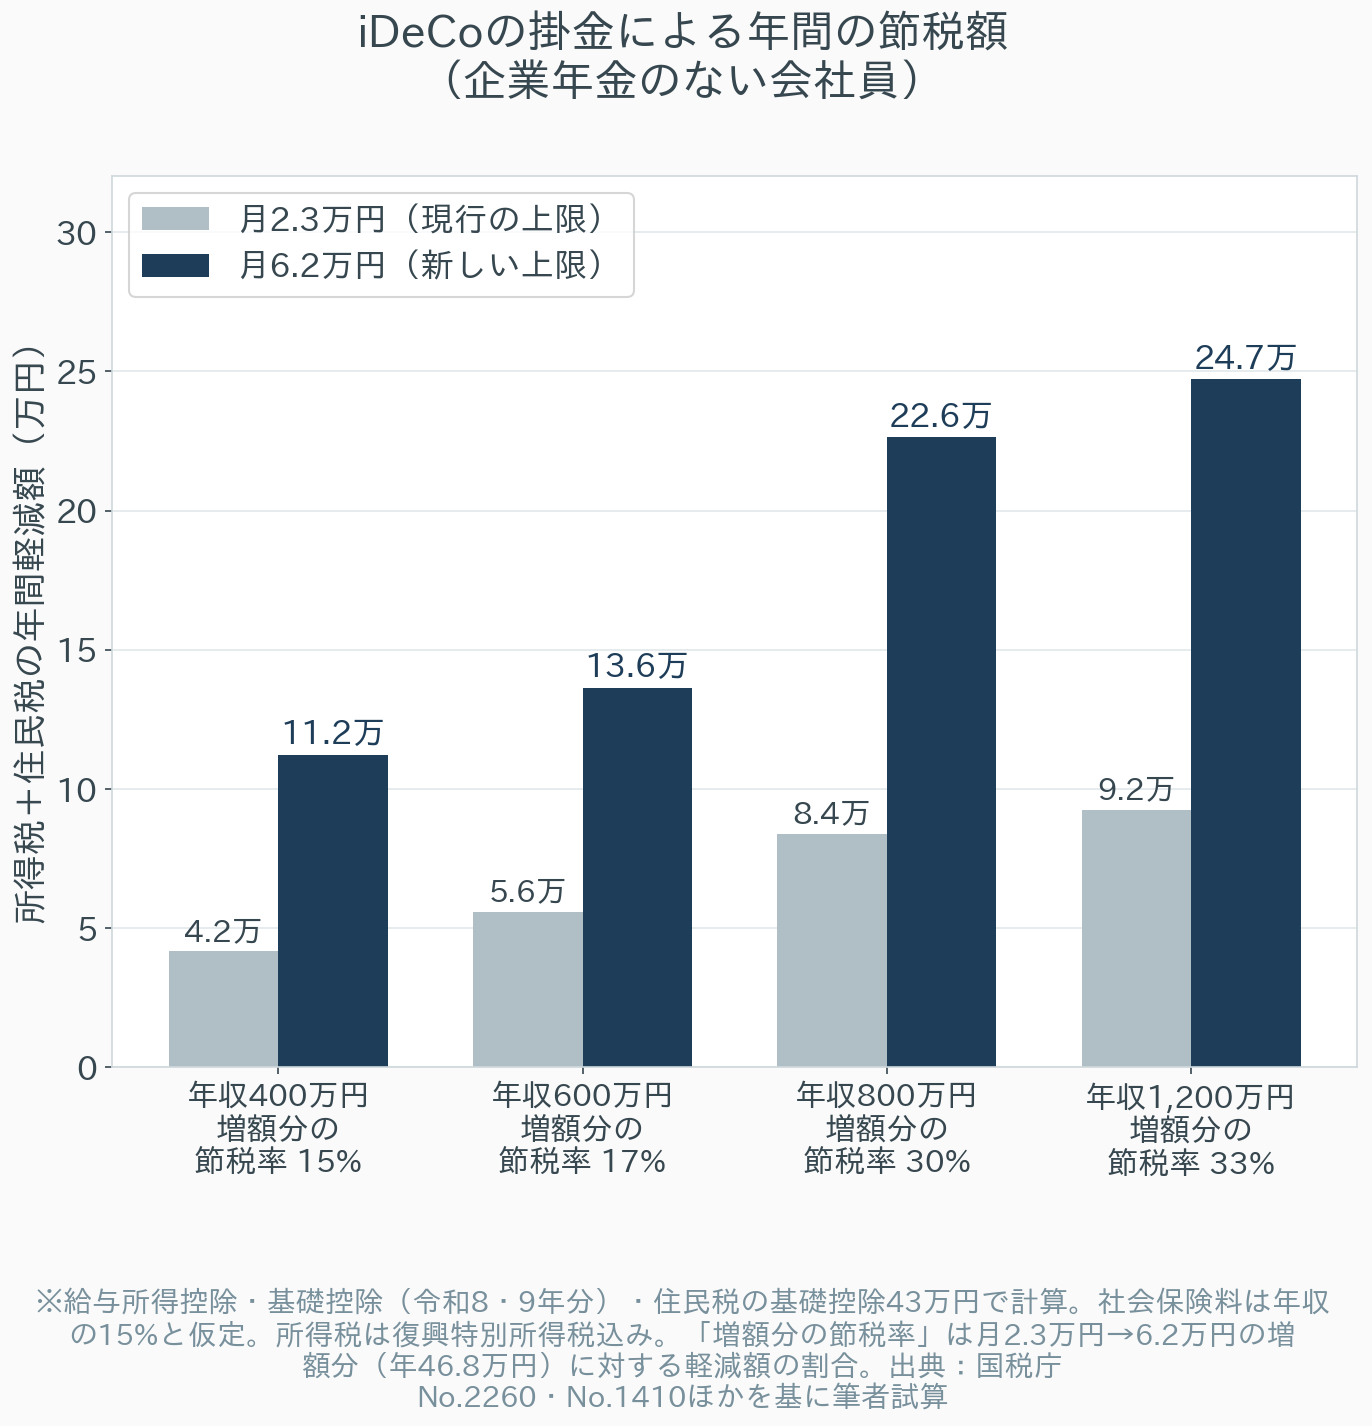
iDeCoの掛金は「小規模企業共済等掛金控除」として全額が所得から差し引かれ、所得税と住民税が減ります。年収別に、給与所得控除・社会保険料(年収の15%と仮定)・基礎控除(令和8・9年分)を差し引いて課税所得を出し、掛金がある場合とない場合の税額の差を計算しました。
| 年収 | 月2.3万円のときの年間軽減額 | 月6.2万円のときの年間軽減額 | 増額分による軽減額 | 増額分の節税率 |
|---|---|---|---|---|
| 400万円 | 4.2万円 | 11.2万円 | 7.1万円 | 15.1% |
| 600万円 | 5.6万円 | 13.6万円 | 8.1万円 | 17.2% |
| 800万円 | 8.4万円 | 22.6万円 | 14.2万円 | 30.4% |
| 1,200万円 | 9.2万円 | 24.7万円 | 15.5万円 | 33.1% |
※所得税は復興特別所得税を含む。住民税は所得割10%、基礎控除43万円で計算。社会保険料・各種控除は概算のため、実際の税額は人によって異なります。
増額分の46.8万円に対して、年収400万円の人は年7.1万円、年収800万円の人は年14.2万円税金が減ります。この「増額分のうち何%が税金の軽減として戻ってくるか」を、ここでは入口の節税率と呼ぶことにします。
年収600万円の節税率が17.2%と中途半端なのは、掛金を増やすと課税所得が下がり、所得税率が10%から5%の区分にまたがるためです。所得税は課税所得の金額が上がるほど税率が上がる仕組み(超過累進税率)なので、掛金を増やすほど、あとから増やした分の節税効果は小さくなっていきます。
いずれにしても、増額分の15〜33%がその年のうちに確定で戻ってくるのは、投資のリターンとしてはかなり大きな数字です。iDeCoの所得控除の効果そのものについては、連載第1回で詳しく整理しています。
Step 3:出口の損——iDeCoは「非課税」ではなく「課税の繰り延べ」
ここからが本題です。iDeCoの資産は、60歳以降に一時金か年金、またはその組み合わせで受け取ります。どちらにしても税金はかかります。
- 一時金で受け取る:「退職所得」として課税されます。勤続年数(iDeCoの場合は加入年数)に応じた退職所得控除を差し引き、残りの2分の1に税金がかかります
- 年金で受け取る:「雑所得(公的年金等)」として課税されます。公的年金と合算して公的年金等控除を差し引き、残りに所得税・住民税がかかります
退職所得控除の計算式は、国税庁のタックスアンサーで次のように示されています。
| 勤続年数 | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円×勤続年数(80万円に満たない場合は80万円) |
| 20年超 | 800万円+70万円×(勤続年数−20年) |
退職所得の金額=(収入金額−退職所得控除額)×1/2
この控除は、それだけを見ればかなり大きな枠です。たとえば勤続38年なら2,060万円まで税金がかかりません。問題は、この枠を会社の退職金とiDeCoで分け合うことです。
同じ年に退職金とiDeCoの一時金を受け取ると、2つは合算され、控除はどちらか長い方の勤続年数で1回分しか使えません。では、年をずらして受け取ればよいかというと、ここにもルールがあります。
| 受け取る順番 | 控除が重複分だけ減らされる期間 |
|---|---|
| iDeCo(DC)の一時金を先に受け取り、あとで退職金を受け取る | 退職金を受け取る年の前年以前9年内にiDeCoの一時金を受け取っている場合(2025年12月までに受け取ったものは4年内) |
| 退職金を先に受け取り、あとでiDeCoの一時金を受け取る | iDeCoの一時金を受け取る年の前年以前19年内に退職金を受け取っている場合 |
出典:国税庁『源泉徴収のあらまし(令和8年版)』
2025年までは、iDeCoを60歳で一時金で受け取り、5年あけて65歳で退職金を受け取れば、両方で控除をほぼフルに使えました。いわゆる「5年ルール」です。しかし令和7年度の税制改正で、2026年1月1日以後に受け取るiDeCoの一時金については、この期間が4年内から9年内に延びました。60歳でiDeCo、65歳で退職金という受け取り方では、もう控除の重複が解消されないことになります。
10年以上あければ重複は解消されますが、iDeCoを60歳で受け取るなら退職金は70歳以降、退職金を60歳で受け取るならiDeCoは80歳以降(受取開始は75歳までなので不可能)になります。多くの会社員にとって、現実的な選択肢は「退職金と同じ年に一時金で受け取る」か「年金で受け取る」かの2つに絞られてきたといえます。
エンジニアの目線でたとえると、退職所得控除は「1人1本しか引けない電源ケーブル」のようなものです。会社の退職金という大きな機器がすでにつながっているところに、iDeCoという機器を増設すると、容量を超えた分にだけ電気代(税金)がかかり始めます。iDeCoの掛金を増やす判断は、このケーブルの容量にどれだけ空きがあるかの確認から始まる、と考えています。
Step 4:損益分岐の式——NISAと比べて、どちらが手元に残るか
では、増額分にかかる出口の税金は、入口の節税と比べて大きいのか小さいのか。比較の相手として、同じお金をNISAに回した場合を考えます。NISAには入口の所得控除はありませんが、出口も完全に非課税です。
比較のしかた
同じ「税引き前の給料1円」を、iDeCoとNISAのどちらに回すかを比べます。
- iDeCo:1円がそのまま投資に回る。運用でG倍になり、受け取るときに出口の実効税率(t出口)で課税される → 手取り G×(1−t出口)
- NISA:先に税金が引かれ、入口の節税率(t入口)の分だけ少ない金額が投資に回る。運用でG倍になり、受け取るときは非課税 → 手取り G×(1−t入口)
運用の倍率Gは両方で同じなので、勝ち負けは入口の節税率と出口の実効税率のどちらが大きいかだけで決まります。入口で戻ってくる税率より、出口で取り戻される税率の方が低ければiDeCoの勝ち、高ければNISAの勝ちです。
ここでいう「出口の実効税率」は、増額分を上乗せしたことで増えた税金を、増額分の残高で割ったものです。退職金とiDeCoを合算した全体の税率ではなく、増やした分にだけかかる追加の税率を見ています。
試算の前提
- 40歳の会社員(企業年金なし)。iDeCoの既存の掛金は月2.3万円で、2026年12月から月3.9万円を上乗せし、60歳まで20年間続ける
- 増額分の元本は936万円。運用利回りは年3%と年5%の2通り(60歳時点の増額分の残高は、年3%で約1,275万円、年5%で約1,583万円)
- 22歳から60歳まで同じ会社に勤め(勤続38年、退職所得控除2,060万円)、60歳で退職金とiDeCoを同じ年に一時金で受け取る
- 退職金は、なし/1,000万円/1,896万円/2,500万円の4通り。1,896万円は、厚生労働省『令和5年就労条件総合調査』の大学・大学院卒(管理・事務・技術職)の定年退職者1人平均の退職給付額です
- 口座管理手数料は月々定額のため、掛金を増やしても増えないものとして計算から除外
出口の実効税率
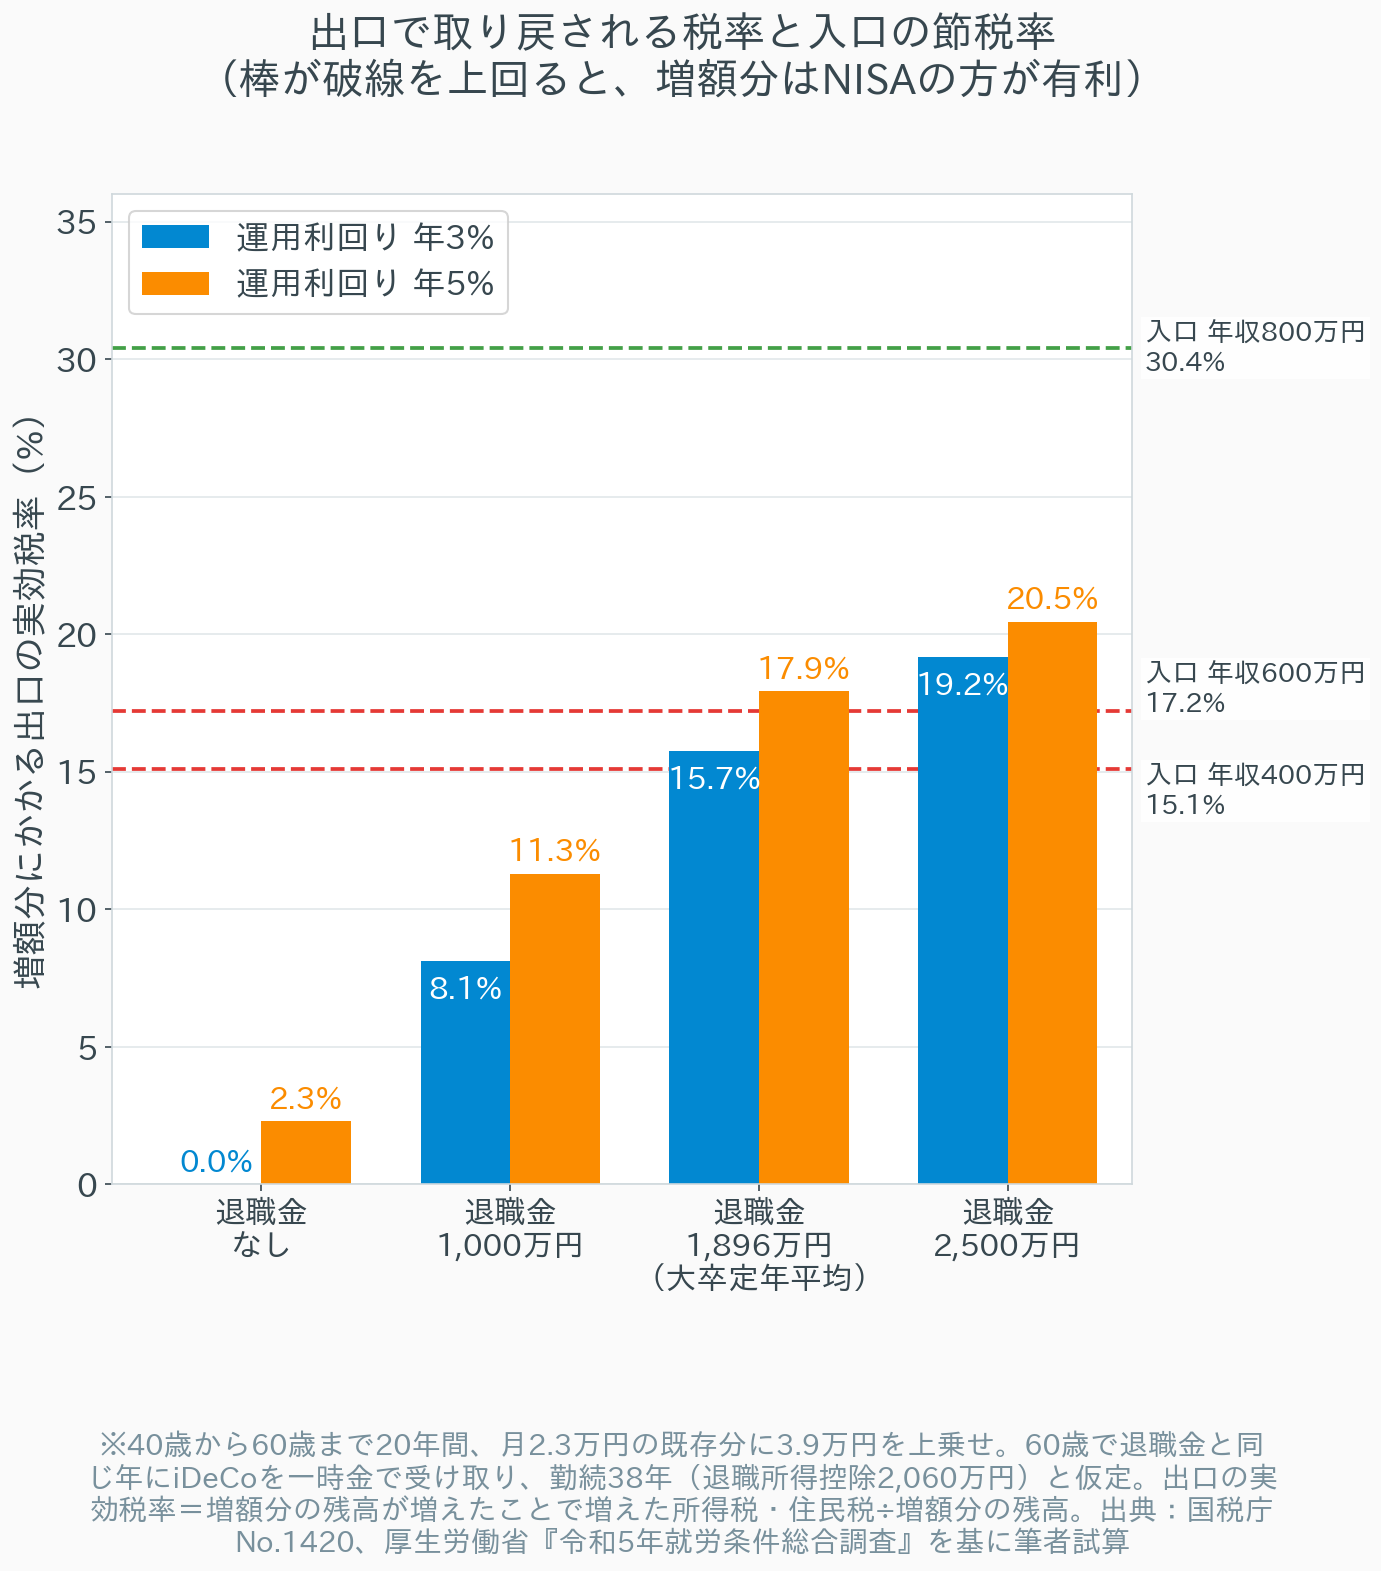
退職金がない人は、iDeCoの残高をすべて退職所得控除の中に収められるため、出口の税金はほぼゼロです。ところが退職金が増えるにつれて控除の空きが減り、退職金1,896万円で15.7〜17.9%、2,500万円で19.2〜20.5%まで上がりました。運用がうまくいって残高が大きくなるほど、控除からはみ出す部分が増えて税率が上がる、という点も見逃せません。
たとえば退職金1,896万円・利回り年3%のケースでは、増額しなかった場合の退職所得の税金は約49万円ですが、増額すると約250万円になります。増額分の残高約1,275万円に対して、税金が約201万円増える計算です。
iDeCo増額とNISAの手取り差
出口の実効税率を入口の節税率と組み合わせ、60歳時点で手元に残る金額の差を計算しました。プラスはiDeCoを増額した方が多く残る、マイナスはNISAに回した方が多く残ることを示します。
| 年収(入口の節税率) | 退職金なし | 退職金1,000万円 | 退職金1,896万円 | 退職金2,500万円 |
|---|---|---|---|---|
| 400万円(15.1%) | +193万円/+203万円 | +89万円/+60万円 | −8万円/−45万円 | −52万円/−85万円 |
| 600万円(17.2%) | +220万円/+236万円 | +116万円/+94万円 | +19万円/−11万円 | −25万円/−51万円 |
| 800万円(30.4%) | +388万円/+445万円 | +284万円/+303万円 | +187万円/+198万円 | +143万円/+158万円 |
| 1,200万円(33.1%) | +421万円/+487万円 | +318万円/+344万円 | +221万円/+240万円 | +177万円/+200万円 |
※各セルは「運用利回り年3%のとき/年5%のとき」。iDeCo増額分(月3.9万円×20年)の60歳時点の手取りと、同じ税引き前所得をNISAで運用した場合の手取りの差。
結果をまとめると、次のようになりました。
- 年収800万円以上の人は、退職金が2,500万円あってもiDeCo増額の方が有利でした。入口の節税率が30%を超えるため、出口で20%前後取り戻されても差し引きでプラスが残ります
- 年収400〜600万円の人は、退職金が平均的な水準(約1,900万円)を超えるあたりから、NISAの方が有利になり得る結果でした。入口の節税率が15〜17%と低めのため、出口の税率とほぼ拮抗してしまうのです
- 退職金がない、または少ない人は、年収にかかわらずiDeCo増額が有利でした。控除の枠が丸ごと空いているため、出口の税金がほとんどかかりません
「iDeCoは入口・運用・出口の3段階で税制優遇がある」とよく説明されますが、少なくとも一時金で受け取る場合、出口は「優遇」というより退職金との合算で決まる課税です。入口の節税率が低めの人ほど、出口の条件次第で損益が逆転する、というのが今回の試算から見えてきたことです。
年金で受け取る場合
退職金の控除枠がいっぱいの人は、iDeCoを年金で受け取る方法もあります。ただ、65歳以降に公的年金と一緒に受け取ると、公的年金等控除(年金額が330万円以下なら110万円)は公的年金でほぼ使い切ってしまうことが多く、iDeCoの年金には所得税5%+住民税10%で約15%の税金がかかる計算になります。さらに国民健康保険料(75歳以降は後期高齢者医療保険料)や介護保険料も、所得が増える分だけ上がります。
年金受取が一時金より有利かどうかは、公的年金の額や60〜64歳の間の働き方(給与があるか、公的年金を受け取る前か)によって大きく変わるため、今回の試算には含めていません。いずれにしても「年金で受け取れば税金はかからない」わけではない、という点は押さえておく必要があります。
では、どう考えるべきか
以上を踏まえて、私は次のように整理しています。
判断の軸は「入口の節税率 > 出口の実効税率」かどうか。 掛金を増やすかどうかは、上限がいくらかではなく、自分の入口の節税率(年収と課税所得で決まる)と、出口の実効税率(退職金の額と受け取り方で決まる)を比べて決めるものだと考えます。入口の節税率は、年末調整の源泉徴収票から課税所得を確認すれば、おおよその所得税率がわかります。出口の側は、勤務先の退職金規程や、企業型DCの加入者サイトに載っている見込み額が手がかりになります。
優先順位は「NISAが先、iDeCo増額は上乗せ」で考える。 今回の比較は、NISAの非課税枠(生涯1,800万円)に空きがあることが前提です。NISAは出口が完全に非課税で、いつでも引き出せます。一方、iDeCoは原則60歳まで引き出せず、出口の税金も読みにくい。入口の節税率が15〜17%程度の人にとっては、iDeCoの増額分が勝てるかどうかは退職金の額次第です。そうであれば、まず流動性の高いNISAを埋め、それでも余裕資金がある場合にiDeCoを増やす、という順番が無理のない考え方だと思います。逆に、NISAの枠をすでに使い切っていて、残りを課税口座(運用益に約20%課税)で運用している人なら、比較の相手が変わるので、iDeCo増額の有利さはぐっと大きくなります。NISAとiDeCoの優先順位の考え方は、連載第2回で整理しています。
増額するなら、まず「今年の分」だけを決める。 掛金の変更は年1回までですが、来年また見直すことはできます。年収が上がって節税率が変わる、転職で退職金の見込みが変わる、ということも十分あり得ます。一度に上限まで引き上げるのではなく、自分の入口の節税率と退職金の見込みを確認したうえで、毎年見直す前提で金額を決めるのが現実的だと考えます。私自身も楽天証券のiDeCoで掛金を拠出しています。改正後に自分の枠がいくら残るかは勤務先の企業年金の掛金次第なので、掛金を変える前に、まずそこと退職金の見込み額を確認するのが第一歩だと考えています。
企業年金がある人のiDeCoの使い方は、連載第3回で取り上げています。
まとめ:あなたの状況別に整理する
- 企業年金のない会社員で、年収800万円以上の人:入口の節税率が30%を超えるため、今回の試算では退職金が2,500万円あってもiDeCo増額の方が有利でした。上限の月6.2万円まで増やす候補として、検討する価値が高い層といえます
- 企業年金のない会社員で、年収400〜600万円の人:入口の節税率は15〜17%程度です。退職金がない・少ない(1,000万円程度まで)なら増額が有利ですが、退職金が平均的な水準(約1,900万円)以上見込める場合は、NISAに回した方が手元に残る可能性があります。NISAの枠を優先し、余裕がある分だけiDeCoを増やす順番が無難と考えます
- 企業年金がある会社員・公務員の人:iDeCoで使える枠は「6.2万円−会社の掛金」です。加えて、企業型DCの残高やDBの一時金も退職所得としてまとめて課税されるため、退職所得控除の空きは企業年金のない人より小さくなりがちです。増額する前に、企業型DCの加入者サイトで自分の枠と、退職時の見込み額を確認しておくことをおすすめします
- 退職金がない・少ない人(転職が多い人、中小企業勤務の人など):退職所得控除の枠がほぼ丸ごと空いているため、iDeCo増額の出口の税金はほとんどかかりません。今回の試算では、年収にかかわらず増額が有利という結果でした。ただし60歳まで引き出せない点は変わらないので、生活防衛資金とNISAでの備えを確保したうえで判断したいところです
- 自営業・フリーランスの人:上限は月7.5万円(国民年金基金等と合計)に上がります。会社の退職金がないため、出口の税金は会社員より小さくなる傾向があります。一方で、小規模企業共済の共済金も退職所得として扱われることがあるため、併用している場合は合計額で控除の空きを確認しておくと安心です
- 専業主婦・主夫(第3号)の人:限度額は月2.3万円のまま変わりません。そもそも所得税・住民税がかからない場合、iDeCoの所得控除による入口の節税はゼロなので、NISAとの比較では不利になりやすい点に注意が必要です
「上限が3倍になった」というニュースを見ると、使わないと損をするような気持ちになるかもしれません。ただ、今回の試算で見えたのは、iDeCoの掛金を増やして得をするかどうかは、上限の大きさではなく、自分の課税所得と退職金の額で決まるということでした。掛金の変更手続きをする前に、源泉徴収票の課税所得と、勤務先の退職金の見込み額を並べてみてはいかがでしょうか。
免責事項
本記事は2026年10月2日時点で公表されている制度内容・税制に基づいています。iDeCoの拠出限度額や加入要件、退職所得課税の取扱いは、今後の制度改正・税制改正によって変更される可能性があります。本記事のシミュレーションは、企業年金のない40歳の会社員が60歳まで一定の掛金と利回りで積み立て、60歳で退職金と同じ年に一時金で受け取るという単純化したモデルに基づくもので、社会保険料・各種所得控除は概算です。住民税の調整控除、ふるさと納税・住宅ローン控除など他の控除との兼ね合い、年金受取時の社会保険料、将来の税率変更などは考慮しておらず、個人の実際の税額や損得を示すものではありません。拠出限度額や退職所得控除の具体的な適用は、ご自身の加入区分・勤務先の制度・受け取り方によって異なるため、詳細は運営管理機関や勤務先、税務署等にご確認ください。本記事は特定の金融商品・サービスを推奨するものではなく、投資に関する最終的な判断は、ご自身の責任において行っていただきますようお願いいたします。
コメント