「外国税は確定申告で取り戻せる」——その申告、国保料まで計算に入っていますか
「米国株の配当は、アメリカで10%、日本で20.315%の二重課税。でも確定申告で外国税額控除を使えば、アメリカの10%は取り戻せる」。米国株投資の解説で、ほぼ必ず出てくる定番のアドバイスです。私も制度の説明としては正しいと思います。
前回の記事では、NISA口座ではこの10%を取り戻す道が制度上存在しないこと、一方で特定口座なら「取り戻す道が用意されている」ことを整理しました。
今回はその続きです。特定口座で米国株の配当を受け取っている人が、実際にその「取り戻す道」を使うと何が起きるのか。結論から言うと、国民健康保険に加入している人の多くは、確定申告で外国税を取り戻すと、手取りがかえって減る計算になりました。
戻ってくる税金よりも、翌年度に上がる国保料の方が大きいからです。しかもこれは、2024年の住民税から「所得税と住民税で申告の仕方を分ける」ことができなくなったことで、以前よりはっきり表に出るようになった問題です。
この記事では、配当100円がどこでいくら引かれるのかを条文レベルで分解したうえで、会社員・年金暮らし・自営業の3つのモデルで、申告した場合と申告しない場合の手取りを比べてみました。
本記事にはアフィリエイトリンクが含まれます。
データの出典
本記事の内容は、以下の一次資料を直接確認したうえで作成しています。
- 外国税額控除の仕組み・控除限度額の計算式:国税庁『No.1240 居住者に係る外国税額控除』(令和8年4月1日現在法令等)
- 申告時の所得の計上方法(記載例):国税庁『外国税額控除を受ける方へ(令和7年分)』
- 外国株式の配当に対する国内の源泉徴収:租税特別措置法第9条の2第3項(e-Gov法令検索で条文原文を確認)
- 所得税と住民税の課税方式の一致(令和4年度税制改正):川崎市『上場株式等に係る配当所得等の課税方式と国民健康保険料について』(2025年1月1日更新)
- 国民健康保険料率(特別区):新宿区『保険料の計算方法について』(令和8年度)
- 国民健康保険料率(その他の都市):各市の公式サイトの令和8年度保険料率(リンクは検証①の表の下に記載)
- 均等割軽減の判定基準(令和8年度):板橋区『国民健康保険料の軽減・減免』
- 後期高齢者医療保険料率(東京都、令和8・9年度):東京都後期高齢者医療広域連合『保険料の決め方・賦課』(令和8年5月27日更新)
- 税率:上場株式等の配当等に対する20.315%(所得税15%+復興特別所得税0.315%+住民税5%)/米国側の源泉徴収10%(日米租税条約)
いずれも2026年9月19日に確認しています。
Step 1:申告して戻るのは「10円」ではなく「約8円」
まず、配当100円(アメリカで税金が引かれる前の金額)が、手元に届くまでにどう削られていくかを確認します。
アメリカで10%が引かれ、残りの90円が日本の証券会社に届きます。ここで日本の源泉徴収20.315%がかかるのですが、その対象は100円ではなく90円です。租税特別措置法第9条の2第3項に、国外株式の配当から外国所得税が引かれている場合は「当該外国所得税の額に相当する金額を控除した後の金額」に税率をかける、と定められています。
つまり、確定申告をしない場合の手取りは次のとおりです。
100円 − 10円(アメリカ)− 90円×20.315%(日本)= 71.72円
では、確定申告で外国税額控除を使うとどうなるか。ここにひとつ、見落とされやすい点があります。申告するときは、配当所得を外国税が引かれる前の金額、つまり100円で計上します。国税庁の『外国税額控除を受ける方へ(令和7年分)』の記載例でも、外国で税金が引かれた所得は、引かれる前の総額が収入金額として記載されています。
ということは、申告すると日本の税金は「100円×20.315%=20.315円」に増えます。源泉徴収された18.28円との差、約2.03円を追加で払ったうえで、外国税10円を差し引いてもらう形になります。
| アメリカの税金 | 日本の税金 | 外国税額控除 | 手取り | |
|---|---|---|---|---|
| 特定口座・申告しない | −10.00円 | −18.28円(90円×20.315%) | なし | 71.72円 |
| 特定口座・申告して控除が満額効いた場合 | −10.00円 | −20.315円(100円×20.315%) | +10.00円 | 79.69円 |
| 差 | +7.97円 |
申告で増える手取りは、配当100円あたり7.97円です。「10%取り戻せる」という説明は、外国税10円が控除されるという意味では正しいのですが、手取りの増え方として見ると約8%です。
そしてこの7.97円は、あくまで控除が満額効いた場合の上限です。満額効かないケースは後ほど検証②で扱います。
Step 2:2024年から「所得税だけ申告する」ができなくなった
ここからが本題です。
以前は、上場株式の配当について、所得税と住民税で別々の課税方式を選ぶことができました。所得税では確定申告して外国税額控除を受け、住民税では申告不要を選ぶ。こうすると、所得税の還付は受けつつ、住民税の所得には配当が入らないので、住民税の所得をもとに計算される国民健康保険料には影響しない、という使い分けができたのです。
この使い分けは、令和4年度税制改正でできなくなりました。川崎市の案内では、次のように説明されています。
令和5年分(住民税の課税年度としては令和6年度)以降、所得税と住民税で異なる課税方式の選択ができなくなりました
いまは、所得税で確定申告した配当は、住民税でも申告したものとして扱われます。そして国民健康保険料の所得割は、住民税の所得をもとに計算されます。つまり、外国税を取り戻すために確定申告した配当は、そのまま翌年度の国保料の計算に入るということです。同じページには、こんな注意書きもあります。
課税方式を選択した結果、見込まれる税額上の還付分や減額分より、国民健康保険料の増額分が上回る場合がありますので、ご注意ください
エンジニアの感覚で言えば、これは典型的な副作用(サイドエフェクト)です。「税金を計算する関数」を呼んだつもりが、その関数が「国保料を計算するモジュール」の入力値まで書き換えてしまう。以前は住民税という中間層で副作用を遮断できましたが、2024年の住民税からその遮断ができなくなった、という構図です。
一方、会社員など、勤務先の健康保険に加入している人は、この副作用を受けません。健康保険料は給与(標準報酬月額)をもとに決まり、配当を申告しても変わらないためです。影響を受けるのは、国民健康保険に加入している自営業・フリーランスの方、退職後や定年後の方、そして75歳以上で後期高齢者医療制度に加入している方です。
検証①:国保料率が7.97%を超える地域では、満額取り戻しても赤字
では、国保料はどれくらい上がるのか。国民健康保険料の所得割は、前年の総所得金額等から43万円を差し引いた金額に、料率をかけて計算されます。申告した配当は、外国税が引かれる前の100円がそのまま所得に加わりますから、国保料の増加は「100円×所得割率」です。
東京23区(特別区)の令和8年度の料率は、新宿区の公表値で次のとおりです。
| 区分 | 所得割率 | 均等割(1人あたり) | 賦課限度額 |
|---|---|---|---|
| 医療分 | 7.51% | 47,600円 | 67万円 |
| 後期高齢者支援金分 | 2.80% | 17,600円 | 26万円 |
| 介護分(40〜64歳のみ) | 2.43% | 17,800円 | 17万円 |
| 子ども・子育て支援金分(令和8年度新設) | 0.27% | 1,873円 | 3万円 |
| 所得割の合計(40歳未満・65〜74歳) | 10.58% | ||
| 所得割の合計(40〜64歳) | 13.01% |
配当100円を申告すると、手取りは最大で7.97円増えます。一方で国保料は10.58円(40〜64歳なら13.01円)増えます。
40歳未満・65〜74歳:+7.97円 − 10.58円 = −2.61円
40〜64歳:+7.97円 − 13.01円 = −5.04円
控除が満額効くという、申告する側にいちばん有利な前提を置いても、23区の国保加入者は申告すると赤字になることがわかります。なお、令和8年度から新しく加わった「子ども・子育て支援金分」も、わずか0.27%ですがこの差を広げる方向に働いています。
23区だけの話ではありません。主要12市についても、各市の公式サイトで令和8年度の料率を確認し、同じように並べてみました。
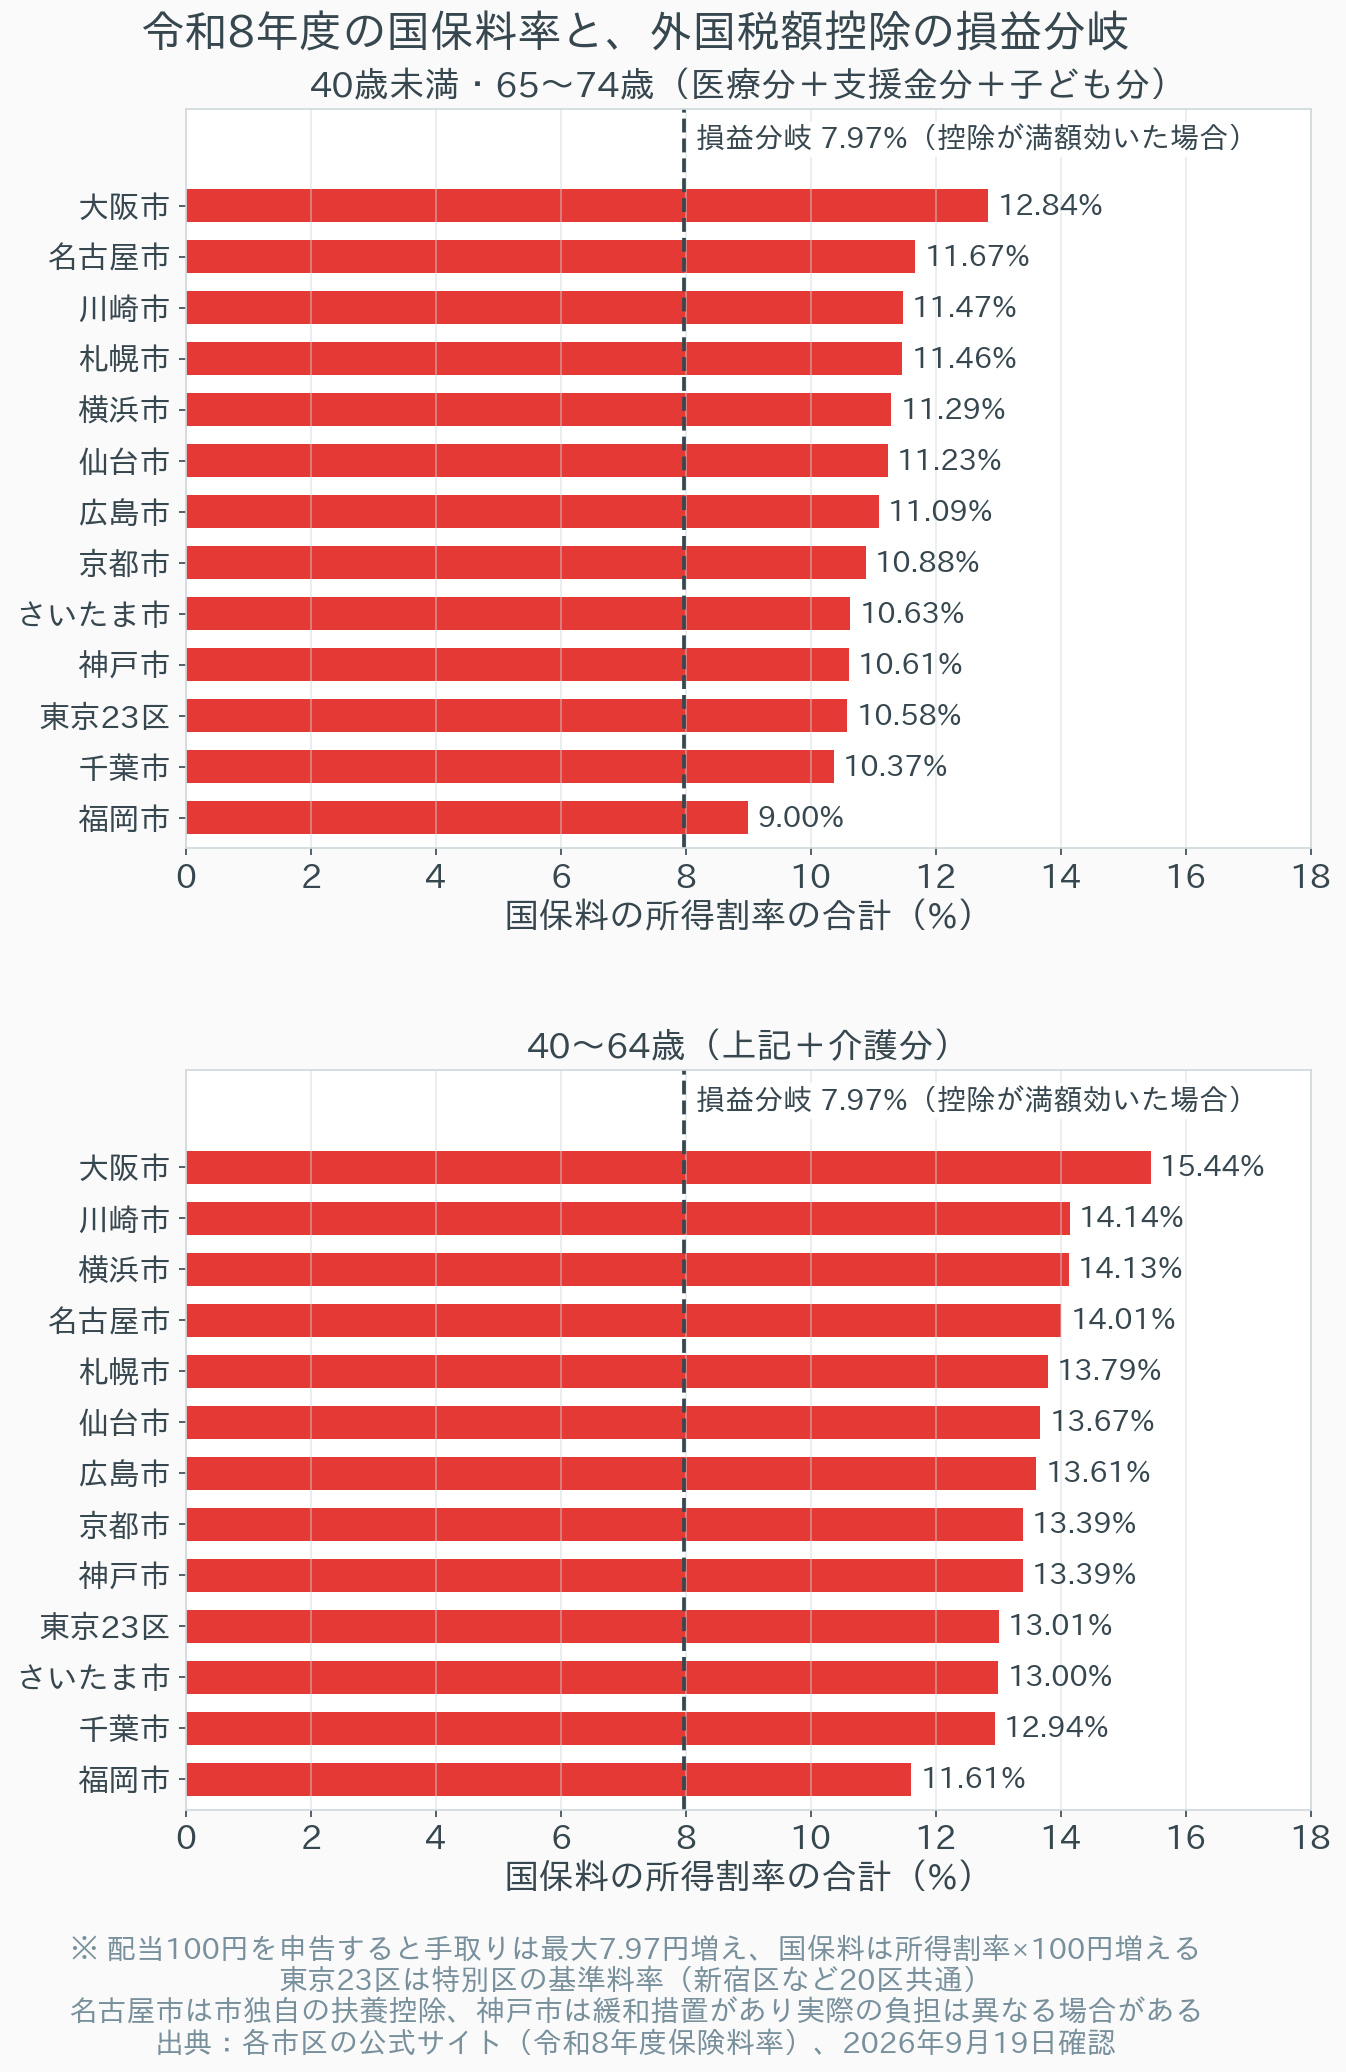
| 地域 | 40歳未満・65〜74歳 | 40〜64歳(介護分込み) | 満額控除でも配当100円あたり |
|---|---|---|---|
| 大阪市 | 12.84% | 15.44% | −4.87円/−7.47円 |
| 名古屋市 | 11.67% | 14.01% | −3.70円/−6.04円 |
| 川崎市 | 11.47% | 14.14% | −3.50円/−6.17円 |
| 札幌市 | 11.46% | 13.79% | −3.49円/−5.82円 |
| 横浜市 | 11.29% | 14.13% | −3.32円/−6.16円 |
| 仙台市 | 11.23% | 13.67% | −3.26円/−5.70円 |
| 広島市 | 11.09% | 13.61% | −3.12円/−5.64円 |
| 京都市 | 10.88% | 13.39% | −2.91円/−5.42円 |
| さいたま市 | 10.63% | 13.00% | −2.66円/−5.03円 |
| 神戸市 | 10.61% | 13.39% | −2.64円/−5.42円 |
| 東京23区 | 10.58% | 13.01% | −2.61円/−5.04円 |
| 千葉市 | 10.37% | 12.94% | −2.40円/−4.97円 |
| 福岡市 | 9.00% | 11.61% | −1.03円/−3.64円 |
※所得割率の合計=医療分+後期高齢者支援金分+子ども・子育て支援金分(40〜64歳は介護分を加算)。東京23区は特別区の基準料率で、新宿区を含む20区が共通(目黒区・中野区・江戸川区は一部異なる)。さいたま市は国民健康保険税。名古屋市には市独自の扶養控除、神戸市には経過的な緩和措置があり、実際の負担はこの料率だけで計算した額より小さくなる場合があります。
出典:横浜市/大阪市/名古屋市/札幌市/福岡市/川崎市/神戸市/京都市/さいたま市/広島市/仙台市/千葉市(いずれも令和8年度の料率、2026年9月19日確認)
確認した13地域すべてで、所得割率の合計は損益分岐の7.97%を上回りました。 最も料率の低い福岡市(9.00%)でも、配当100円あたり約1円の赤字です。40〜64歳になると、どの地域でも3.6〜7.5円の赤字に広がります。
75歳以上の後期高齢者医療制度も同じ構造です。東京都の令和8・9年度の所得割率は、医療分9.88%+子ども・子育て支援金分0.26%=10.14%で、やはり7.97%を上回ります。
検証②:そもそも外国税は「満額」戻らないことが多い
検証①は「控除が満額効く」前提でした。ところが実際には、満額効かないケースの方が多いと考えられます。原因は、控除限度額の計算式にあります。
所得税の控除限度額 = その年分の所得税額 ×(その年分の調整国外所得金額 / その年分の所得総額)
式の意味をかみ砕くと、「あなたの所得全体にかかっている所得税の平均税率」×「外国の所得」が上限になる、ということです。配当そのものには15%の所得税がかかりますが、限度額を決めるのは配当の税率ではなく、年金や給与も含めた所得全体の平均税率なのです。
年金や給与にかかる所得税は、各種控除があるぶん税率が低くなりがちです。すると平均税率が薄まり、限度額も小さくなります。所得税で控除しきれない分は、復興特別所得税、住民税(所得税の控除限度額の30%まで)へと順に回されますが、それを合わせても、平均税率がおよそ7.6%を下回ると10%の外国税は満額控除できません。
具体例で計算してみます。70歳、公的年金250万円、米国株の配当50万円(外国税込み)の人のケースです。
| 項目 | 金額 | 計算 |
|---|---|---|
| 年金の所得 | 140万円 | 250万円 − 公的年金等控除110万円 |
| 所得総額 | 190万円 | 年金の所得140万円 + 配当50万円 |
| 所得税額(配当の分を含む) | 88,500円 | 年金部分13,500円 + 配当部分75,000円 |
| 平均税率 | 4.66% | 88,500円 ÷ 190万円 |
| 所得税の控除限度額 | 23,289円 | 88,500円 × 50万円 ÷ 190万円 |
| +復興特別所得税・住民税の枠 | 7,476円 | 限度額の2.1%相当と30% |
| 控除できる外国税 | 30,765円 | 外国税5万円のうち約62% |
※所得控除は基礎控除88万円と社会保険料控除(国保料+介護保険料8万円と仮定)で計算。
外国税5万円のうち、控除できるのは約3.1万円です。残りの約1.9万円は翌年以降3年間繰り越せますが、同じ配当を持ち続ける限り翌年も同じように限度額が足りないので、実際に使える機会はほとんどないと考えられます。
この計算を、3つのモデルで配当額を変えながら繰り返したのが次のグラフです。
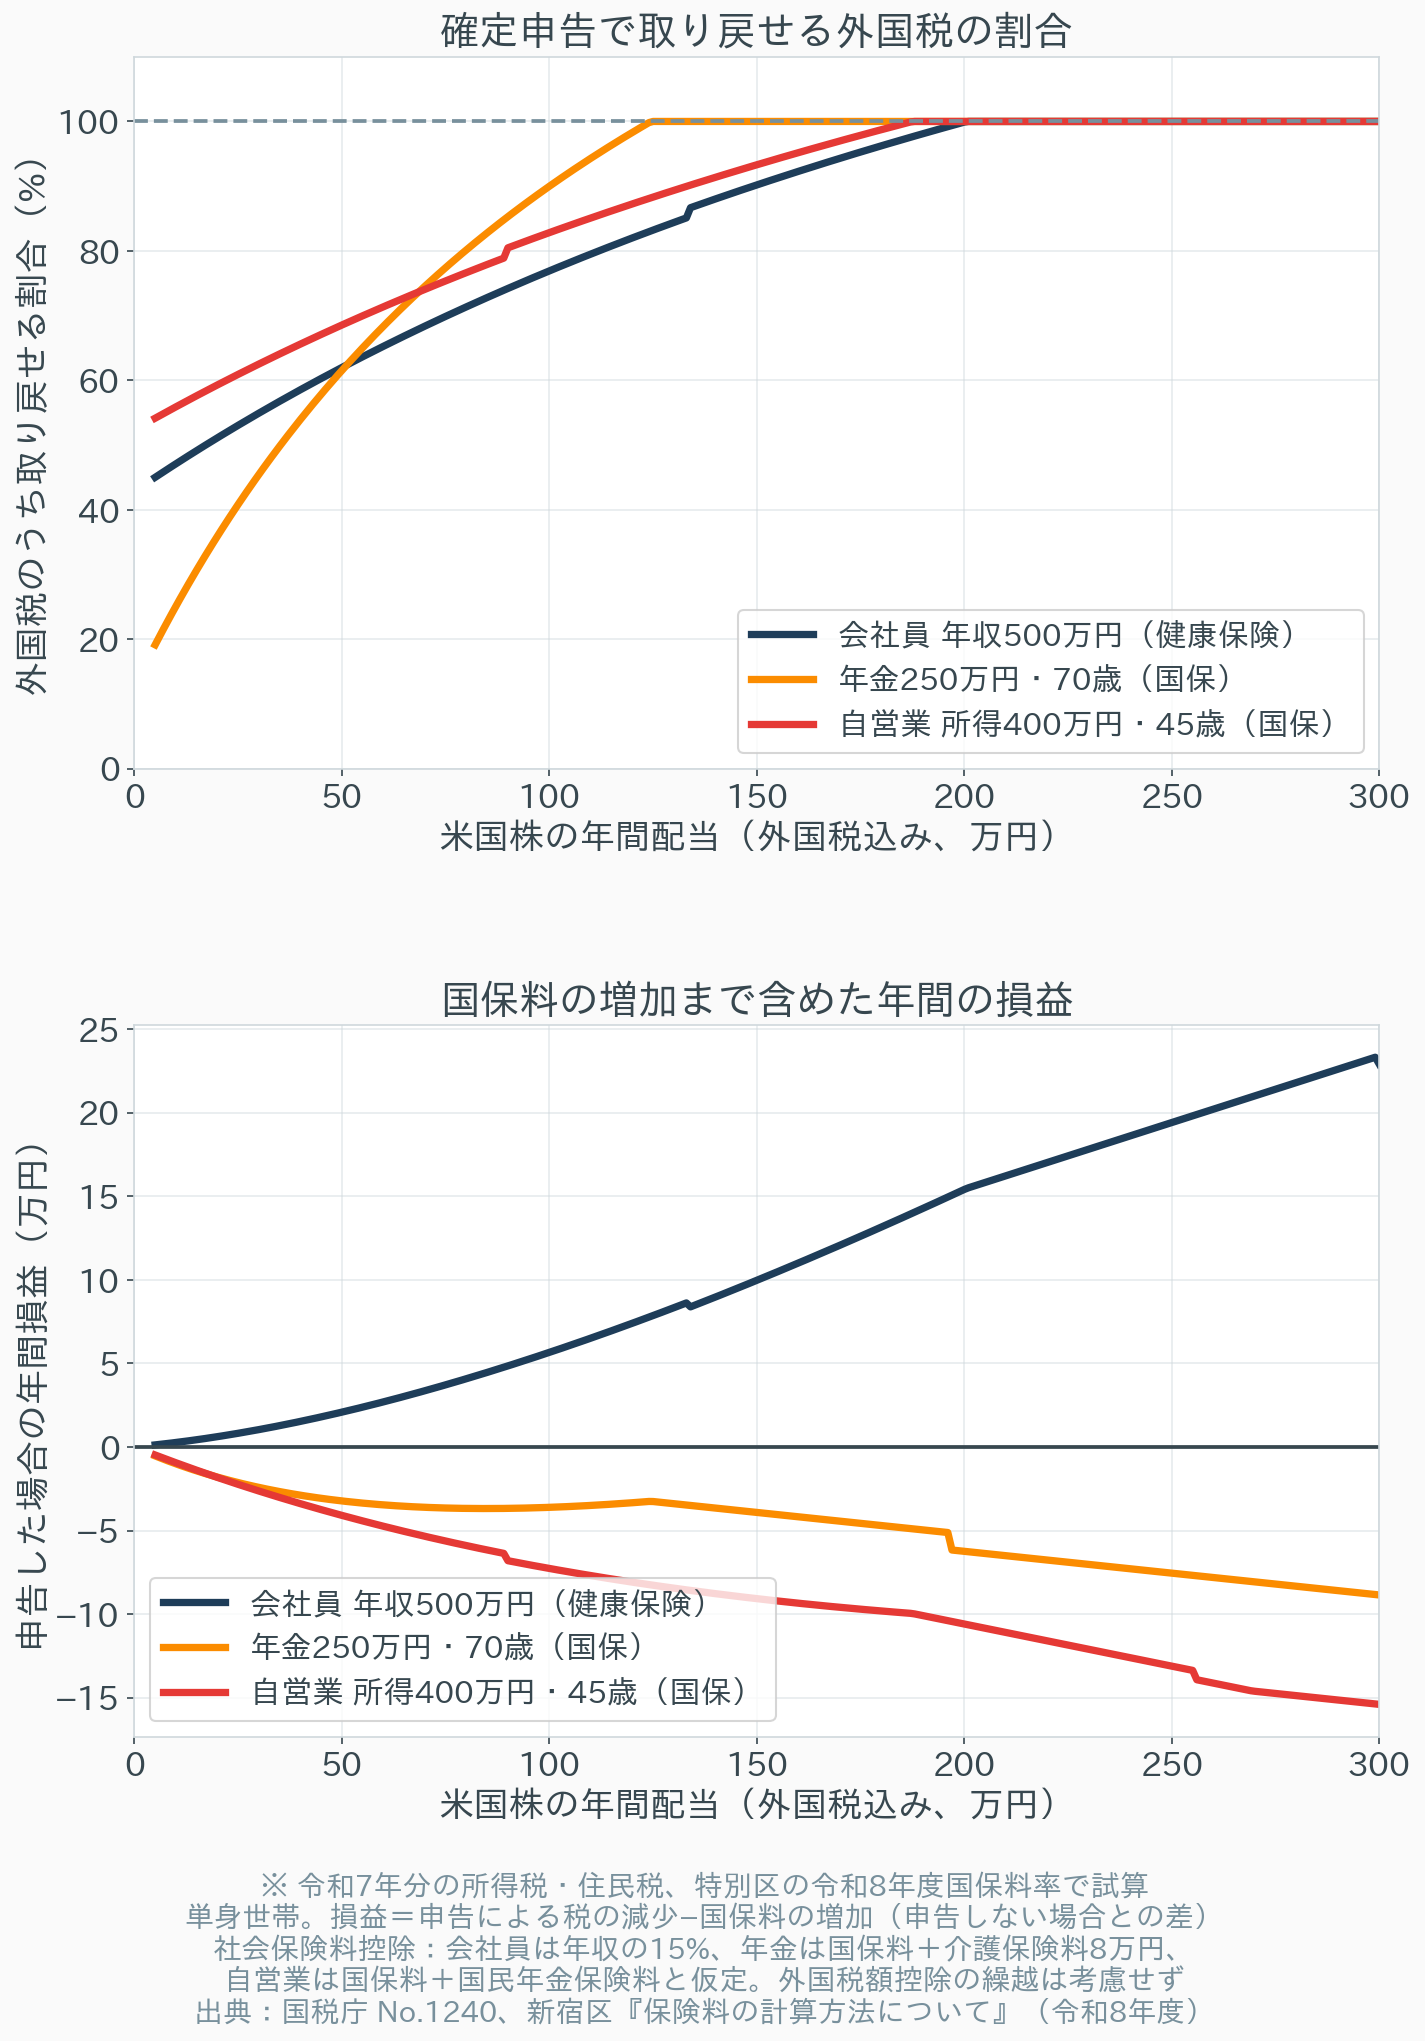
上のグラフが外国税を取り戻せる割合、下のグラフが国保料の増加まで含めた年間の損益です。いくつか読み取れることがあります。
1つめは、会社員でも満額は戻らないこと。 年収500万円の会社員でも、配当50万円なら取り戻せるのは約62%です。配当が200万円前後になって、配当部分の15%が平均税率を押し上げるまで、満額には届きません。ただし会社員は国保料の影響がないので、申告すれば損益は常にプラスです(配当50万円で約2.1万円)。
2つめは、国保加入の2モデルはどの配当額でもマイナスだということ。 配当50万円のとき、年金250万円のモデルは年間約3.2万円、自営業のモデル(40〜64歳で介護分がかかる)は約4.1万円の赤字です。控除が満額に届く配当額まで増やしても、検証①で見た「満額でも赤字」の領域に入るだけなので、プラスに転じることはありません。
3つめは、線に段差があること。 年金のモデルでは、配当が増えて合計所得が一定額を超えると、所得税の基礎控除が88万円から68万円に縮み(令和7・8年分の特例)、年金部分の税金まで増えます。国保でも、均等割の軽減(7割・5割・2割)の判定所得に申告した配当が含まれるため、年金が少ない人ほど配当を申告した途端に軽減から外れる、という段差が生じます。「配当100円につき何円」という比例計算だけでは捉えきれない部分です。
申告した方が有利になるのは、どんな人か
ここまでの結果を裏返すと、申告した方が有利になりやすいのは次のような人です。
- 勤務先の健康保険に加入している人(会社員・公務員など):国保料への影響がないため、申告で損をすることはありません。控除がどこまで効くかは所得全体の平均税率次第ですが、少なくともマイナスにはなりません
- 国保料がすでに賦課限度額に達している人:23区の場合、医療分の上限(67万円)に達するのは所得がおおむね870万円、支援金分の上限(26万円)は910万円を超える水準です。すでに上限に張り付いていれば、その分については配当を申告しても国保料は増えません
- 所得割率が7.97%を下回る地域の国保加入者:検証①の表のとおり、主要都市では該当しませんでしたが、料率は市区町村ごとに異なります。ただし控除が満額効かなければ損益分岐はさらに下がるため、料率だけで判断せず検証②の計算も合わせて行う必要があります
逆に、国保料以外にも、申告した配当が「所得」として数えられることで影響しうるものがあります。本記事では試算していませんが、該当しそうな方は確認しておく価値があると考えます。
- 配偶者控除・扶養控除の判定(配偶者や親の合計所得に配当が加わる)
- 住民税の非課税判定(非課税世帯向けの給付や各種減免に波及しうる)
- 65歳以上の介護保険料の所得段階
- 高額療養費の自己負担上限や、70歳以上の医療費の窓口負担割合
では、どう考えるべきか
以上を踏まえて、私は次のように整理しています。
「外国税は取り戻すべきもの」という前提を、一度外して考える。 外国税額控除は二重課税を解消するための正当な制度です。ただ、「取り戻せるものは取り戻す」という判断は、税金という一つのモジュールだけを見た局所最適になりがちです。国保料や各種の判定まで含めた全体で見ると、「申告しない」が最適解になる人が少なくない、というのが今回の検証結果です。
判断に必要な数字は3つだけです。 ①自分が加入しているのは健康保険か国保か、②国保なら住んでいる市区町村の所得割率の合計(年齢区分に注意)、③1年間に引かれた外国税の額。③は、特定口座の「年間取引報告書」の配当等の欄に、外国所得税の額として記載されています。私自身は楽天証券の特定口座で、毎年1月に交付される年間取引報告書の電子版で、この金額を確認するようにしています。
この3つがわかれば、まずは次の簡易チェックができます。
所得割率の合計が7.97%を超えている → 申告すると赤字になる可能性が高い
7.97%を下回っていても、控除が満額効かなければ損益分岐はさらに下がるので、その場合は確定申告書等作成コーナーなどで「申告した場合の税額」を試算し、住んでいる自治体の国保料の試算表と突き合わせてから判断するのが確実だと考えます。
なお、特定口座の配当にかかる税金をどう抑えるかという、より大きな視点での整理は別記事で扱っています。配当を受け取らずにファンド内部で再投資する商品を選ぶことは、今回の「申告するか・しないか」という悩みそのものを生まない方法でもあります。
まとめ:あなたの状況別に整理する
- 会社員・公務員で、勤務先の健康保険に加入している人:確定申告で外国税額控除を使っても国保料の心配はなく、申告すれば手取りは増えます。ただし控除が満額効くとは限らないので、「10%戻る」ではなく「一部が戻る」くらいに見積もっておくのが現実的です
- 自営業・フリーランスなど、40〜64歳で国保に加入している人:介護分が加わるため所得割率が高く、23区なら満額取り戻しても配当100円あたり約5円の赤字です。申告しない(特定口座で源泉徴収を受けたまま完結させる)方が有利になる可能性が高いと考えます
- 65〜74歳で年金暮らし、国保に加入している人:控除限度額が年金の低い税率で薄まるうえ、配当を申告すると均等割の軽減から外れる段差もあります。申告前に必ず自分の数字で試算することをおすすめします
- 75歳以上で後期高齢者医療制度に加入している人:構造は国保と同じです。東京都の所得割率は10.14%で、損益分岐の7.97%を上回ります
「取り戻せるお金があるなら取り戻すべき」。直感としてはもっともですが、制度同士がつながっている以上、一つの制度の中だけで損得を判断すると、別の場所で取り返されることがあります。パンフレットや解説記事に書かれた「10%戻る」という一行を、国保料の料率表と突き合わせてみると、答えが逆になる人がいる。今回の検証で確かめたかったのは、その一点です。
免責事項
本記事は2026年9月19日時点で公表されている制度内容および各自治体の令和8年度保険料率に基づいています。税制・保険料率は毎年度改定される可能性があり、確定申告を行う年分の制度や、その申告が反映される年度の保険料率とは異なる場合があります。本記事の試算は、単身世帯、令和7年分の所得税・住民税の計算方法、特別区の令和8年度国民健康保険料率、社会保険料控除額の仮定などを前提とした簡易的なものであり、個々の状況における税額・保険料を正確に再現するものではありません。外国税額控除の適用可否・控除額や、国民健康保険料の算定方法は個々の所得状況・世帯構成・お住まいの自治体によって異なるため、実際の申告にあたっては税理士等の専門家、所轄の税務署、お住まいの市区町村の国民健康保険担当窓口にご確認ください。本記事は特定の金融商品・サービスを推奨するものではなく、投資および申告に関する最終的な判断は、ご自身の責任において行っていただきますようお願いいたします。
コメント