「史上最大のIPO」は、あなたのオルカンにも入るのか
「アンソロピックが上場へ。調達額は史上最大規模」——10月26日、米国のAI企業アンソロピックが、新規株式公開(IPO)の目論見書を米国の証券取引委員会(SEC)に提出しました。上場先はナスダック市場で、11月中旬の取引開始を目指していると報じられています。翌27日の東京市場でも、このニュースがAI関連株の追い風になりました。
インデックス投資をしている方の中には、「自分のオルカンやS&P500のファンドにも、そのうち入ってくるのだろうか」と思った方もいるかもしれません。どちらも「米国の大型株」を持つファンドなので、入るなら同じタイミングだろう、と考えるのが自然です。
ところが、実際はそうなりません。同じ会社でも、どの指数に連動しているかによって、組み入れられるまでの期間が「最短5営業日」から「早くても12か月以上」まで大きく違います。 指数にはそれぞれ、どんな銘柄をいつ入れるかを定めた「仕様書」があり、その中身が指数ごとに異なるからです。
そこで本記事では、主要な指数の仕様書(ルール集)を一次資料で並べたうえで、6月に上場したSpaceXで実際に何が起きたかを答え合わせします。最後に、同じルールをアンソロピックに当てはめてみます。
なお、本記事の調査と執筆には、アンソロピック社のAI「Claude」を使っています。利害関係のある会社を扱うため、本記事では個別銘柄としての良し悪しには一切触れず、指数のルールと公表されている数字の紹介に徹します。
データの出典
本記事の数値は、以下の資料をもとにしています。
- アンソロピックの決算数値・上場計画:Anthropic, PBC『Form S-1』(2026年10月26日提出)。数値は同書類を報じたYahoo Finance『Anthropic IPO live updates』等で確認。調達額・上場時期は共同通信『米アンソロピック上場へ 11月中旬、史上最大規模』(2026年10月26日)
- 各指数のIPOの扱い:Invesco『Major US Equity Indexes IPO Treatments』(2026年6月4日時点の各社ルール集の要約)
- MSCIの早期組み入れルール:MSCI『Large IPOs and Index Inclusion Key facts』(2026年5月)
- S&P500のルール変更見送り:S&P Dow Jones Indices『Consultation on Treatment of MegaCap Companies – Results』(2026年6月4日)
- SpaceXの上場と組み入れ:MSCI『Space Exploration Technologies – Initial Public Offering – Update』(2026年6月8日)、Yahoo Finance『SpaceX Closes Up 19% — Secures MSCI, FTSE Fast-Track Index Inclusion』(2026年6月13日)、Reuters『SpaceX set for fast entry into US, global indexes under new FTSE rules』(2026年5月26日)、MarketScreener『Space Exploration Technologies Corp. added to FTSE All-World Index』(2026年6月21日)、日本経済新聞『スペースX株、7%高 「オルカン」組み入れ、指数買いが支え』(2026年6月30日)
- MSCI ACWIの構成:MSCI『MSCI ACWI Index (USD)』ファクトシート(データ基準日:2026年9月30日)
- SpaceXの株価・出来高:Yahoo Finance(yfinance経由、2026年6月12日〜10月26日の日足)
いずれも2026年10月27日に確認しています。
前提:指数に「入る」とは、どういうことか
インデックスファンドは、自分で銘柄を選んでいるわけではありません。MSCIやS&P Dow Jones Indicesといった指数会社が、ルール集(メソドロジー)に従って銘柄と比率を決め、ファンドはその通りに株を買います。新しい会社が上場しても、指数会社のルールが「入れる」と判断しなければ、ファンドには1株も入りません。
もう1つ押さえておきたいのが、「浮動株(ふどうかぶ)」という考え方です。浮動株とは、市場で実際に売り買いできる株のことです。上場したばかりの会社は、株の大半を創業者や既存の投資家が持っていて、上場時に市場に出るのは一部だけです。多くの指数は、会社全体の時価総額ではなく、この浮動株の分だけを指数に組み入れます。
この2つを頭に置いたうえで、各指数のルールを見ていきます。
検証①:指数ごとの「仕様書」を並べる
Invescoが2026年6月時点の各社ルール集をまとめた資料をもとに、主要な指数のIPOの扱いを整理しました。日本で人気のファンドが連動している指数を中心に並べています。
| 指数 | 連動する主なファンドの例 | 大型IPOの早期組み入れ | 早期組み入れの条件 | 組み入れまでの最短の目安 | 通常の待機期間 |
|---|---|---|---|---|---|
| MSCI ACWI | eMAXIS Slim 全世界株式(オール・カントリー) | あり(2007年から) | 米国株なら時価総額 約260億ドル以上、かつ浮動株時価総額 約130億ドル以上 | 10営業日後 | 3か月 |
| FTSE グローバル・オールキャップ | 楽天・全世界株式、SBI・V・全世界株式 | あり | 浮動株時価総額 135億ドル以上 | 約5営業日後 | 定期見直し時 |
| CRSP USトータル・マーケット | 楽天・全米株式、SBI・V・全米株式 | あり | 時価総額がCRSP米国小型株指数の下限以上 | 5営業日後 | 20営業日 |
| NASDAQ100 | NASDAQ100連動の各ファンド | あり(2026年5月から) | 時価総額が既存の構成銘柄の上位40位以内 | 15営業日後 | 3か月 |
| S&P500 | eMAXIS Slim 米国株式(S&P500) | なし | ― | 早くても12か月後 | 12か月+純利益が黒字 |
※ MSCIの金額基準は2026年5月14日時点の目安。FTSEの基準は2026年5月のロイター報道による。ファンドの連動指数は各ファンドの目論見書の記載による
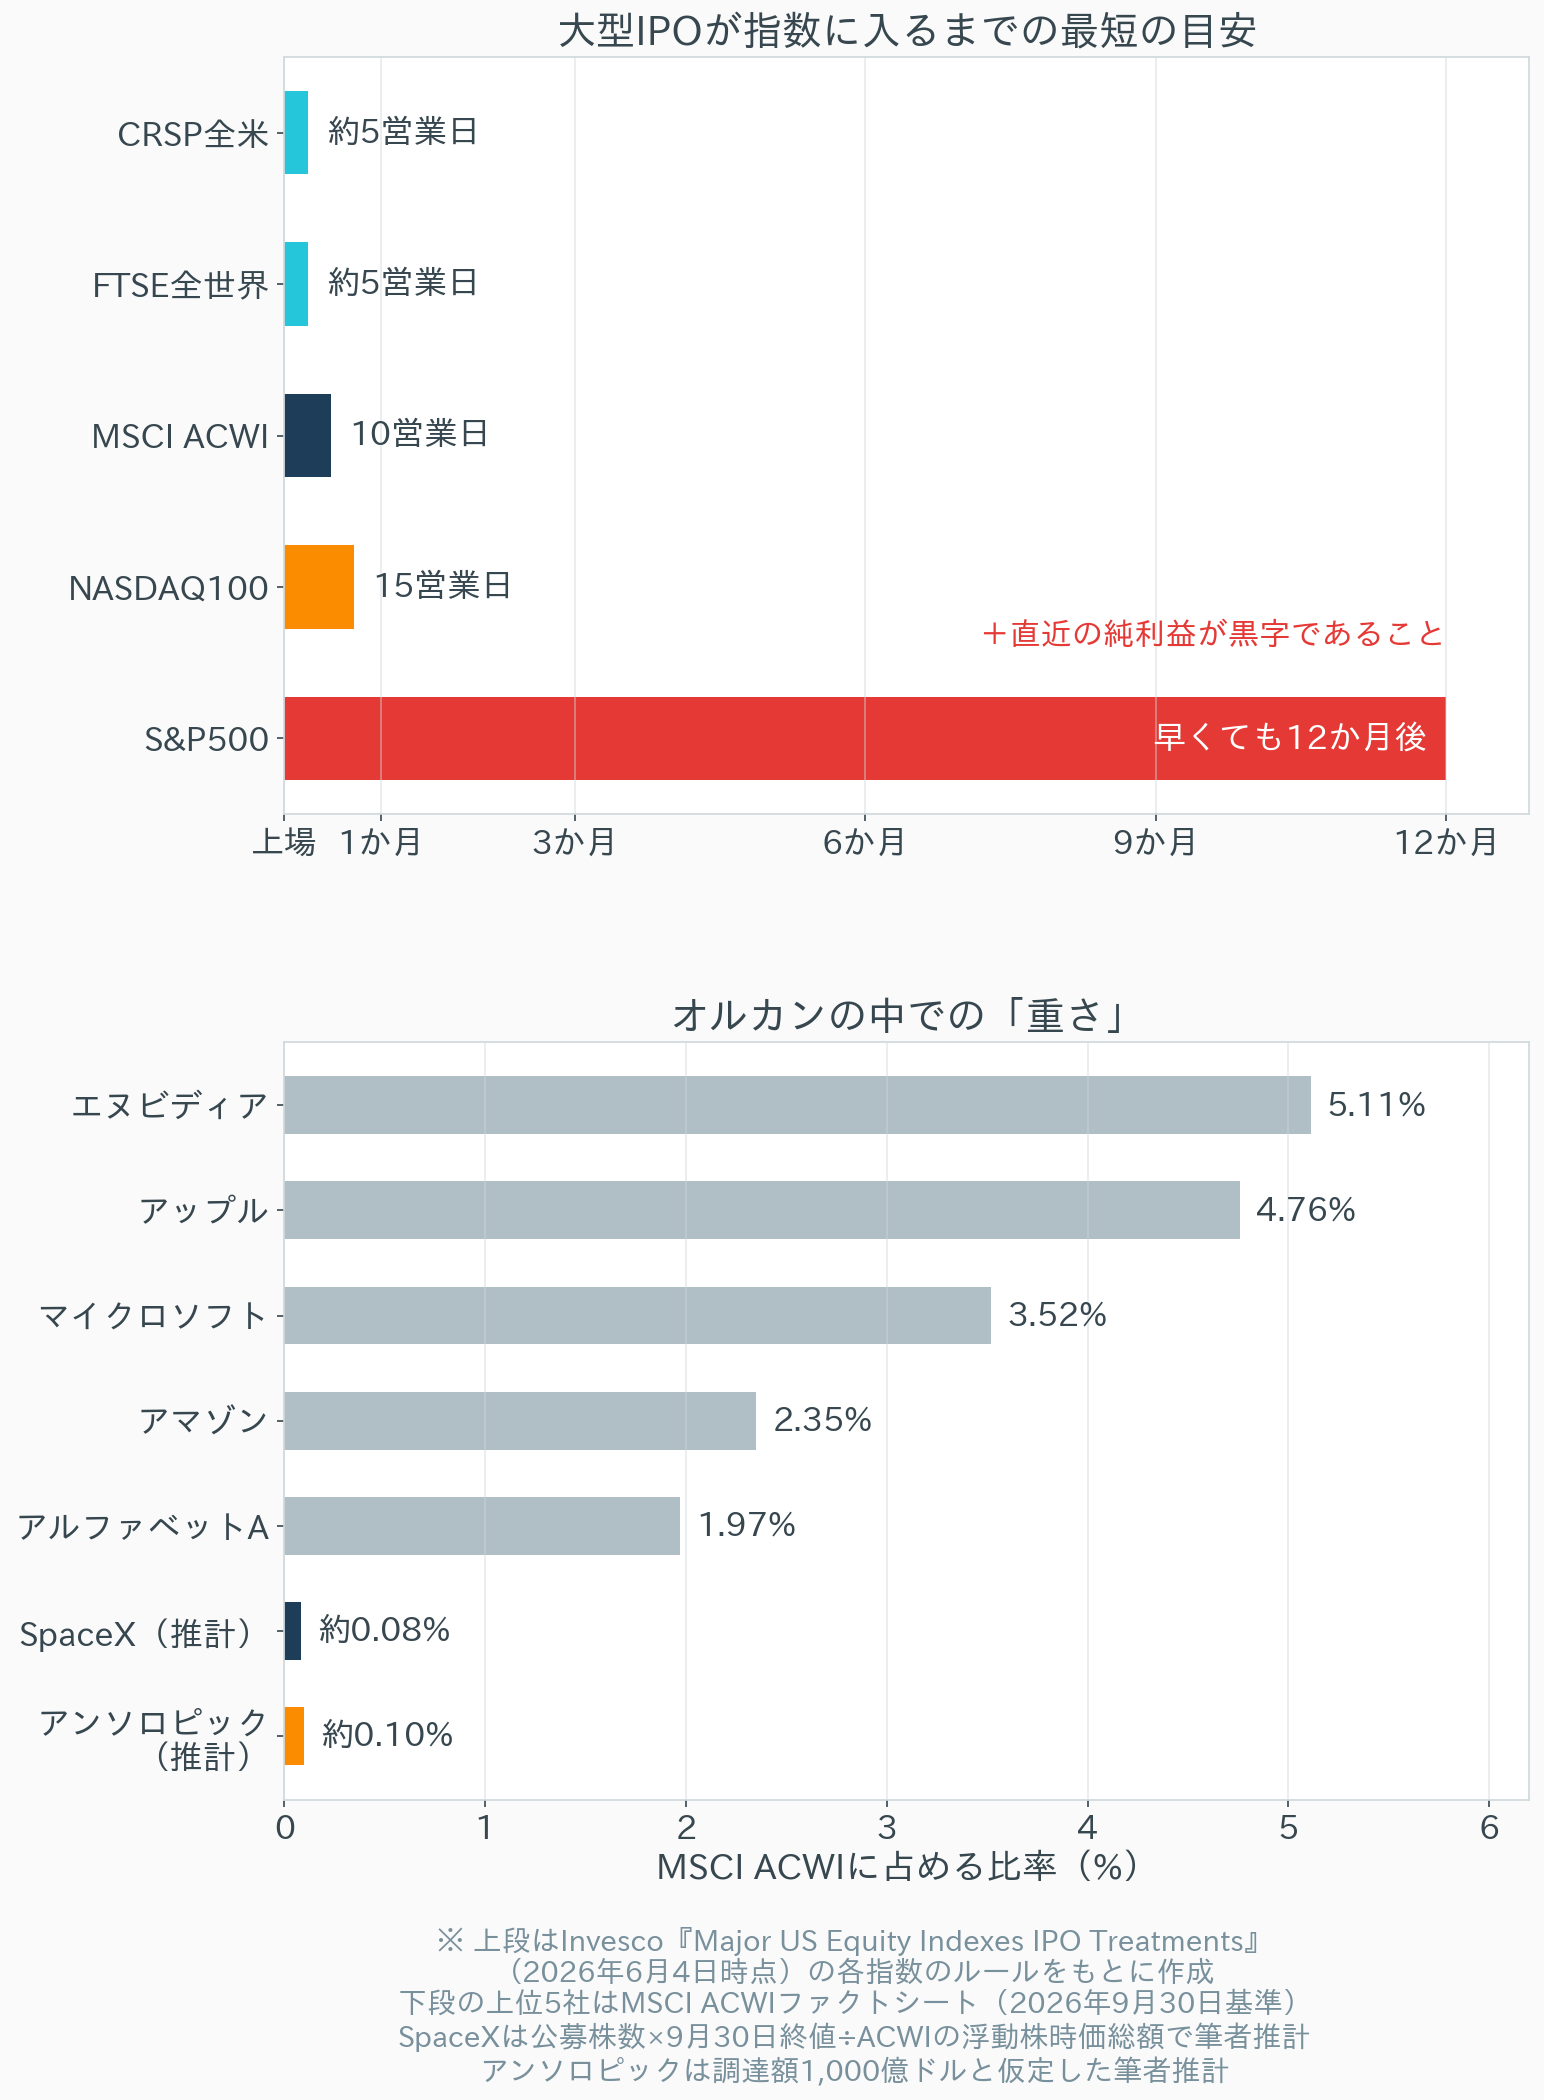
上段のグラフを見ると、S&P500だけが桁違いに長いことがわかります。S&P500には大型IPOの早期組み入れの仕組みがなく、上場から12か月の待機期間に加えて、次の「財務の健全性」の条件を満たす必要があります。
- 直近の四半期の純利益(米国の会計基準で計算したもの)が黒字であること
- 直近4四半期の合計の純利益も黒字であること
実はS&P Dow Jones Indicesは、2026年4月に「超大型の会社に限って、待機期間を6か月に短縮し、利益の条件も免除する」という案を市場参加者に諮っていました。しかし6月4日、S&P500については変更しないと発表しています。理由として挙げたのは、「時価総額の大きさだけを根拠に、利益・待機期間・浮動株の条件の例外を認めるべきではない」という意見でした。
自動車の開発でいえば、S&P500は「新規の部品メーカーは、量産の実績と品質のデータがそろうまで採用しない」という受け入れ検査に近いと考えます。一方でMSCIやFTSE、CRSPは「一定以上の規模があれば、まず取り込んで、比率は市場に出ている分だけにする」という設計です。どちらが正しいというより、何を優先するかの思想の違いといえます。
検証②:SpaceXで答え合わせする——上場から4か月で何が起きたか
ルール集は「こうするはず」という仕様にすぎません。実際にその通りに動いたのかを、6月に上場したSpaceXで確かめます。SpaceXは6月12日にナスダックに上場しました。公開価格は135ドルで、調達額は約750億ドルと、それまでで史上最大のIPOでした。
| 指数 | 組み入れ | 上場からの営業日数 |
|---|---|---|
| FTSE All-World | 6月22日付 | 6営業日目 |
| ラッセル1000 | 6月26日の取引終了後 | 10営業日目 |
| MSCI ACWI(オルカン) | 6月29日付 | 11営業日目(10営業日の取引終了後) |
| NASDAQ100 | 7月7日付 | 16営業日目(15営業日の取引終了後) |
| S&P500 | 未採用(2026年10月27日時点) | ― |
※ 組み入れ日は各指数会社の発表を報じたYahoo Finance・MarketScreener・日本経済新聞の記事による。FTSE All-Worldは、FTSEグローバル・オールキャップのうち大型・中型株の部分にあたる指数。CRSPの実際の組み入れ日は、本記事では確認できなかった。米国市場は6月19日が祝日のため休場
おおむね、ルール集に書かれた通りの日程で組み入れられたことがわかります。S&P500は、待機期間の12か月を満たすのが早くても2027年6月で、利益の条件も残っているため、まだ候補にもなっていません。
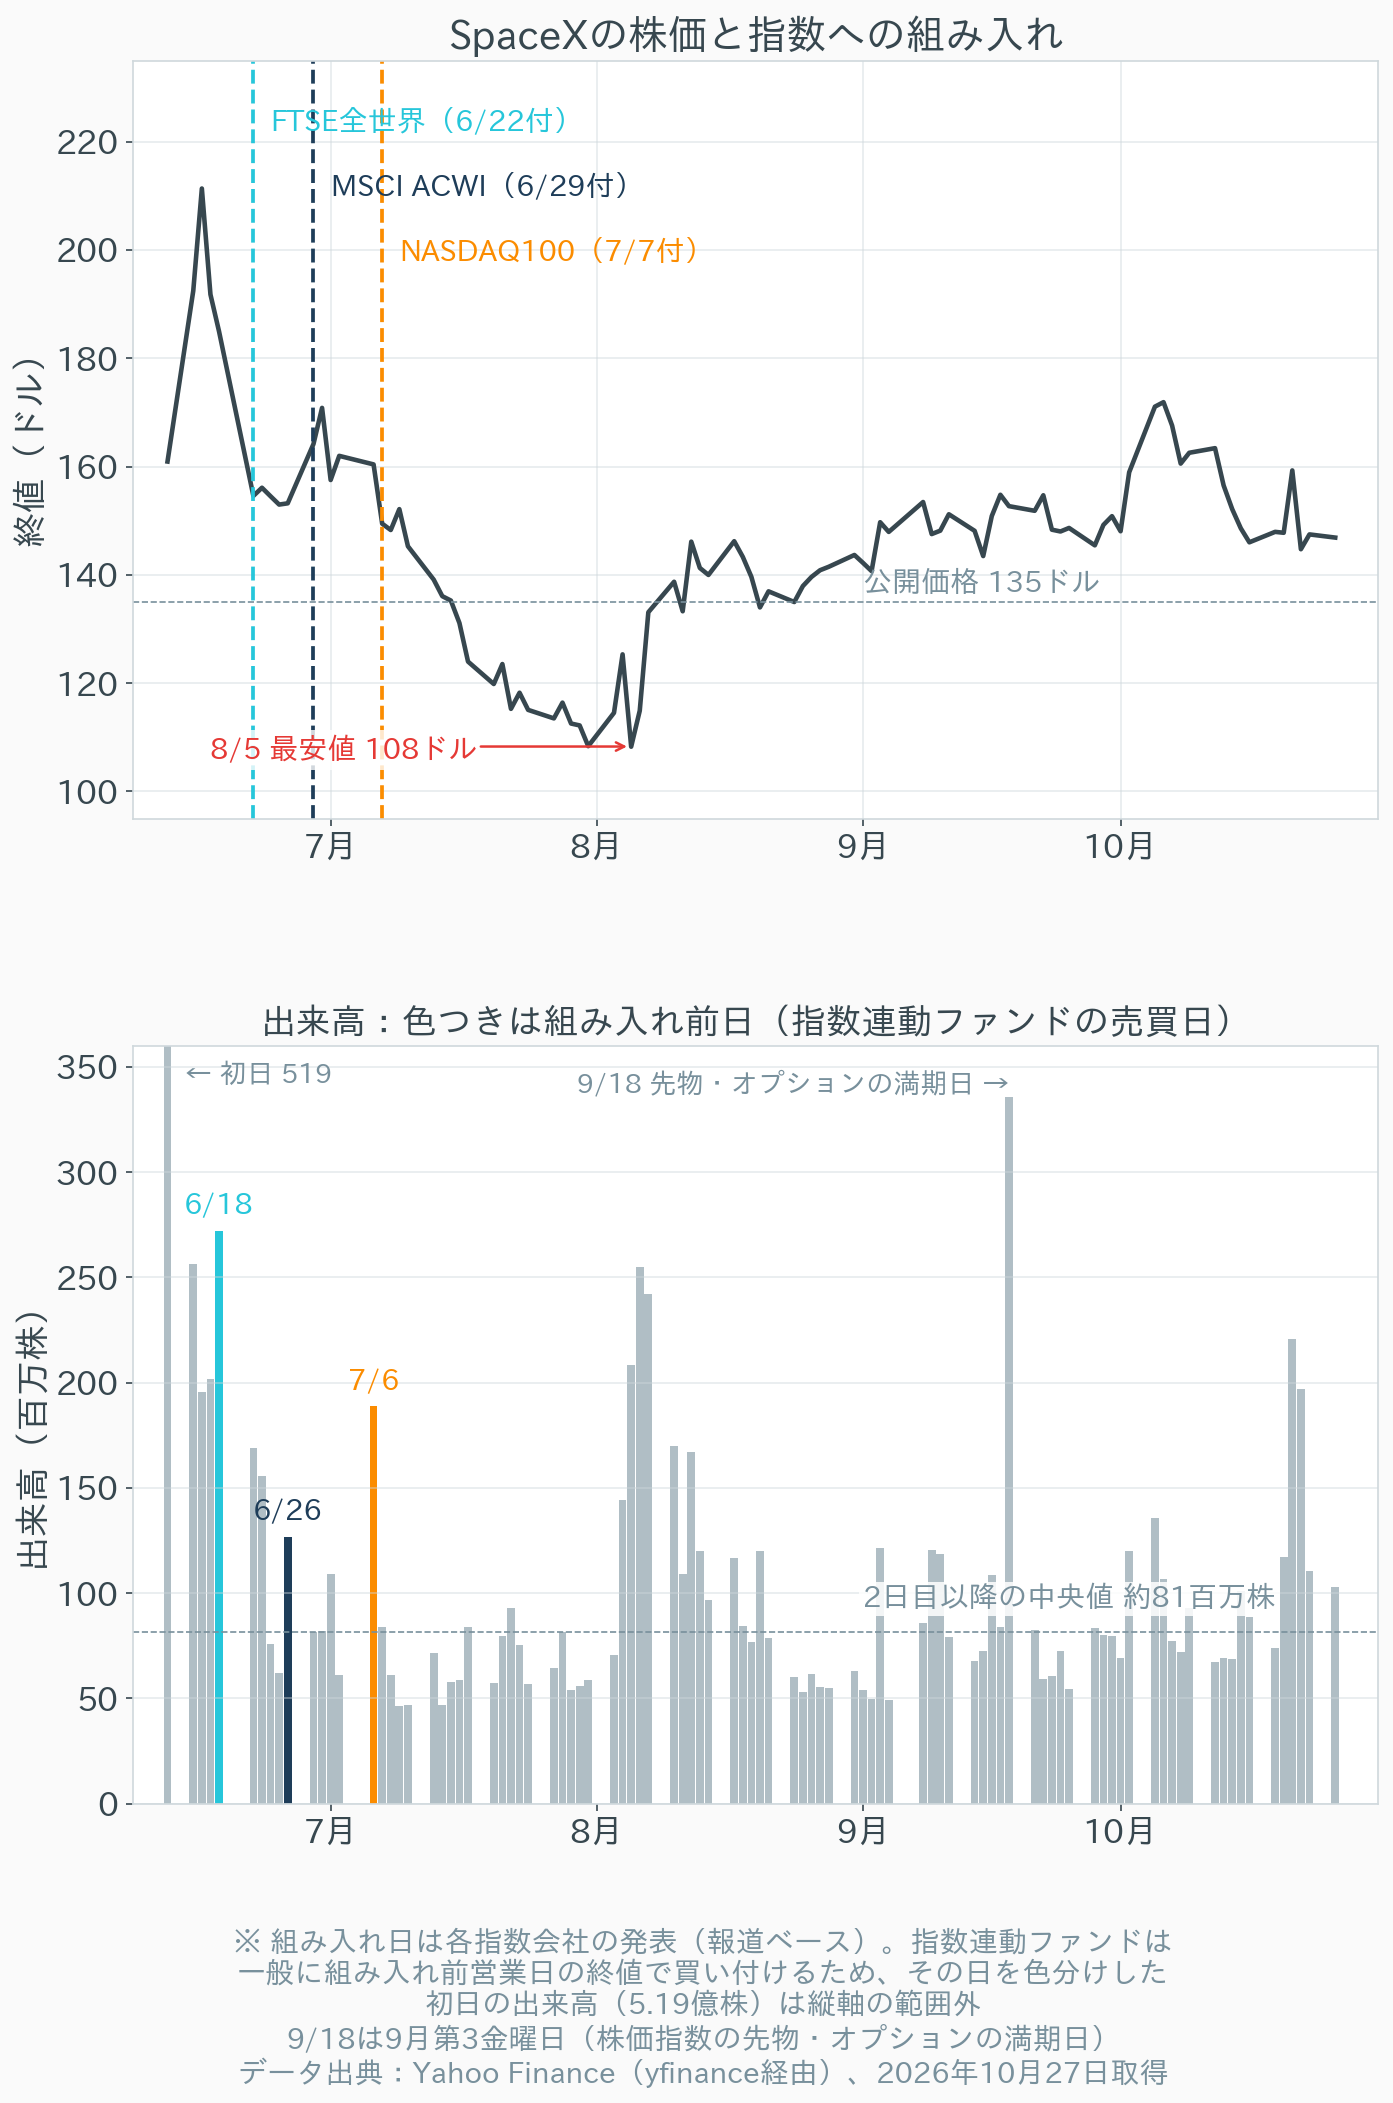
下段の出来高を見ると、指数連動ファンドが株を買う日(組み入れ前営業日の終値)に、売買が膨らんでいる様子が確認できます。2日目以降の出来高の中央値は約8,100万株ですが、FTSEの組み入れ前の6月18日は約2.7億株、NASDAQ100の組み入れ前の7月6日は約1.9億株でした。ルールで決まった日に、機械的に買いが入るのです。
では、株価はどうだったでしょうか。上段を見ると、組み入れのたびに株価が上がり続けたわけではないことがわかります。SpaceXの終値は上場4日目の6月16日に211ドルをつけた後、組み入れが始まる前に150ドル台まで下がりました。7月7日のNASDAQ100への組み入れ後も下落が続き、8月5日には公開価格を2割下回る108ドルまで下げています。10月26日の終値は147ドルで、公開価格より約9%高い水準です。
「指数に入れば買いが入るから、上がるはず」という見方は、少なくともSpaceXでは当てはまりませんでした。ただし、これはSpaceX1社の事例にすぎず、ここから一般的な法則を引き出すことはできません。
次に、オルカンの中でSpaceXがどのくらいの「重さ」なのかを計算してみます。
SpaceXの比率 = 公募株数 555,555,555株 × 9月30日の終値 150.86ドル ÷ MSCI ACWIの浮動株時価総額 102.7兆ドル ≒ 約0.08%
前のグラフの下段の通り、エヌビディア(5.11%)やアップル(4.76%)と比べると、ほとんど見えないほどの大きさです。オルカンを100万円持っている人なら、SpaceXの分は約800円です。上場初日の時価総額は約2兆ドルと、エヌビディアの4割ほどの規模でしたが、市場に出ている浮動株が全体の数%しかないため、指数にはその分しか入らないのです。
なお、この計算は公募株数を浮動株とみなした筆者の推計です。MSCIが実際に使っている浮動株の比率(従業員の保有株などの扱い)は公表資料からは確認できないため、実際の比率とは多少ずれる可能性があります。

検証③:同じ「仕様書」をアンソロピックに当てはめる
ここからは、SpaceXで確かめたルールを、アンソロピックに当てはめます。まず、S-1に書かれている業績の数字です。
| 項目 | 2026年1〜3月期 | 2026年4〜6月期 | 2026年上期(1〜6月) |
|---|---|---|---|
| 売上高 | 約47億ドル | 約116億ドル | 約163億ドル |
| 営業損益 | 約17億ドルの赤字 | 約9.7億ドルの黒字 | 約6.9億ドルの赤字 |
| 純損益(米国会計基準) | ― | ― | 約807億ドルの赤字 |
※ 2025年通期の売上高は約46億ドル、純損益は約420億ドルの赤字。四半期ごとの純損益は、本記事で確認した報道には記載がなかった
注目したいのは、営業損益と純損益の差です。2026年4〜6月期は、本業の儲けを示す営業損益で黒字になっています。ところが上期の純損益は、約807億ドルの大幅な赤字です。報道によると、このうち約724億ドルは、転換社債(株に替えられる約束のついた借金)などの時価が上がったことで生じた、現金の出入りを伴わない会計上の損失です。会社の価値が上がるほど、こうした「株に替わる権利」の評価額も上がり、それが損失として計上される仕組みです。
ここに、このブログのテーマである「パンフレットの数字」と「ルールが見る数字」の違いがよく表れています。売上の伸びや営業黒字は、ニュースで目立つ数字です。しかしS&P500のルールが見るのは、米国の会計基準で計算した純利益です。中身が会計上の損失であっても、ルールの上では赤字は赤字として扱われます。
各指数の条件と照らし合わせると、次のように整理できます。
| 指数 | アンソロピックの扱いの見通し | 理由 |
|---|---|---|
| MSCI ACWI | 早期組み入れの可能性が高い | 調達額だけで1,000億ドル超と報じられており、浮動株時価総額 約130億ドルの基準を大きく上回る見込み |
| FTSE グローバル・オールキャップ | 早期組み入れの可能性が高い | 同上(浮動株時価総額 135億ドル以上) |
| CRSP USトータル・マーケット | 早期組み入れの可能性が高い | 時価総額の基準を大きく上回る見込み |
| NASDAQ100 | 早期組み入れの可能性が高い | ナスダック上場で、企業価値1.5兆〜2兆ドルと報じられており、上位40位以内に入る見込み |
| S&P500 | 当面は入らない | 待機期間の12か月を満たすのが早くても2027年11月。さらに、直近4四半期の純利益の合計が黒字になる必要がある |
11月中旬に上場した場合、ルール通りに進めば、CRSPやFTSEは11月下旬、MSCIは12月上旬ごろに組み入れられる計算になります。ただし、米国の感謝祭(11月26日)の休場や、MSCIの定期見直しのタイミングによって前後する可能性があります。
オルカンの中での比率も、SpaceXと同じ方法で概算してみます。公募株数と価格はS-1でまだ空欄のため、報道されている調達額で幅を持たせて計算しました。
| 想定する調達額(=浮動株時価総額とみなす) | MSCI ACWIに占める比率 | オルカン100万円あたり |
|---|---|---|
| 800億ドル | 約0.08% | 約780円 |
| 1,000億ドル | 約0.10% | 約970円 |
| 1,500億ドル | 約0.15% | 約1,460円 |
※ MSCI ACWIの浮動株時価総額は2026年9月30日時点の102.7兆ドルで固定。上場後の株価の動きは考慮していない
「史上最大のIPO」といっても、オルカンの中では0.1%前後、100万円あたり1,000円前後というのが、ルールに沿って計算したときの大きさです。
数字を読むときの注意点
上場の日程や条件は、まだ決まっていません。 S-1では、公募する株数・想定価格・調達額が空欄です。上記の比率は、報道の調達額をもとにした仮定の計算です。
MSCIは「事前に採否を約束しない」と明言しています。 MSCIの資料には、IPOの扱いは上場後に公開データとルールに基づいて判断し、上場前に約束はしない、と書かれています。本記事の「可能性が高い」は、あくまでルールに当てはめた見通しです。
比率は、上場後に少しずつ上がる可能性があります。 上場直後は、既存の株主が一定期間株を売れない「ロックアップ」という約束があり、浮動株は少なめです。報道によると、アンソロピックはこのロックアップの解除を、上場後27日目・48日目・62日目・76日目など、1年かけて段階的に行う計画です。解除のたびに市場に出る株が増えれば、指数会社の見直しを経て、指数の中の比率も上がっていくと考えられます。
ルール集は変わることがあります。 2026年だけでも、NASDAQ100(5月)とラッセル(5月)が大型IPOの早期組み入れを新たに導入し、S&P500は変更を見送りました。本記事の内容は、2026年10月27日時点のルールに基づいています。
まとめ:あなたの状況別に整理する
- オルカン(MSCI ACWI)や全世界株式(FTSE)のファンドを持っている人:ルール通りなら、上場から1〜2週間ほどで自動的に組み入れられます。比率は0.1%前後と小さく、何か操作をする必要はありません。「新しい大型株も、規模に応じて自動で取り込まれる」という仕組みが働いていることを確認できれば十分と考えます
- S&P500のファンドを持っている人:少なくとも1年以上は入りません。ただ、これはS&P500の欠点というより、「利益の実績がそろうまで待つ」という設計の結果です。新しい会社を早く取り込みたいか、実績を確かめてから入れたいか。指数の違いは、こうした仕様の違いでもあるといえます
- 全米株式(CRSP)やNASDAQ100のファンドを持っている人:早期組み入れの対象になる見込みです。とくにNASDAQ100は構成銘柄が約100社と少ないため、オルカンより比率は大きくなりますが、浮動株の3倍までという上限があるため、時価総額ほどの比率にはなりません
- 「上場直後に個別株で買ってみたい」と考えている人:本記事の範囲を超えるため、良し悪しは判断しません。ただ、SpaceXでは指数への組み入れが続いた時期にも株価は下がり、一時は公開価格を2割下回りました。「指数に入れば上がる」という期待だけで判断するのは、慎重であるべきと考えます
インデックスファンドを持つことは、指数会社の「仕様書」に銘柄選びを任せることでもあります。ニュースで大きく報じられる会社でも、それがいつ、どのくらい自分の資産に入ってくるかは、仕様書を読めば計算できます。あなたが持っているファンドは、どの仕様書に従って動いているでしょうか。
免責事項
本記事は2026年10月27日時点で公表されている資料・報道に基づいています。アンソロピックの上場日程・公募条件は未定であり、各指数への組み入れの有無・時期・比率は、本記事の見通しと異なる可能性があります。記事中の比率・金額の一部は、公表値をもとに筆者が算出した推計値です。本記事は特定の金融商品・銘柄への投資を推奨するものではなく、投資に関する最終的な判断は、ご自身の責任において行っていただきますようお願いいたします。
コメント