米国債5.3%が、株の「益回り」を上回った。「もう株より国債」は本当か?1950年以降のデータで検証した
「アメリカの国債で5%以上の利回りが手堅く取れるなら、値動きの大きい株を持ち続ける意味はあるのだろうか」——ここ数週間のニュースを見て、こんな疑問を持った方もいるのではないでしょうか。
2026年10月、米10年国債の利回りが5.3%台まで上がりました。2002年以来、約24年ぶりの高さです。一方で、S&P500の「益回り」(株価に対して企業がどれだけ利益を稼いでいるか、を利回りで表したもの)は4%を切っています。国債の利回りが、株の稼ぐ力を1.4ポイントも上回っている状態です。
教科書的には「株は国債よりリスクが高いのだから、国債より高いリターンを期待できなければ割に合わない」とされます。その物差しで見ると、今の株は「割に合わない」水準にあるようにも見えます。
しかし、過去のデータを並べてみると、この「国債が株の益回りを上回る」状態は、決して珍しいことではありませんでした。この記事では、1950年以降の76年分のデータを使って、国債利回りが益回りを上回っていた時期に株に投資した場合、その後どうなったのかを検証します。
データの出典
本記事の数値は、以下の一次データを直接取得して集計しています。
- S&P500の株価・1株あたり利益・配当、米10年国債利回り(月次)、CAPE:Robert Shiller『U.S. Stock Markets 1871-Present and CAPE Ratio』(ie_data.xls)。取得日:2026年10月9日
- 米10年国債利回り(日次):FRED(セントルイス連銀の経済データベース)『10-Year Treasury Constant Maturity Rate(DGS10)』。取得日:2026年10月9日
- FRBの決定内容:Federal Reserve Board『Federal Reserve issues FOMC statement』(2026年9月16日公表)
- 10月1日の日中の利回り:Reuters配信『U.S. 10-year Treasury yield hits highest since 2002』(Yahoo Finance掲載)
- 注記:Shillerデータの利益は2026年6月分(直近12か月の実績)までのため、7月以降の益回りは6月時点の利益で計算しています。株価・10年債利回りは月平均で、2026年10月分は取得時点までの平均です。リターンはドル建て・配当込みで、実質リターンは米国の消費者物価指数(CPI)で物価上昇分を差し引いたものです
いま何が起きているのか:10年債利回りは9か月で1%以上上昇
まず、FREDの日次データで、米10年国債利回りの今年の動きを確認します。
| 時点 | 米10年国債利回り(終値) |
|---|---|
| 2025年12月31日 | 4.18% |
| 2026年6月30日 | 4.44% |
| 2026年9月16日(FRBが利上げを決定) | 5.01% |
| 2026年9月30日 | 5.29% |
| 2026年10月5日 | 5.31% |
| 2026年10月7日 | 5.28% |
10月5日の終値5.31%は、2002年5月(5.32%)以来の高さです。報道によると、10月1日には日中に5.34%をつけました。2007年や2023年の高値(いずれも終値で5%前後)も上回っています。
報道では、上昇の背景として「エネルギー価格の上昇でインフレが高止まりしていること」「AI関連の設備投資に資金が向かっていること」「FRBの追加利上げが予想されていること」などが挙げられています。FRBは9月16日に約3年ぶりの利上げを決め、政策金利を3.75〜4.00%に引き上げました。利上げ開始とS&P500の関係は、過去の記事で7回の局面を検証しています。
なお、日本でも長期金利は上がっていますが、こちらは日銀の利上げとは別の力学で動いていました。
「益回り」とは何か:株と国債を同じ物差しで比べる
ここで、この記事のカギになる「益回り」を整理しておきます。
益回りは、PER(株価収益率)をひっくり返したものです。PERが「株価は1年分の利益の何倍か」を表すのに対し、益回りは「株価に対して、1年でどれだけの利益を稼いでいるか」を%で表します。
益回り=1株あたり利益÷株価(=1÷PER)
S&P500で計算すると、次のようになります。
| 項目 | 値 |
|---|---|
| S&P500(2026年10月の平均) | 7,722.72 |
| 1株あたり利益(2026年6月までの直近12か月、実績) | 295.39 |
| PER | 約26.1倍 |
| 益回り | 3.82% |
| 米10年国債利回り(2026年10月の平均) | 5.24% |
| 差(益回り−国債利回り) | −1.42ポイント |
つまり、S&P500を100万円分買うと、その企業群は1年で約3.8万円分の利益を生んでいる計算になります。一方、米10年国債を100万円分買えば、約5.2万円の利息が受け取れます。
この2つを並べて「株の益回りが国債より低ければ株は割高、高ければ割安」と判断する考え方は、FRB(米連邦準備制度理事会)の報告書で使われたことから「FRBモデル」と呼ばれています。益回りと国債利回りの差は「イールドギャップ」とも呼ばれます。
ただし、この比較には仕様上の違いがあります。国債の利息は買った時点で金額が固定されますが、企業の利益は成長すれば増えていきます。エンジニア的にいえば、「出力が固定の電源」と「出力が変動する(伸びるかもしれない)電源」を、今の出力値だけで比べていることになります。この違いが、後で見る検証結果にも効いてきます。
検証①:国債利回りが益回りを上回ったのは、いつか
Shillerのデータを使って、1950年1月から2026年10月までの922か月について、S&P500の益回りと米10年国債利回りを並べたのが次のグラフです。
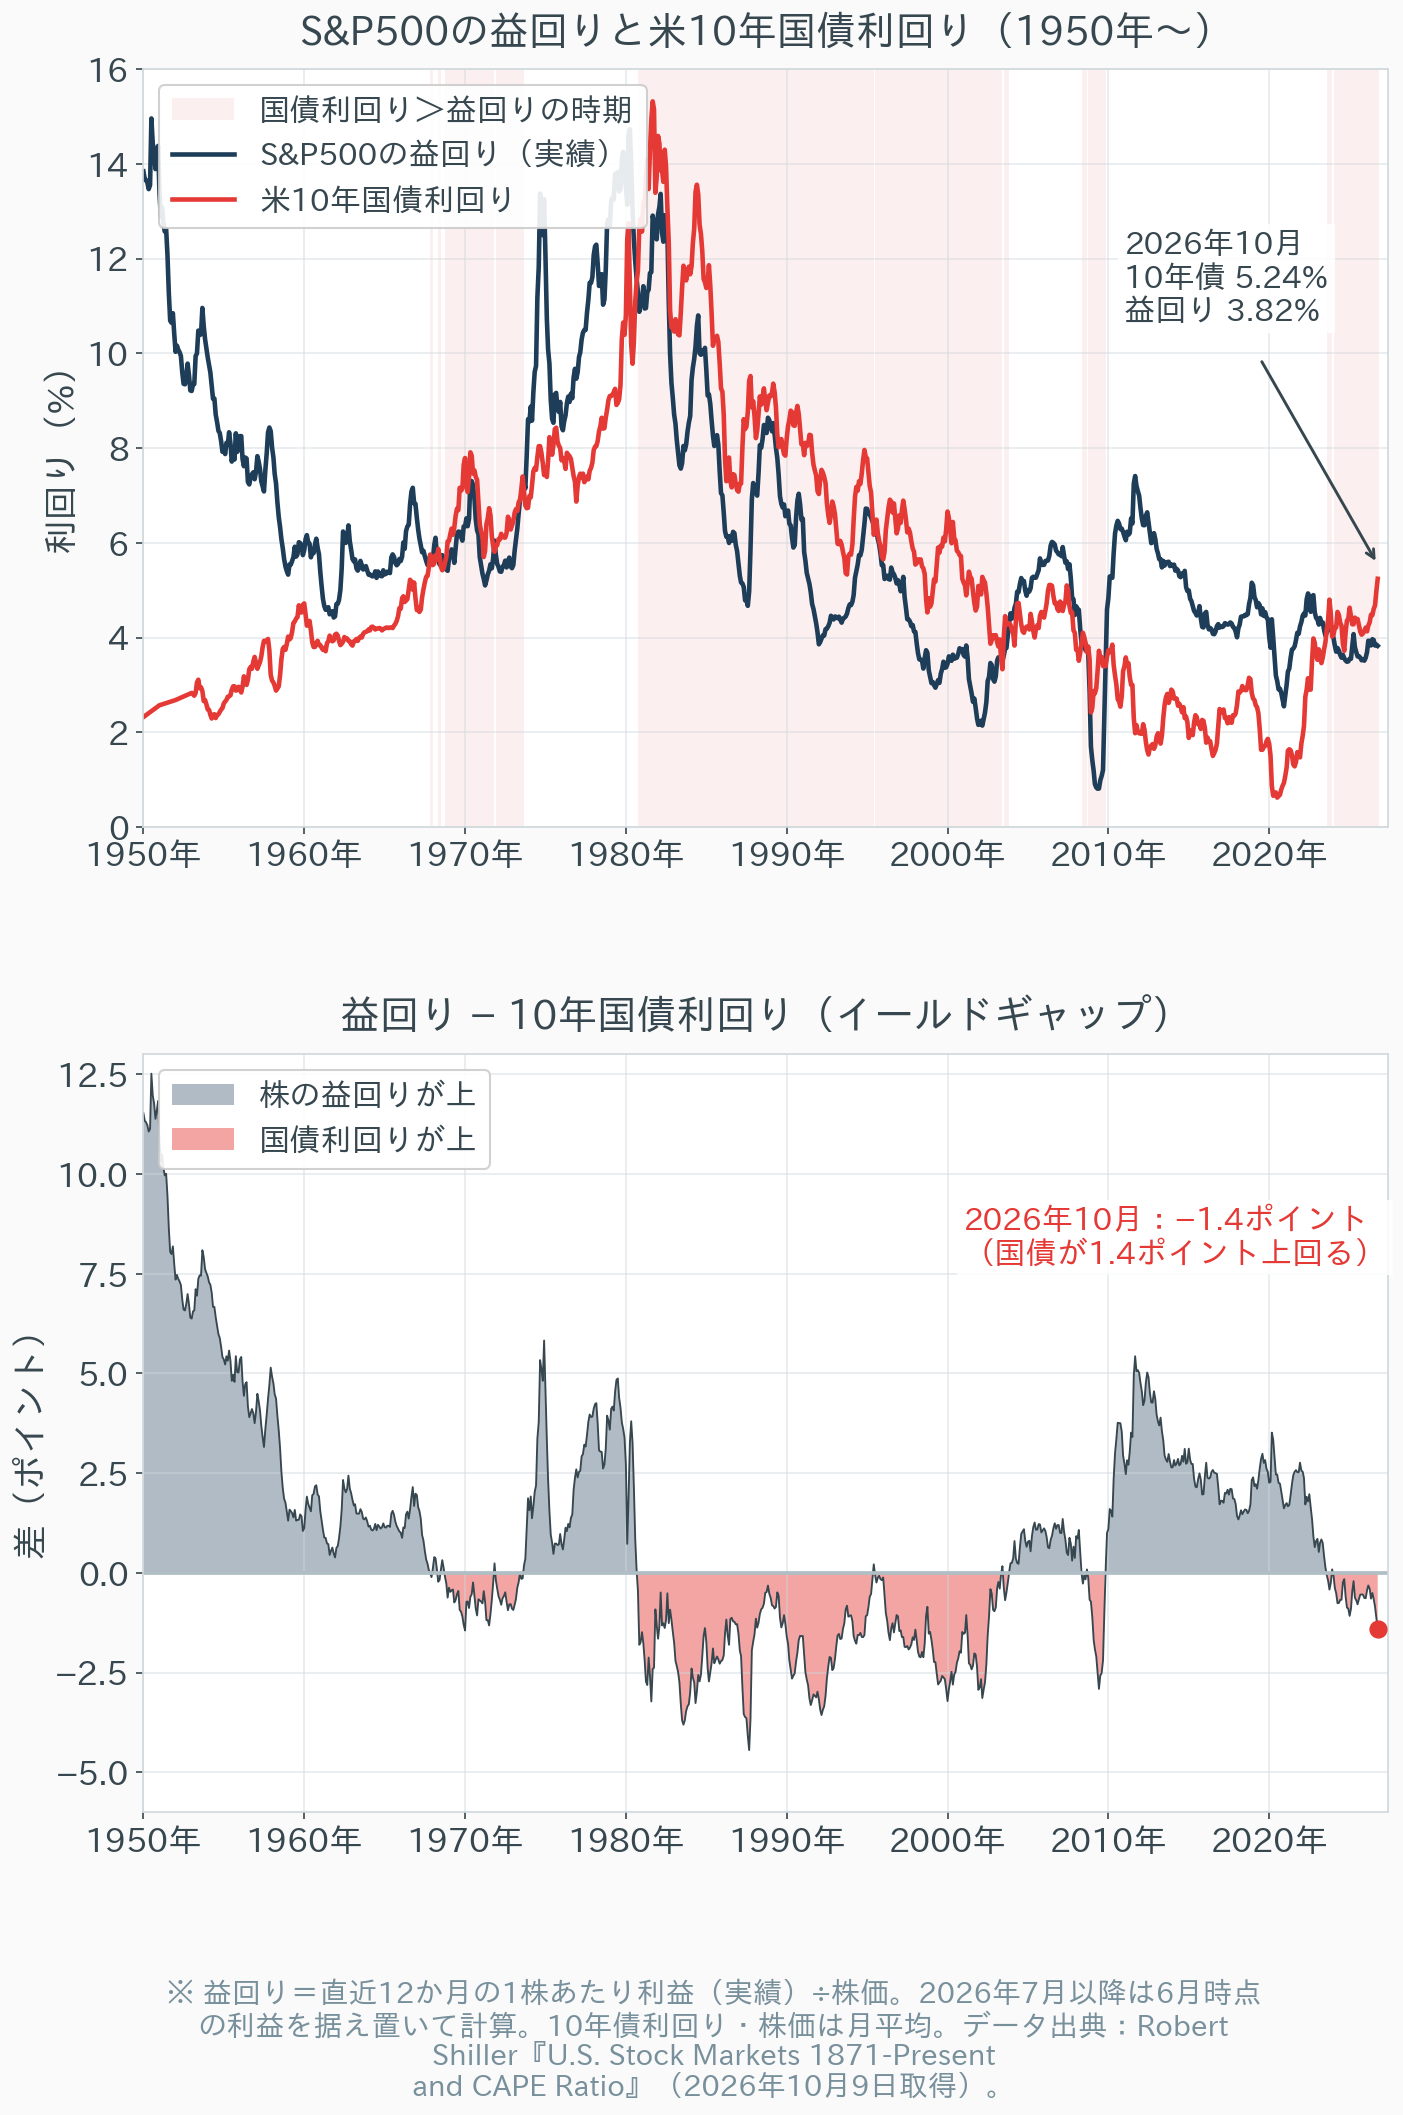
上段の薄く赤い期間が、国債利回りが益回りを上回っていた時期です。主な期間は次のとおりです。
| 期間 | 長さ | 当時の状況 |
|---|---|---|
| 1968年10月〜1973年8月 | 約5年 | インフレが加速し、金利が上がり続けた時期 |
| 1980年10月〜2003年5月 | 約23年(1995年6月の1か月を除く) | 高金利の時代から、金利が長期的に下がっていった時期 |
| 2008年10月〜2009年10月 | 約1年 | リーマン・ショックで企業の利益が一時的に激減した時期 |
| 2023年8月〜現在 | 約3年(2023年12月の1か月を除く) | 現在 |
922か月のうち392か月、全体の約4割の期間は、国債利回りが益回りを上回っていたことになります。特に1980年代から2003年までは、20年以上にわたってこの状態が続いていました。「国債が株の益回りを上回るのは異常事態」というイメージとは、少し違う姿です。
ただし、今回の局面で気になるのは「差の大きさ」です。2026年10月の−1.42ポイントは、1950年以降の922か月のうち、低い方から約21%の位置にあります。極端な水準ではありませんが、「株の益回りが国債より目に見えて低い」状態であることは確かです。
検証②:国債が上回っていた月に株を買ったら、その後どうなったか
では、国債利回りが益回りを上回っていた月に株(S&P500、配当込み)に投資した場合、その後のリターンはどうだったのでしょうか。1950年以降のすべての月を「国債が上回っていた月」と「益回りが上回っていた月」に分けて、その後1年・5年・10年の年率リターンを比べました。
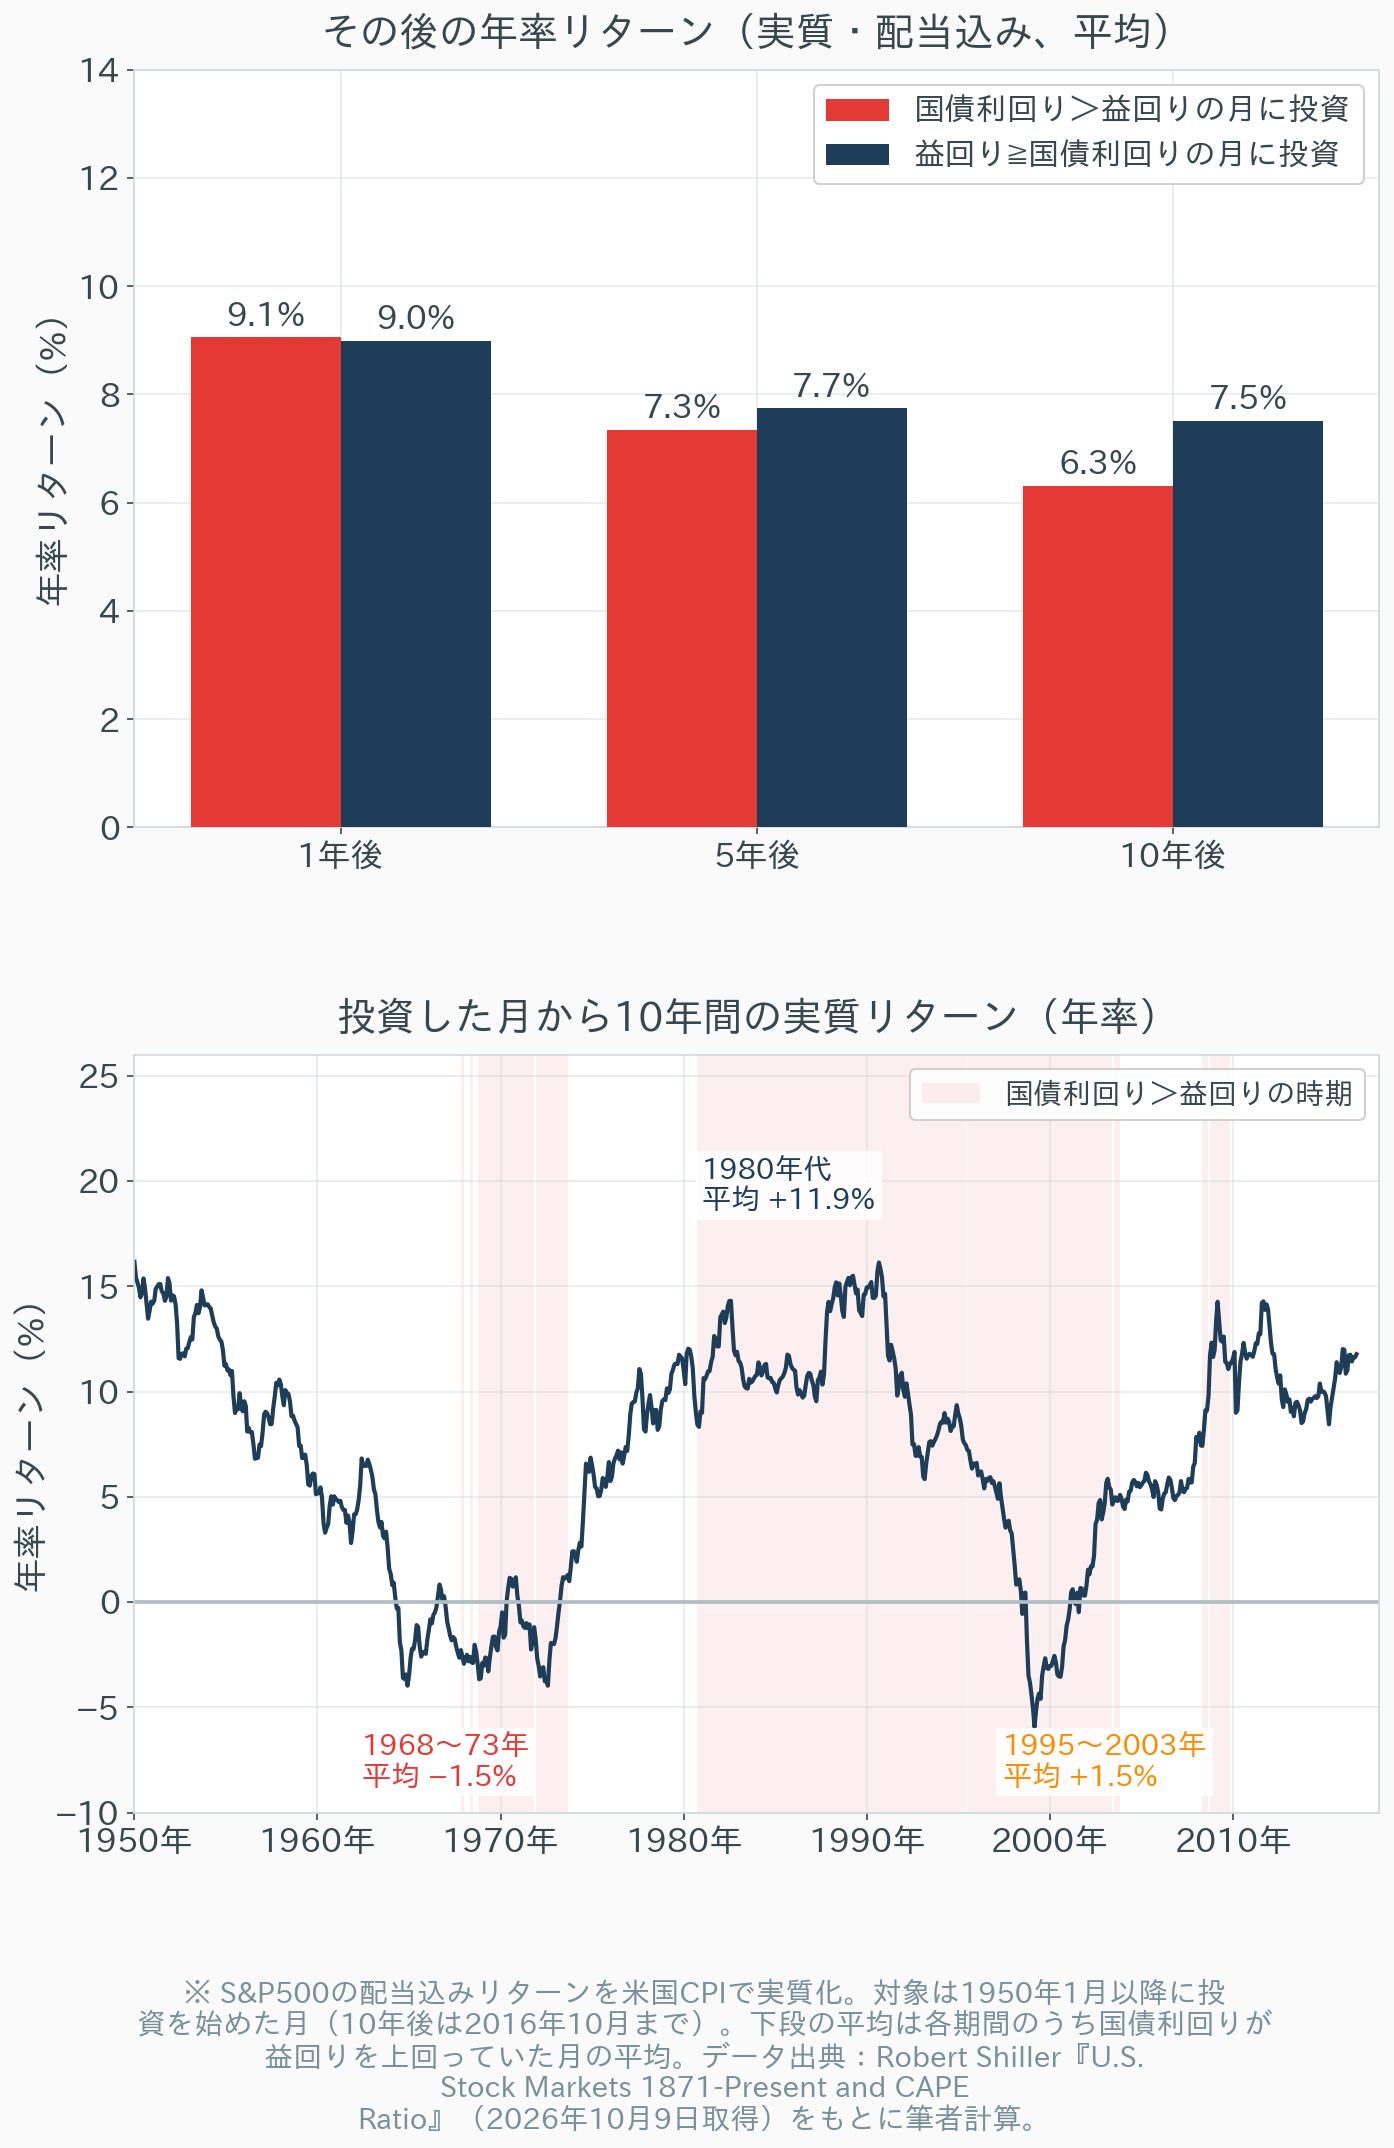
| 投資後の期間 | 国債利回り>益回りの月に投資 | 益回り≧国債利回りの月に投資 |
|---|---|---|
| 1年後(名目・年率平均) | +12.8% | +12.7% |
| 1年後(実質・年率平均) | +9.1% | +9.0% |
| 5年後(実質・年率平均) | +7.3% | +7.7% |
| 10年後(実質・年率平均) | +6.3% | +7.5% |
| 1年後に実質プラスだった割合 | 72% | 76% |
| 5年後に実質プラスだった割合 | 71% | 83% |
| 10年後に実質プラスだった割合 | 77% | 90% |
(10年後のリターンは2016年10月までに投資した月が対象。「名目」は物価を考慮しない数字、「実質」は物価上昇分を差し引いた数字です)
ここから読み取れることは2つです。
1つ目は、1年後のリターンには、ほとんど差がなかったことです。国債が上回っていた月に投資しても、その後1年の平均リターンは+12.8%で、そうでない月(+12.7%)と同じ水準でした。「国債の方が利回りが高いから、株はこれから下がる」という短期の予測に、過去データ上の裏付けはほとんどありません。
2つ目は、期間が長くなるほど、差が少し開いたことです。10年後の実質リターンは、国債が上回っていた月からの投資で年率+6.3%、そうでない月からは+7.5%で、約1.2ポイントの差がありました。10年後に実質マイナスだった割合も、23%と10%で差があります。ただし、+6.3%でも、物価上昇分を差し引いたうえで年6%を超えるリターンであることには変わりありません。
検証③:同じ「逆転」でも、結果がまったく違った理由
検証②の平均値だけを見ると「長期では少し不利」という結論になりますが、グラフ2の下段を見ると、実態はもっとばらばらです。国債が益回りを上回っていた時期(薄い赤の期間)に投資した場合でも、その後10年の実質リターンは、局面によって年−6%から+16%まで大きく分かれていました。
主な局面を比べたのが次の表です。
| 局面(国債が上回っていた月) | 10年債利回り(平均) | 益回り(平均) | CAPE(平均) | その後10年の10年債利回りの変化 | その後10年の実質リターン(年率) |
|---|---|---|---|---|---|
| 1968〜73年 | 6.6% | 5.9% | 17.5倍 | +5.0ポイント | −1.5% |
| 1980年代(1980年10月〜1989年12月) | 10.6% | 8.7% | 11.7倍 | −4.0ポイント | +11.9% |
| 1995〜2003年 | 5.6% | 3.9% | 32.3倍 | −2.1ポイント | +1.5% |
| 2008〜09年 | 3.2% | 1.5% | 16.2倍 | −0.9ポイント | +12.3% |
| (参考)2026年10月 | 5.24% | 3.82% | 40.7倍 | ? | ? |
(CAPE=景気循環調整後PER。株価を過去10年分の実質利益の平均で割ったもの。利益の一時的な増減をならして割高・割安を測る指標です)
この表から、結果を分けた要因が2つ見えてきます。
① その後、金利が上がったのか、下がったのか
1968〜73年は、その後の10年で10年債利回りがさらに5ポイント上がりました。インフレが止まらず、金利が上がり続けた結果、株の実質リターンはマイナスに沈んでいます。反対に1980年代は、その後の10年で金利が4ポイント下がり、株は年率+12%近い大相場になりました。国債が上回っていた月だけで計算すると、「その後10年の金利の変化」と「その後10年の実質リターン」の相関係数(2つの数字が連動する度合い。−1〜+1で表し、−1に近いほど逆向きに動く)は−0.62で、かなり強い逆の関係がありました。
② 出発点で、株がどれだけ割高だったか
1995〜2003年は、その後に金利が下がったにもかかわらず、10年後の実質リターンは年率+1.5%にとどまりました。出発点のCAPEが平均32倍と、すでに株価が利益に比べてかなり高かったためです。1950年以降の全期間で見ても、出発点のCAPEと10年後の実質リターンの相関係数は−0.55で、イールドギャップ(+0.34)よりも強い関係がありました。
一方で、2008〜09年の局面は、国債が益回りを上回った理由が「利益が一時的に激減したこと」でした。2009年6月には、直近12か月の利益が2008年9月の約6分の1にまで落ち込み、益回りは0.8%まで下がっています。この「逆転」は、むしろ絶好の買い場の時期と重なっていました。実績の利益だけで機械的に比べると、こうした読み違えが起きます。
自動車にたとえると、イールドギャップはエンジンの警告灯のようなものだと考えます。点灯したことには意味がありますが、それだけでは「すぐに止まるのか」「しばらく走り続けられるのか」はわかりません。判断するには、ほかの計器——今後の金利の方向や、株価そのものの割高さ——も合わせて読む必要があります。
今回の局面をどう読むか
では、2026年10月の状況は、どの局面に近いのでしょうか。
表の最下段のとおり、今回はCAPEが40.7倍と、1950年以降でITバブル期(1999年12月の44.2倍)に次ぐ高さにあります。CAPEが40倍を超えたのは、1999年1月〜2000年9月と、2026年5月以降だけです。出発点の割高さという点では、1995〜2003年の局面に近い条件といえます。
ただし、ここで注意したいのは、1995〜2003年の局面でも、短期的には株は上がり続けていたことです。この局面のうち1995年7月〜1999年12月に投資した月だけを見ると、その後1年の名目リターンは平均+23.0%でした。10年後の結果が振るわなかったのは、2000年以降のITバブル崩壊で大きく下げたためで、「割高だからすぐに下がる」わけではなかったのです。
もう1つの要因である「今後の金利の方向」は、誰にも事前にはわかりません。インフレが落ち着いて金利が下がれば1980年代型に、インフレが続いて金利がさらに上がれば1968〜73年型に近づく、という整理はできますが、どちらになるかを当てることはできないと考えます。
数字を読むときの注意点
今回の検証結果を読むうえで、気をつけておきたい点が4つあります。
① 実績の利益を使っている
ここで使った益回りは、過去12か月に実際に稼いだ利益(実績)ベースです。アナリストが予想する「来年の利益」を使えば、利益が増える分だけ益回りは高くなり、国債との差は小さくなります。どちらの数字を使うかで、見え方が変わる点に注意が必要です。
② 国債の利回りと株の益回りは、厳密には比べられない
国債の利回りは物価が上がっても増えない「名目」の数字です。一方、企業の利益は物価が上がればある程度一緒に増えるため、益回りは「実質」に近い数字といえます。性質の違う2つの数字を直接引き算していることが、FRBモデルの理論上の弱点としてよく指摘されています。
③ 「独立した観測」は数回分しかない
国債が上回っていた月は392か月ありますが、10年後のリターンは期間が大きく重なっています。1980年10月に買った場合と1980年11月に買った場合の10年後は、ほとんど同じ値動きの結果です。実質的には「1968〜73年」「1980年代」「1990年代後半」「2008〜09年」といった、数回分の局面を比べているにすぎません。
④ ドル建て・税金や手数料を含まない
今回の数字はすべてドル建てです。日本から米国債を買う場合、5%台の利息が受け取れても、満期までに円高が進めば円での手取りは減ります。為替ヘッジ(為替の変動を抑える取引)をかけると、日米の短期金利差に応じたコストがかかるため、利回りの魅力は大きく下がります。為替ヘッジのコストについては、過去の記事で整理しています。
まとめ:読者の状況別に考える
- 新NISAなどで株式の積立を続けている人:国債利回りが益回りを上回っていた月に投資しても、1年後のリターンはふだんと変わりませんでした。10年後の平均は少し低めでしたが、それでも物価を差し引いて年率+6%台です。「国債の方が利回りが高いから積立を止める」ことに、過去データ上の強い裏付けは見当たりません。今回のCAPEが高いことを踏まえ、「期待リターンが過去の平均より低くなる可能性もある」と心づもりをしたうえで、決めたルールどおりに続けることが、データとは整合的だと考えます
- まとまった資金の置き場所に迷っている人:5%台の米国債は、24年ぶりに「株と比べて検討する価値のある利回り」になっているのは事実です。株と債券の配分(アセットアロケーション)を見直すきっかけにはなりえます。ただし、円で投資する以上は為替の影響を受けるため、「5.3%」がそのまま手取りになるわけではありません。為替込みでのリスクと、自分の資産全体に占める割合を合わせて判断することが大切だと考えます
- 資産の取り崩しを始めている人・始める予定の人:出発点の割高さ(CAPE)は、10年単位のリターンと関係がありました。今がその条件に近いことを踏まえると、取り崩し期の人ほど、株価が大きく下がっても売らずに済む備え(生活費1〜2年分の現金や、値動きの小さい資産)を確認しておく意味は大きいといえます
「国債が株の益回りを上回った」というニュースは、それだけを見ると「株の時代は終わった」というメッセージに聞こえるかもしれません。しかし、過去76年のデータを並べてみると、それは約4割の期間で起きていた、ありふれた状態でした。警告灯が点いたときに大切なのは、慌ててエンジンを止めることではなく、ほかの計器もあわせて読むことだと考えます。
免責事項
本記事は、Robert Shiller『U.S. Stock Markets 1871-Present and CAPE Ratio』およびFRED(DGS10)のデータ(いずれも2026年10月9日取得)をもとに、ドル建て・配当込みのS&P500のリターンを独自に集計・検証したものです。実際の投資信託・ETFのリターンとは、為替・信託報酬・税金等の影響により異なります。過去のデータに基づく検証結果であり、将来の運用成果を示唆・保証するものではありません。本記事は特定の金融商品や投資タイミングを推奨するものではなく、投資判断は読者ご自身の責任で行っていただくようお願いいたします。
コメント