「高額療養費があるから医療保険はいらない」——その前提、2026年8月に変わりました
「日本には高額療養費制度があるから、医療費は月8万円ちょっとで頭打ちになる。だから民間の医療保険はいらない」。お金の本やSNSで、ほぼ定番になっている主張です。私も、制度の説明としてはおおむね正しいと考えてきました。
ところが2026年8月、その高額療養費制度が改定されました。ニュースで目にしたのは「自己負担の上限が引き上げられる」という見出しだったと思います。上限が上がるなら、「やっぱり医療保険に入っておいた方がいいのでは?」と感じた方もいるかもしれません。
実際に厚生労働省の資料を読むと、改定の中身は「引き上げ」だけではありませんでした。月ごとの上限は上がった一方で、新たに「1年間の上限(年間上限)」が設けられ、治療が長引いたときの最大負担はむしろ下がっていたのです。
この記事では、改定前後の上限額を一次資料で確認したうえで、①治療が1年続いたら最大いくら払うのか、②高額療養費では守られない費用は何か、③医療保険の給付は平均していくら受け取れるのか、を順に試算しました。「医療保険は不要」と言い切るためではなく、今の制度で自分に何が必要かを判断する材料を並べることが目的です。
本記事にはアフィリエイトリンクが含まれます。
データの出典
本記事の内容は、以下の一次資料を直接確認したうえで作成しています。
- 高額療養費の改定内容(月額上限・多数回該当・年間上限):厚生労働省『(参考)高額療養費制度の見直しについて』(令和7年12月の見直し決定を受けた資料)
- 年間上限の対象期間・還付の仕組み:全国健康保険協会(協会けんぽ)『【制度改正】令和8年8月から高額療養費制度が見直されます』
- 入院時の食事代(標準負担額):協会けんぽ『入院時食事療養費・入院時生活療養費・保険外併用療養費・訪問看護療養費』
- 傷病手当金:協会けんぽ『傷病手当金』
- 入院時の自己負担費用・入院日数・逸失収入・医療保険の加入状況:生命保険文化センター『2025(令和7)年度 生活保障に関する調査』(2026年1月発行)
- 年齢別の入院受療率・平均在院日数:厚生労働省『令和5年(2023)患者調査の概況』
- 生存率:厚生労働省『令和6年簡易生命表の概況』
- 先進医療の患者数・費用:厚生労働省『先進医療の実績報告について(令和7年度実績報告)』、同『令和6年度実績報告(技術別)』
- 年金額の改定率:日本年金機構『令和8年4月分からの年金額等について』
いずれも2026年9月29日に確認しています。
Step 1:2026年8月、高額療養費の何が変わったのか
まず、制度のおさらいです。高額療養費制度とは、病院や薬局の窓口で払った医療費(3割負担などの自己負担分)が、1か月で一定額を超えた場合に、超えた分が戻ってくる仕組みです。上限額は年齢と所得で決まります。
さらに、過去12か月以内に3回以上上限に達した場合、4回目からは上限がさらに下がります。これを多数回該当といいます。
2026年8月からの改定では、この仕組みに3つの変更が入りました。
- 月ごとの上限額の引き上げ(所得区分によって約4〜7%)
- 多数回該当の金額は据え置き
- 「年間上限」の新設:8月から翌年7月までの12か月間の自己負担の合計に上限を設け、超えた分は保険者から還付される
改定前後の上限額を、厚生労働省の資料から中略なしで書き出すと次のとおりです。
| 所得区分 | 月の上限(〜2026年7月) | 月の上限(2026年8月〜) | 多数回該当(4回目以降) | 年間上限(新設) |
|---|---|---|---|---|
| 年収約1,160万円〜 | 252,600円+(医療費−842,000円)×1% | 270,300円+(医療費−901,000円)×1% | 140,100円(据え置き) | 168万円 |
| 年収約770〜1,160万円 | 167,400円+(医療費−558,000円)×1% | 179,100円+(医療費−597,000円)×1% | 93,000円(据え置き) | 111万円 |
| 年収約370〜770万円 | 80,100円+(医療費−267,000円)×1% | 85,800円+(医療費−286,000円)×1% | 44,400円(据え置き) | 53万円 |
| 〜年収約370万円 | 57,600円 | 61,500円 | 44,400円(据え置き) | 53万円(※1) |
| 住民税非課税(70歳未満) | 35,400円 | 36,900円 | 24,600円(据え置き) | 29万円 |
| 住民税非課税(70歳以上) | 24,600円 | 25,700円 | 24,600円 | 29万円 |
| 住民税非課税・所得が一定以下(70歳以上) | 15,000円 | 15,700円 | — | 18万円 |
| 70歳以上・外来のみ(一般区分) | 18,000円(年14.4万円) | 22,000円(年21.6万円) | — | — |
| 70歳以上・外来のみ(住民税非課税) | 8,000円 | 11,000円(年9.6万円) | — | — |
| 70歳以上・外来のみ(所得が一定以下) | 8,000円 | 8,000円(据え置き) | — | — |
※1 年収約200万円以下(標準報酬月額15万円以下)であることが確認できた人は年間上限41万円を適用し、2027年8月以降に償還払い。
※ 70歳以上の「年収約370万円以上」の区分は、70歳未満と同じ上限額。
出典:厚生労働省『(参考)高額療養費制度の見直しについて』
たとえば、年収約370〜770万円の人が1か月に100万円(10割)の医療を受けた場合、自己負担の上限は次のように変わります。
改定前:80,100円+(1,000,000円−267,000円)×1%=87,430円
改定後:85,800円+(1,000,000円−286,000円)×1%=92,940円(+5,510円)
1回きりの入院で見れば、確かに負担は増えています。ニュースの見出しが伝えていたのは、この部分です。
なお、2027年8月には第2段階として、各所得区分がさらに3つに細分化されます。たとえば年収約650〜770万円の人は、月の上限が110,400円+1%まで上がる予定です。ただし年間上限の金額(53万円)は、同じ区分内で変わりません。
Step 2:治療が1年続いたら、最大いくら払うのか
では、治療が長引いた場合はどうでしょうか。所得区分ごとに、2つのパターンで1年間の自己負担を計算しました。
- パターンA:毎月、上限を超える治療が12か月続く(医療費は毎月100万円)。1〜3回目は通常の上限、4回目以降は多数回該当で計算します
- パターンB:毎月、上限の手前で止まる治療が12か月続く。改定前の上限額の95%を毎月窓口で払う想定です。上限に届かないので、改定前は多数回該当も使えません
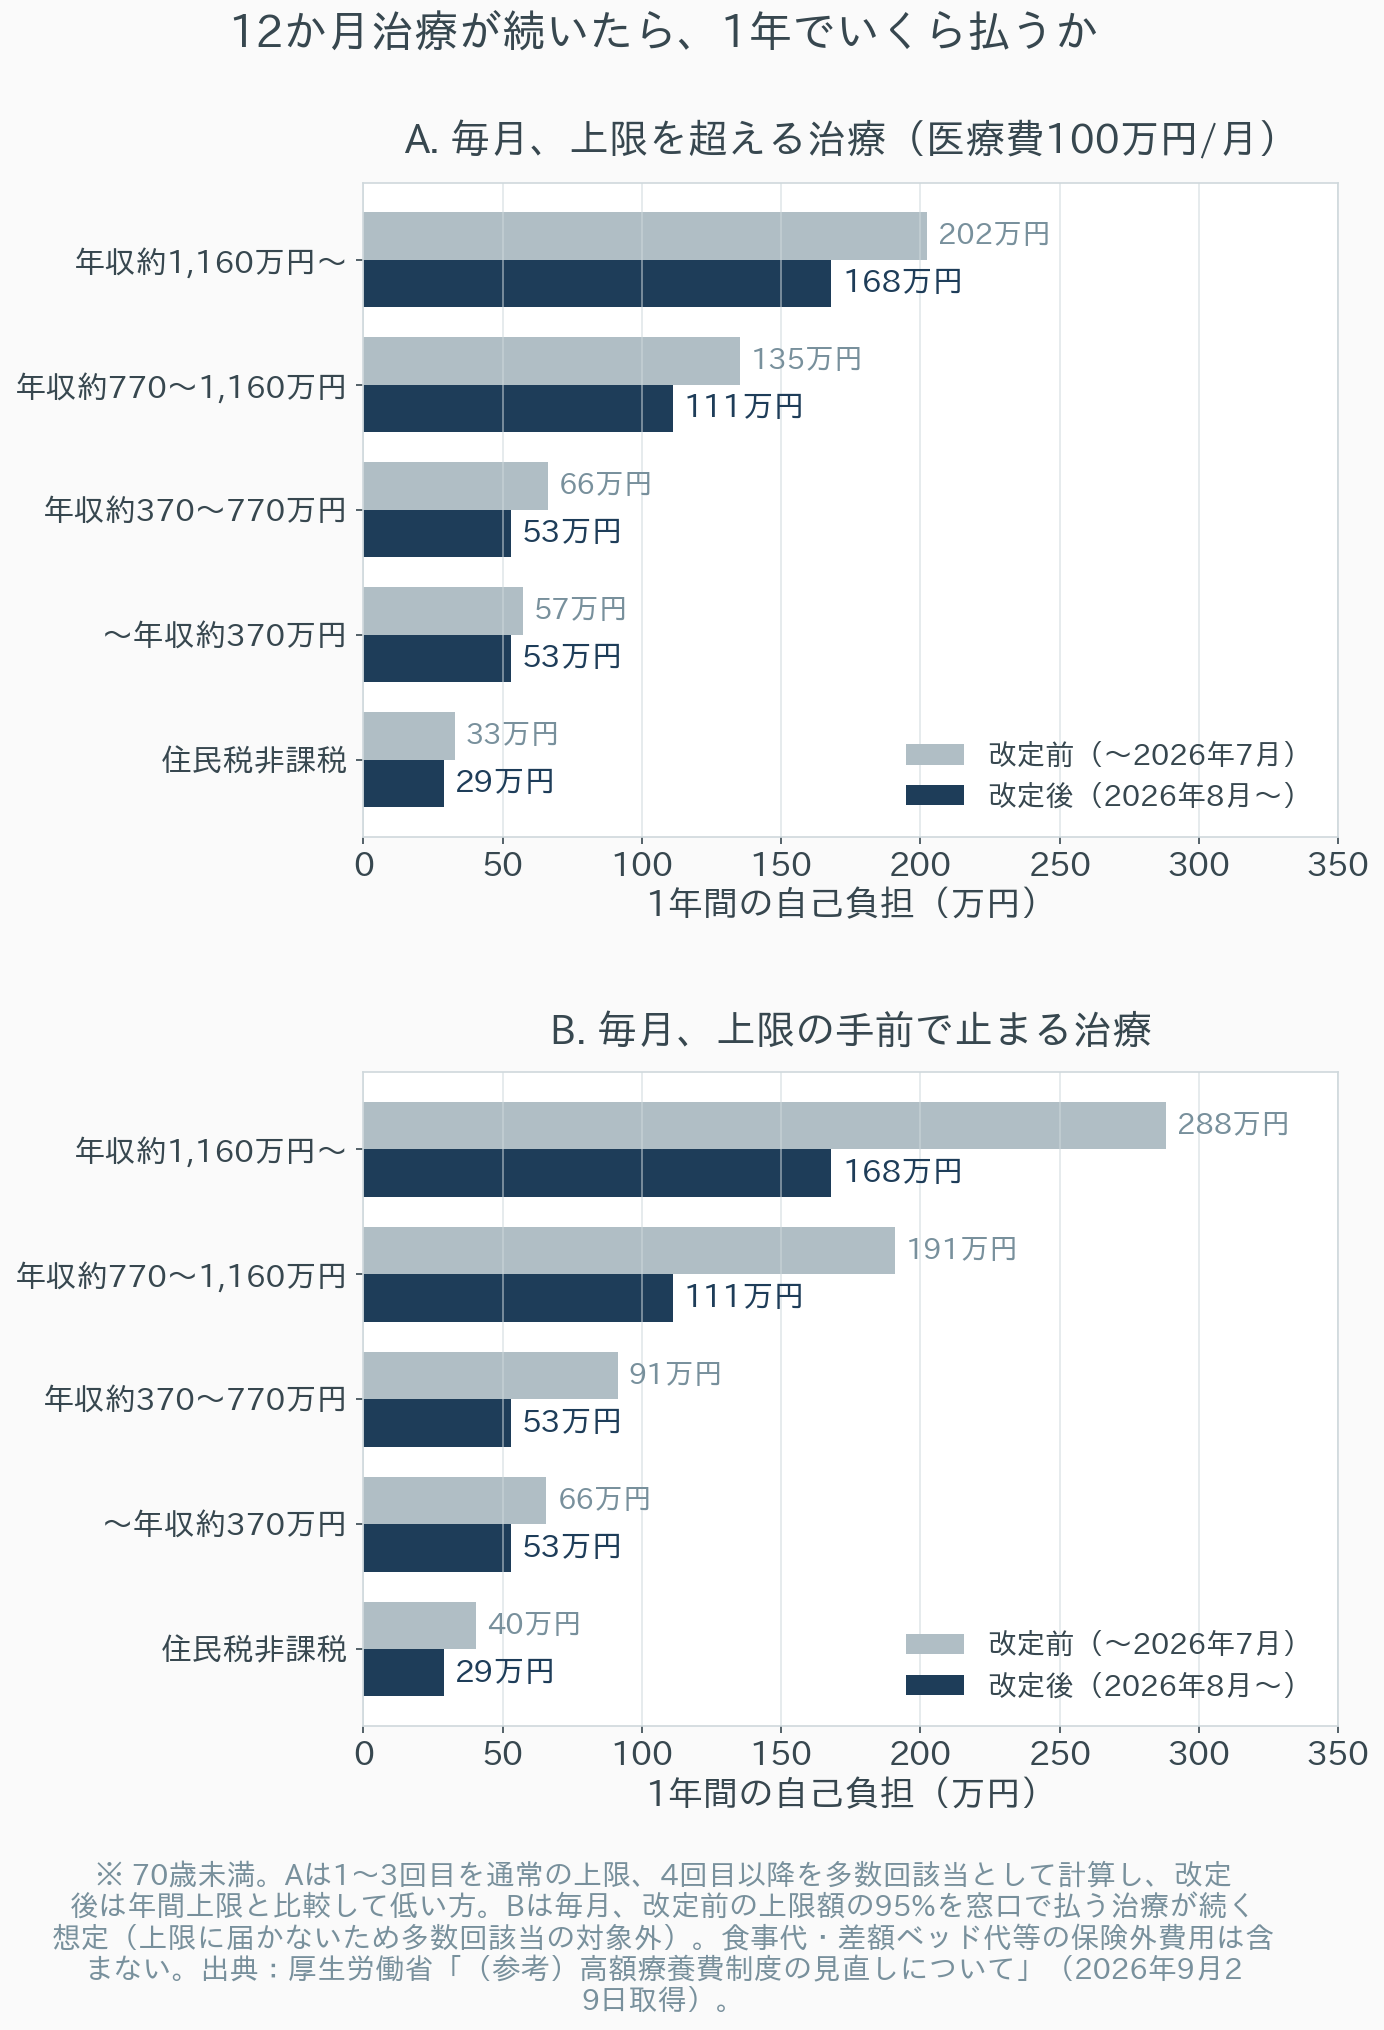
結果は、すべての所得区分で改定後の方が1年間の負担が小さくなりました。
年収約370〜770万円の人で見ると、パターンAは改定前66万円→改定後53万円、パターンBは91万円→53万円です。特にパターンBの差が大きいのは、改定前の制度に「穴」があったからです。
改定前の多数回該当は、「上限に達した月」が3回以上あって初めて発動します。毎月7〜8万円を払い続けても、上限の8万円台にわずかに届かなければ、1年で90万円を超える負担になり得ました。高額な薬を長く使い続ける治療などで起こり得るケースです。厚生労働省の資料でも、年間上限は「多数回該当に該当しない長期療養者の経済的負担にも配慮する観点から」導入すると説明されています。この穴をふさぐ仕組みといえます。
エンジニアの目線でたとえると、これまでの高額療養費は「月ごとのヒューズ」しかない回路でした。1か月に大電流が流れれば飛ぶけれど、ヒューズが飛ばない程度の電流が1年流れ続けると、合計の負荷はいくらでも積み上がってしまう。2026年8月の改定は、そこに年単位のブレーカーを追加したものと考えています。個々のヒューズの定格(月の上限)は少し上がりましたが、回路全体の最大負荷ははっきり抑えられました。
ただし、年間上限には注意点が2つあります。
- 窓口でその場で止まるのではなく、あとから還付される仕組みです。協会けんぽの案内では「年間の上限額に達した後は、それ以上の自己負担額については、保険者から還付を受けることができます」とされています。いったん自分で立て替える現金は必要です
- 対象は保険診療の自己負担だけです。次のStep 3で見る食事代や差額ベッド代は、高額療養費の計算には入りません
Step 3:高額療養費の「外側」にある費用
高額療養費で上限がかかるのは、あくまで公的医療保険が適用される治療費です。入院すると、それ以外にもお金がかかります。ここが、民間の医療保険が本当にカバーしようとしている領域です。
① 食事代:入院中の食事代は1食550円(2026年6月1日から、一般所得の場合)です。1日3食で1,650円。生命保険文化センターの調査による平均入院日数16.0日なら、約2.6万円になります。
② 差額ベッド代:個室などを希望した場合にかかる費用で、全額自己負担です。病院や部屋によって金額の幅が大きいため、ここでは平均値を示しませんが、入院費用を押し上げる最大の要因になり得ます。
③ 先進医療の技術料:公的保険の対象外で、全額自己負担です。厚生労働省の実績報告によると、令和6年7月〜令和7年6月に先進医療を受けた患者は約21.1万人、先進医療の費用総額は約126.5億円でした。1人あたりに均すと約6万円です(1年前の技術別の実績では、件数の大半を不妊治療に関連する技術が占めていました)。一方、よく引き合いに出される粒子線治療は、同じ技術別の実績で、陽子線治療が年827件・1件あたり約268万円、重粒子線治療が年442件・1件あたり約314万円でした。金額は大きいものの、全国で年に1,000件台の治療です。
④ 働けない間の収入減:会社員や公務員なら、健康保険の傷病手当金があります。病気やケガで4日以上仕事を休み、給与が出ない場合に、おおむね給与(標準報酬月額)の3分の2が、通算1年6か月まで支給されます。一方、自営業・フリーランスが加入する国民健康保険には、原則としてこの制度がありません。
では、実際の入院で、これらを全部含めていくらかかっているのか。生命保険文化センターの『生活保障に関する調査』(2025年度)から数字を拾うと、次のとおりです。
| 項目 | 数値 |
|---|---|
| 直近の入院の入院日数(平均) | 16.0日 |
| 直近の入院の自己負担費用(平均、高額療養費利用後、食事代・差額ベッド代・交通費・日用品等を含む) | 18.7万円 |
| 同・入院日数が61日以上の場合の平均 | 58.5万円 |
| 入院で収入が減った人の割合 | 18.3% |
| 収入が減った人の逸失収入(平均) | 27.3万円 |
| 入院費用の充当手段(複数回答) | 生命保険66.7%、預貯金43.3%、家族の収入11.7% |
出典:生命保険文化センター『2025(令和7)年度 生活保障に関する調査』(集計対象18〜79歳、過去5年間に入院した人)
治療費以外もすべて含めた「入院1回の実際の出費」は、平均で18.7万円。60日を超える長期入院でも平均58.5万円です。一方、同じ調査では、疾病入院給付金が出る生命保険に加入している人は65.6%にのぼり、実際の入院費用も約3分の2の人が生命保険でまかなっていました。
Step 4:医療保険の給付は、平均していくら受け取れるのか
ここまでは「出ていくお金」の話でした。次は、医療保険から「入ってくるお金」を試算します。
モデルは、30歳の男性が、入院給付金日額5,000円・手術給付金5万円の終身医療保険に加入し、保険料を一生払い続けるケースです。厚生労働省の『患者調査』と『簡易生命表』を使い、年齢ごとに「入院している日数の期待値」と「その年齢まで生きている確率」を掛け合わせて、生涯で受け取る給付の期待値を計算しました。
計算の考え方は次のとおりです。
- 1年あたりの入院日数=入院受療率(ある1日に入院している人の割合)×365日
- 1年あたりの入院回数=入院日数÷その年齢の平均在院日数
- 給付の期待値=(入院日数×5,000円+入院回数×5万円)×その年齢での生存率
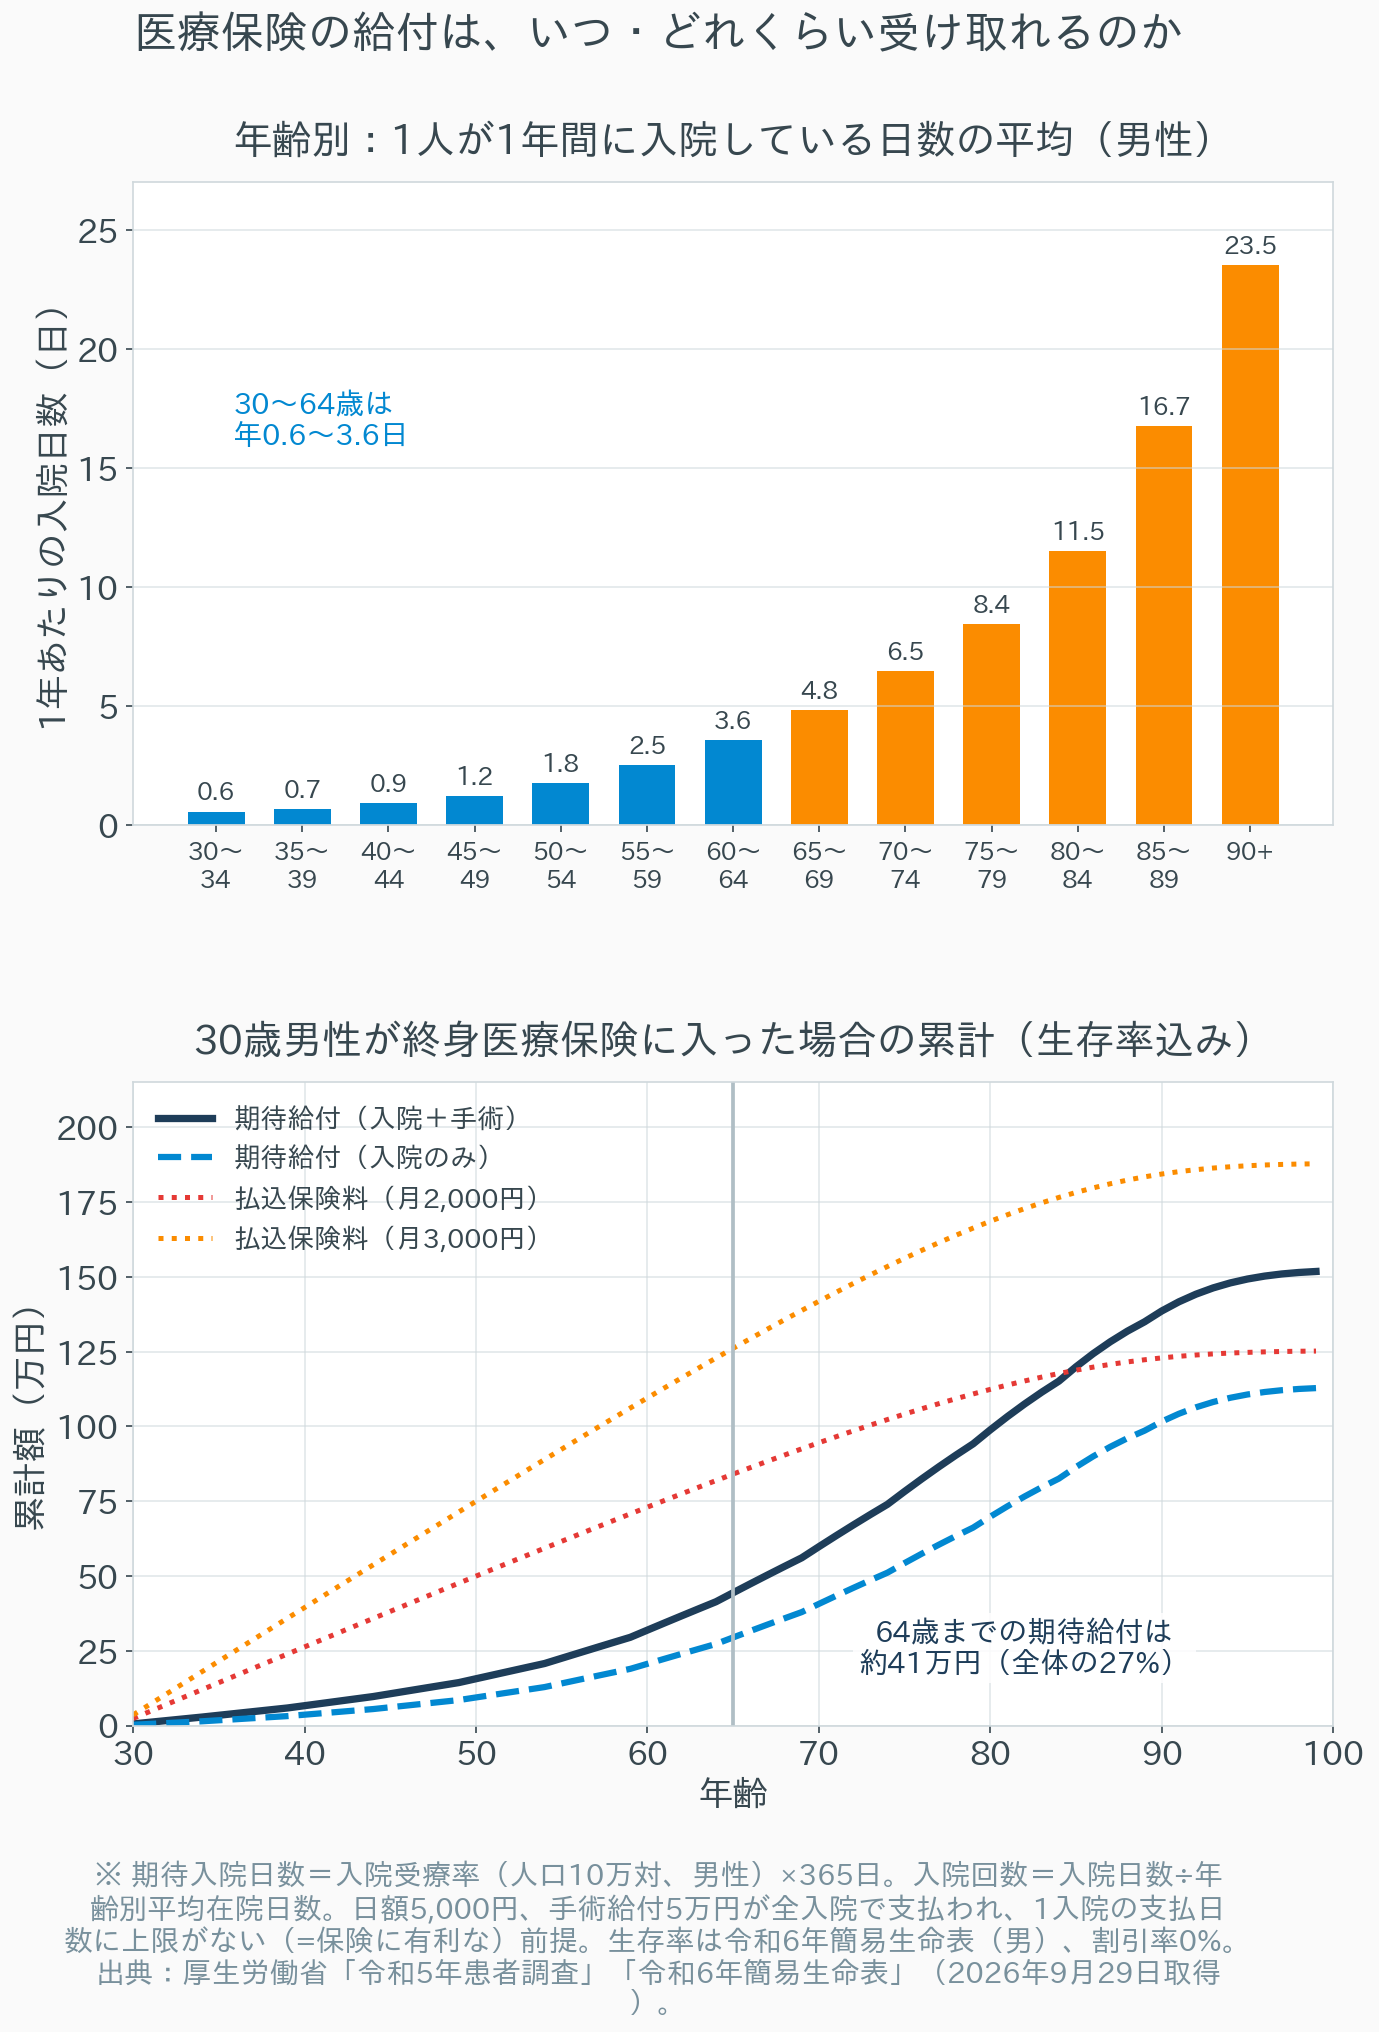
結果をまとめると、次のようになりました。
| 項目 | 試算結果(30歳男性、生涯) |
|---|---|
| 期待入院日数 | 約226日(うち64歳まで約55日) |
| 期待入院回数 | 約7.8回 |
| 期待給付(入院給付のみ) | 約113万円 |
| 期待給付(入院+手術給付) | 約152万円 |
| 64歳までに受け取る期待給付 | 約41万円(全体の27%) |
| 損益がトントンになる保険料 | 月約1,800円〜約2,400円 |
ここで大事なのは、この試算がかなり保険に有利な前提で計算されていることです。
- 実際の医療保険の多くは「1入院60日まで」などの支払日数の上限がありますが、試算では上限を設けていません。入院受療率には、数百日単位の長期入院が多い精神疾患も含まれています
- 手術給付金は、すべての入院で支払われると仮定しています
- 若いうちに払った保険料の時間価値(割引)は考慮していません
- 加入時の健康状態の告知で、持病のある人は加入しにくくなるため、加入者は人口平均より入院しにくい集団である可能性があります
それでも、損益分岐は月1,800〜2,400円程度です。期待値だけで見ると、医療保険は「大損する商品」とまでは言えず、保険料次第でほぼトントンか、やや不利な水準といえます。「医療保険は払い損」とよく言われますが、少なくとも期待値の計算では、そこまで極端な差は出ませんでした。
むしろグラフで目を引くのは、給付の73%が65歳以降に集中していることです。30〜64歳の間に受け取る期待給付は約41万円で、同じ期間に月2,000円の保険料を払うと約82万円になります。現役時代の保険料の多くは、実質的には老後の入院に向けた「前払い」の性格を持っているといえます。
Step 5:保険料を自分で積み立てたら、何年で備えになるか
医療保険の価値は、期待値ではなく「めったに起きないが、起きたら家計が壊れるほどの出費」に備えることにあります。では、その「家計が壊れるほどの出費」は、改定後の制度でどれくらいの大きさなのか。
年収約370〜770万円の人なら、公的保険の自己負担は1年で最大53万円に抑えられるようになりました。ここに入院中の食事代や差額ベッド代などが上乗せされます。1回の入院なら、それらを全部含めた実際の平均は18.7万円です。
仮に、医療保険の保険料に相当する月3,000円を自分で積み立てた場合、この金額に届くまでにかかる年数を計算しました。
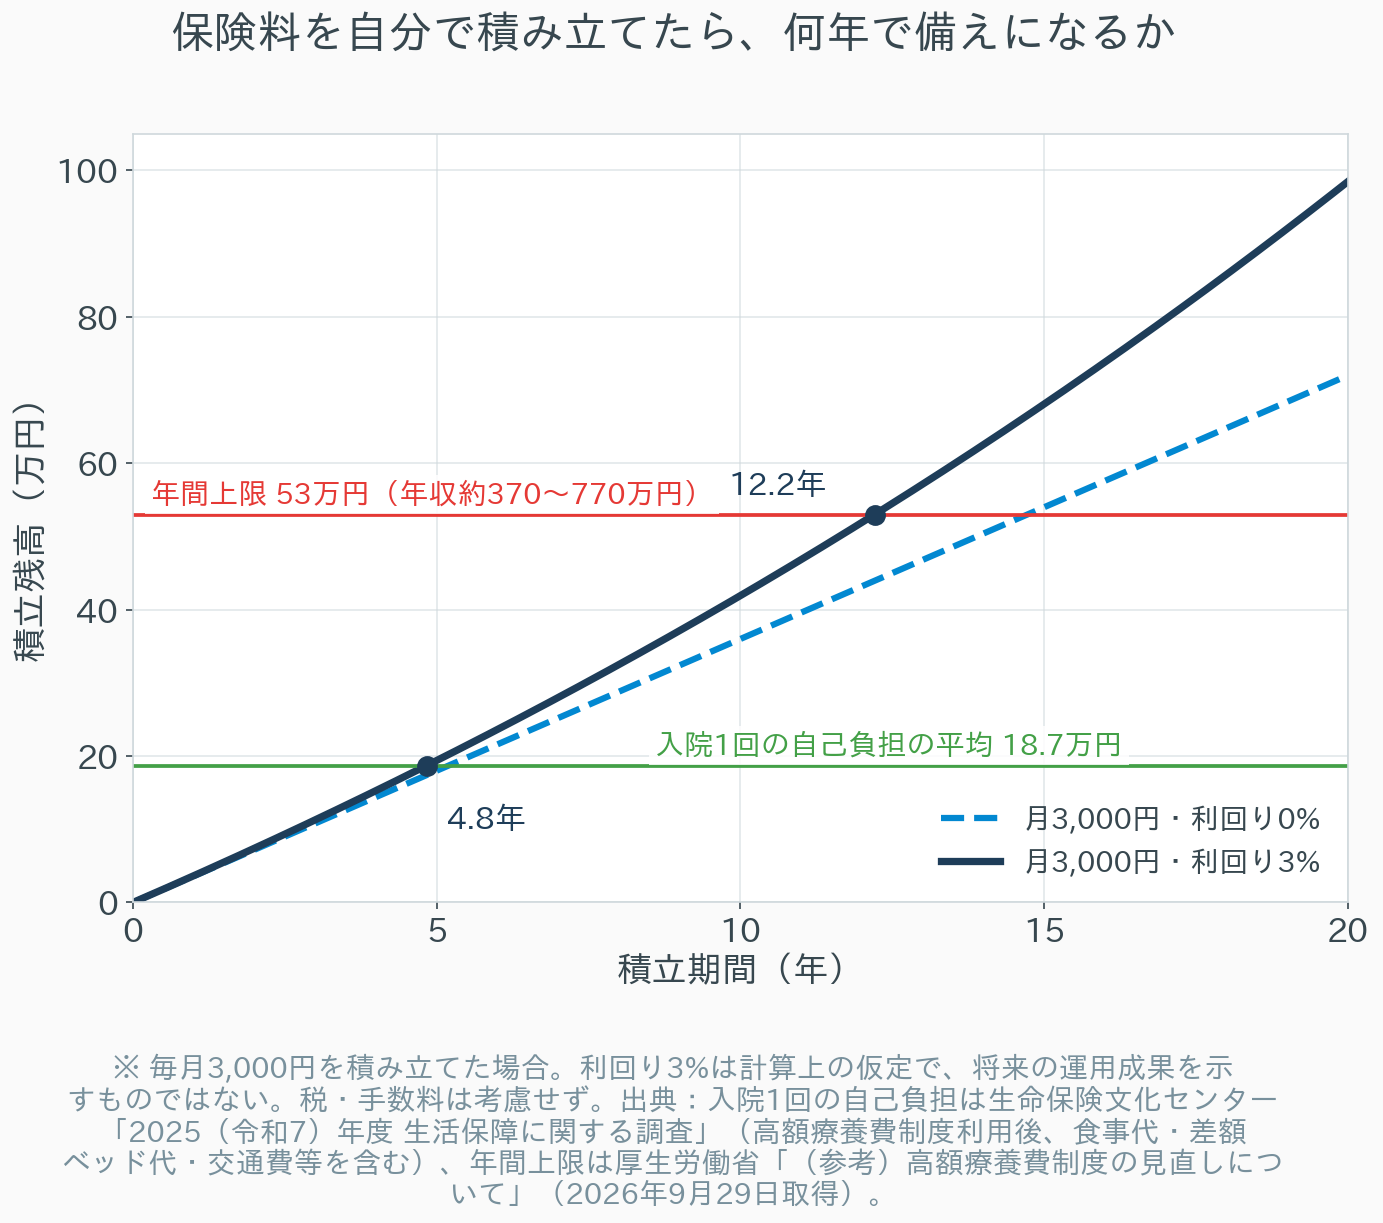
入院1回の平均的な出費(18.7万円)には、利回り0%でも約5.2年、年間上限(53万円)には約14.7年で届きます。利回り3%と仮定すると、それぞれ約4.8年、約12.2年です。
もちろん、積み立て始めて1年目に大きな病気をすれば、積立はまだ足りません。そこをカバーできるのは、加入した翌日から満額の給付が出る保険ならではの強みです。一方で、すでに生活防衛資金として数十万円〜生活費の数か月分を確保している人にとっては、年間上限53万円という「最悪のケースの金額」は、すでに手元の現金で吸収できる範囲に入っている可能性があります。
生活防衛資金の置き場所については、別記事で主要銀行の預金金利と実質金利を比較しています。
では、どう考えるべきか
以上を踏まえて、私は次のように整理しています。
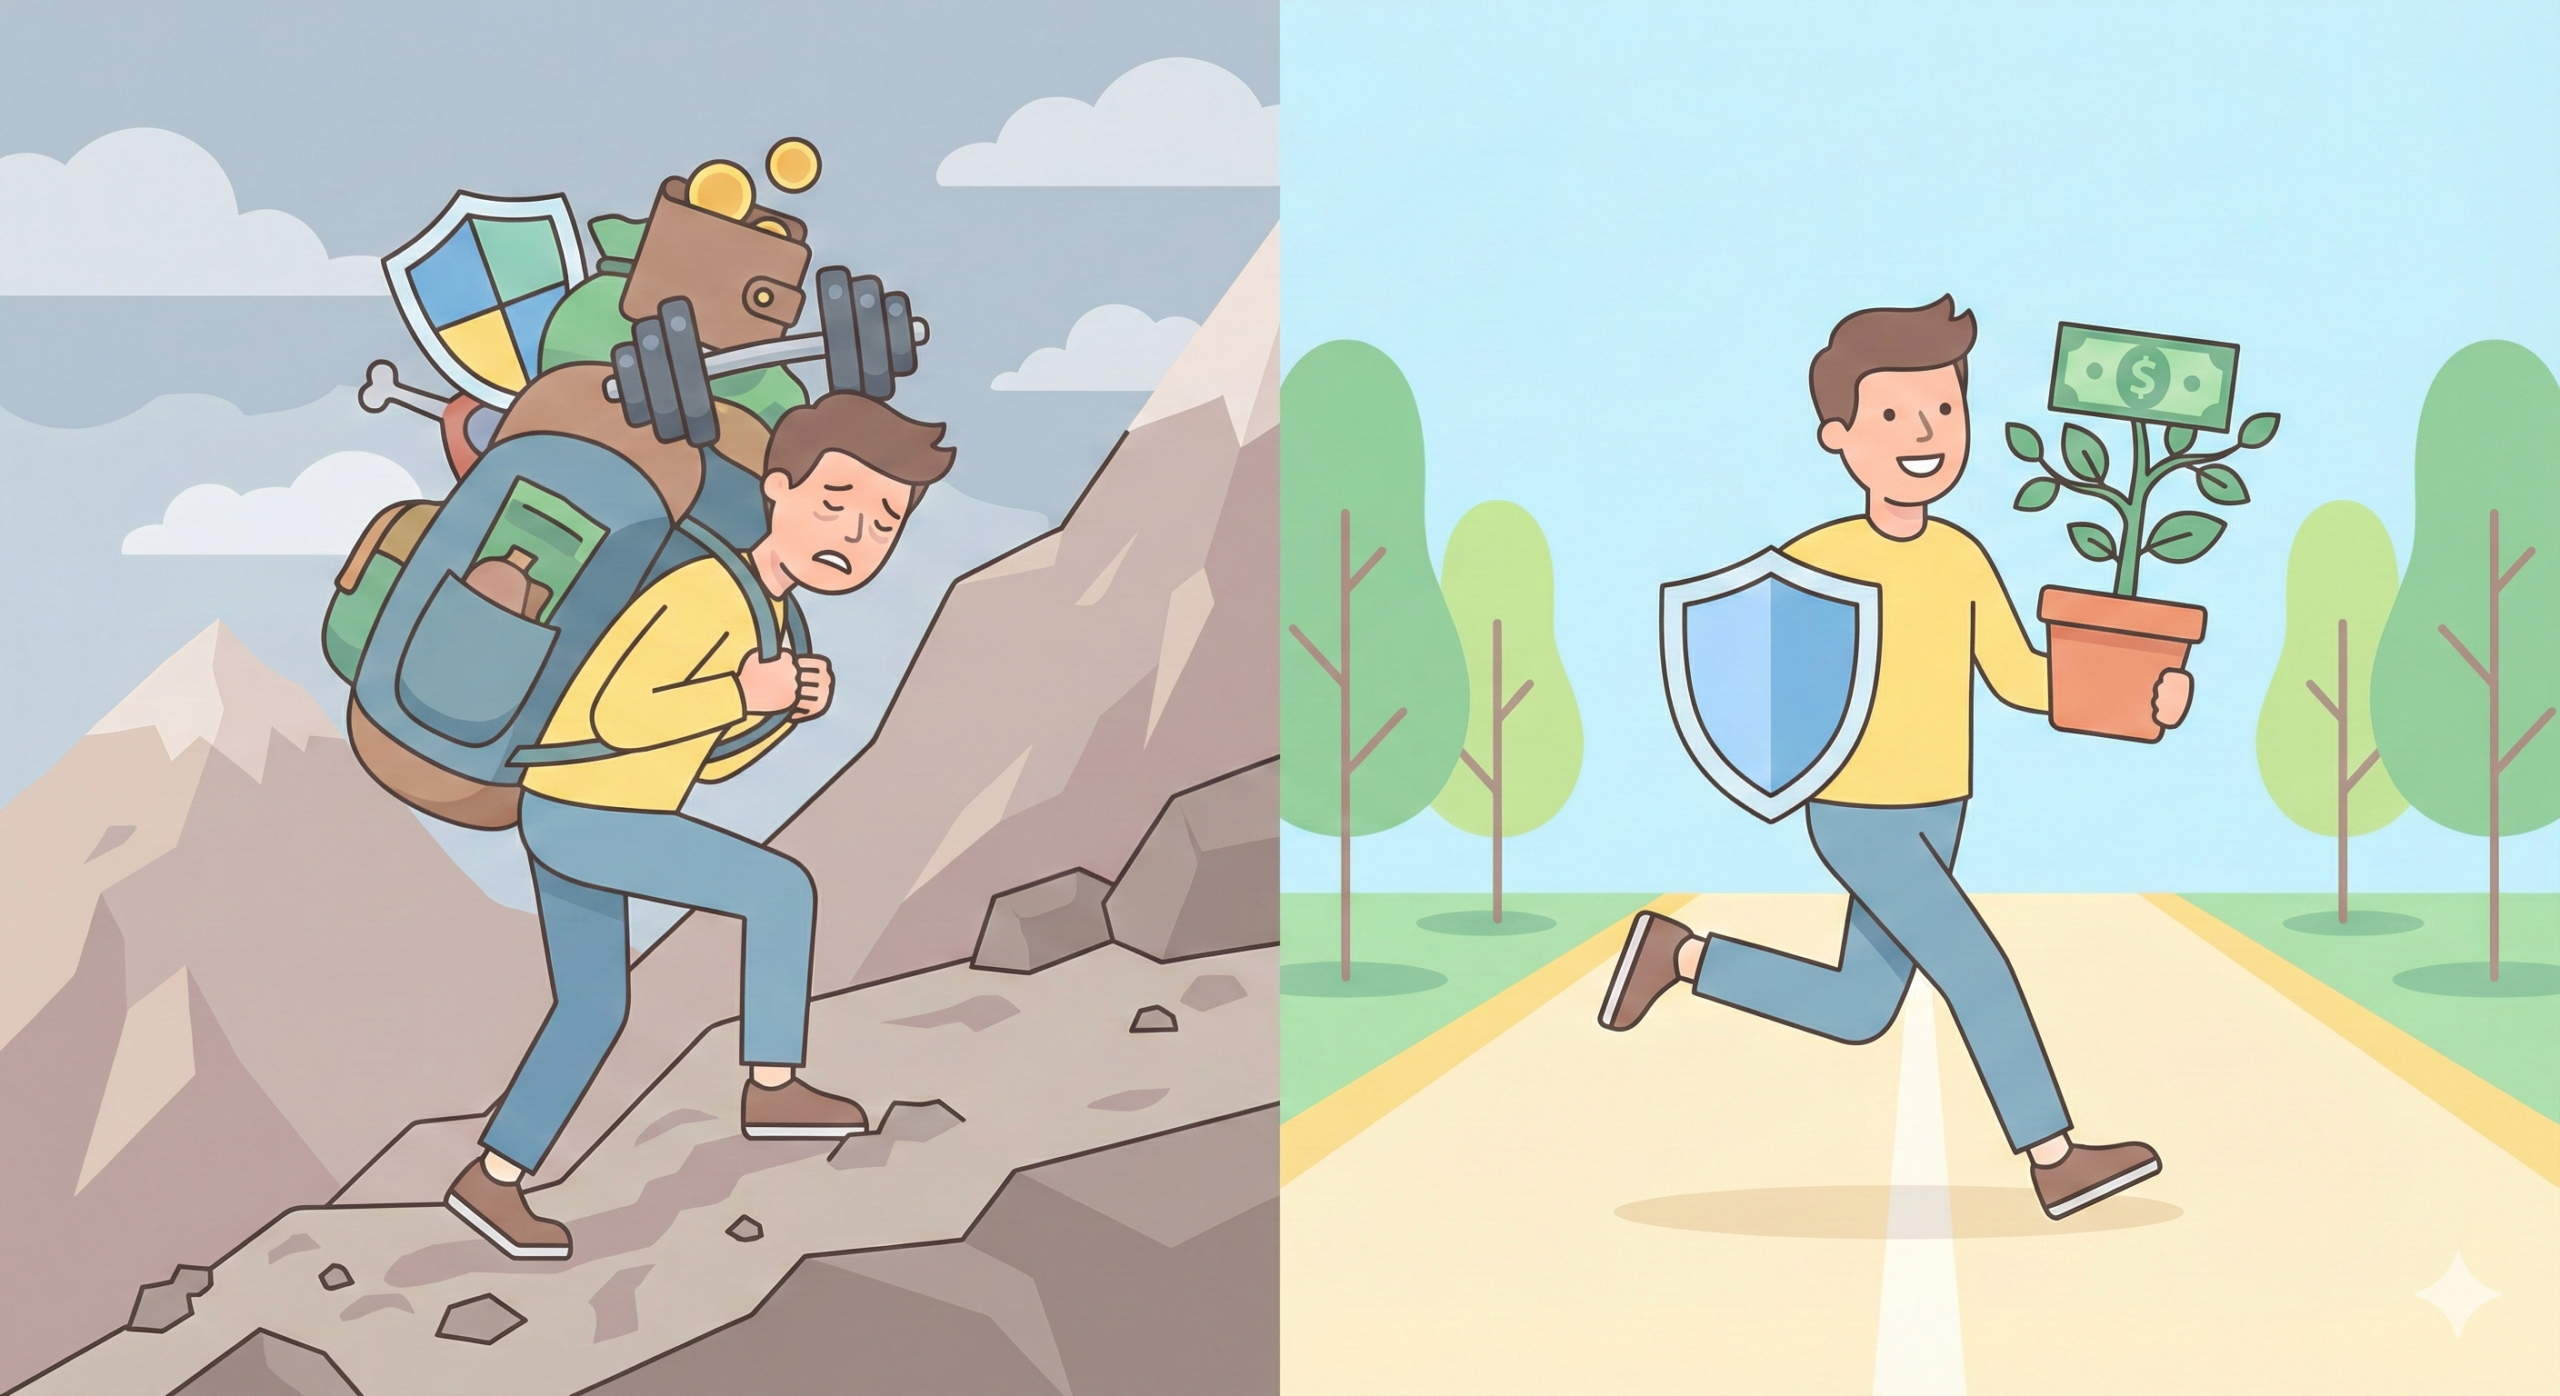
医療保険は「期待値で損か得か」ではなく、「自分の現金で吸収できない出費があるか」で判断する。 Step 4のとおり、期待値の差は思っていたほど大きくありませんでした。判断の分かれ目は、損得よりも、万一のときに自分の預貯金で払えるかどうかです。2026年8月の年間上限の新設で、公的保険の自己負担の「最大値」が所得区分ごとにはっきり決まりました。その金額を手元の現金で払えるなら、民間の医療保険が担う役割はかなり小さくなると考えます。
民間保険が残すべき領域は、「公的制度の外側」にある。 差額ベッド代、先進医療、そして自営業の人の収入減は、高額療養費では守られません。特に国民健康保険には傷病手当金が原則ないため、働けない期間の生活費をどう確保するかは、会社員とは別に考える必要があります。この場合に必要なのは、入院日額型の医療保険よりも、収入の減少そのものに備える保障(就業不能保障など)の方かもしれません。
入らないと決めたなら、保険料相当額を「使わないお金」として別に積み立てる。 保険をやめて浮いたお金が、そのまま日々の支出に溶けてしまうと、「自分で備える」という前提が成り立ちません。病気のときに株価が下がっていることもあるので、医療費の備えそのものは投資商品ではなく現金で持つ方が無難です。まず年間上限(年収約370〜770万円なら53万円)に相当する額を生活防衛資金として確保し、それを超える分は長期の積立投資に回す、という順番がよいと考えます。私自身は楽天証券をメインの口座にして、生活防衛資金とは切り分けた形で毎月の積立を自動で続けています。
保障と資産形成を分けて考える方法については、貯蓄型保険を題材にした別記事で詳しく検証しています。
まとめ:あなたの状況別に整理する
- 会社員・公務員で、生活防衛資金が年間上限額以上ある人:公的保険の自己負担の最大値(年収約370〜770万円なら年53万円)と、傷病手当金による収入の3分の2の保障がすでにあります。民間の医療保険の役割は、差額ベッド代や先進医療など「外側」の費用に限られると考えます
- 会社員・公務員で、まだ貯蓄が少ない人:年間上限分の現金がたまるまでの間は、手頃な保険料の掛け捨て医療保険でつなぐのも一つの方法です。その場合も、貯蓄が育ったら保障を見直す前提で考えておくと、保険料を払い続けるだけの状態を避けられます
- 自営業・フリーランスの人:治療費は会社員と同じく高額療養費で守られますが、傷病手当金がありません。医療保険の入院日額よりも、働けない期間の生活費をどう確保するかを優先して検討する価値があると考えます
- 年金暮らしの人(70歳以上):2026年度の年金額は国民年金1.9%・厚生年金2.0%の引き上げでしたが、一般区分の月の上限は57,600円→61,500円(約6.8%)、外来の年間上限は14.4万円→21.6万円に上がりました。外来通院が多い人ほど負担増を感じやすい改定です。一方で住民税非課税の区分には外来の年間上限(9.6万円)が新設され、毎月上限まで通院している人の年間の最大負担は変わらないよう設計されています
- 差額ベッドや先進医療を重視する人:これらは公的保険の対象外なので、保険で備える意味が残る部分です。ただし先進医療は主契約とは別の特約として付けられることが多いため、「先進医療に備えたい」ことと「入院日額を大きくする」ことは、別の問題として考えるとよいと思います
「高額療養費があるから医療保険はいらない」。この主張は、2026年8月の改定で、以前よりも数字で裏付けやすくなったといえます。ただ、今回の試算で見えたのは、医療保険が期待値で極端に損な商品というより、公的保険が埋めきれない部分をどこまで自分の現金で埋められるかによって、必要な人と必要でない人が分かれるということでした。パンフレットの「入院1日あたり◯円」という数字を見る前に、まずは自分の所得区分の年間上限額と、手元の預貯金を並べてみてはいかがでしょうか。
免責事項
本記事は2026年9月29日時点で公表されている制度内容および統計データに基づいています。高額療養費制度は2027年8月にも所得区分の細分化が予定されているなど、今後変更される可能性があります。本記事のシミュレーションは、30歳男性・日額5,000円・手術給付5万円・終身払いのモデルを、全国平均の入院受療率と生命表に当てはめた簡易的なもので、支払日数の上限や告知による加入者の選別などを考慮しておらず、個々の保険商品の損得や、個人の将来の医療費を示すものではありません。高額療養費の所得区分・上限額の適用や年間上限の還付手続きは、加入している健康保険や個人の状況によって異なるため、詳細はご加入の保険者にご確認ください。本記事は特定の保険商品・金融商品・サービスを推奨するものではなく、保険の加入・解約や投資に関する最終的な判断は、ご自身の責任において行っていただきますようお願いいたします。
コメント