「毎月ちゃんと余っている」のに、資産が増えている実感がない
家計簿をつけている方なら、ご自身の毎月の黒字額をだいたい把握していると思います。給料が入って、生活費を払って、残った分は口座に置いておく。赤字ではないし、貯金も少しずつ増えている。それなのに、「資産が増えている」という手応えだけが薄い——そんな感覚を持ったことはないでしょうか。
私自身、投資を始める前の数年間がまさにこの状態でした。通帳の残高は確かに増えているのに、何かが前に進んでいる気がしない。当時はそれを「気のせい」として片付けていました。
しかし、総務省統計局の家計調査を読むと、この違和感には統計的な裏付けがあることがわかります。2025年の平均的な勤労者世帯は、毎月18万6,111円の黒字を出しています。そのうち有価証券の購入に回っているのは、5,059円です。
残りは、ほぼすべて預金に積まれています。
この記事では、家計調査の一次資料から「黒字がどこへ流れているのか」を10年分たどり、そのうちどれだけが本来の役割を持たない「死蔵現金」なのかを定義したうえで、その一部を自動的に投資へ振り向けた場合に何が変わるのかを、実データで検証しました。
本記事にはアフィリエイトリンクが含まれます。
データの出典
本記事の数値は、以下の資料を直接確認したうえで作成しています。
- 家計収支・黒字の内訳:総務省統計局『家計調査報告(家計収支編)2025年(令和7年)平均結果の概要』(2026年2月6日公表、2026年9月5日取得) URL:https://www.stat.go.jp/data/kakei/sokuhou/tsuki/pdf/fies_gaikyo2025.pdf
- 物価(年平均):総務省統計局『2020年基準 消費者物価指数 全国 2025年(令和7年)12月分及び2025年(令和7年)平均』(2026年1月23日公表)
- 物価(直近):総務省統計局『2025年基準 消費者物価指数 全国 2026年(令和8年)7月分』(2026年8月21日公表)
- 預金金利:日本銀行「預金種類別店頭表示金利の平均年利率等(月次)」普通預金・2026年8月(データコード IR02’DLDR121N、2026年9月5日取得) URL:https://www.stat-search.boj.or.jp/ssi/mtshtml/ir02_m_1.html
- 市場データ:ACWI(MSCI ACWI連動ETF、配当込み)およびドル円(JPY=X)の月次終値(Yahoo Finance、yfinance経由、2026年9月5日取得)
- 税率:預金利息および上場株式等の譲渡益に対する20.315%(所得税15%+復興特別所得税0.315%+住民税5%)
Step 1:家計調査が示す「黒字の行き先」
家計調査は、二人以上の世帯のうち勤労者世帯について、収入・支出だけでなく黒字がどこへ配分されたかまで公表しています。ここが今回の分析の核になります。
2025年平均の姿は次の通りです(1世帯当たり1か月平均。平均世帯人員3.20人、世帯主の平均年齢51.0歳、持家率82.2%)。
| 項目 | 金額 |
|---|---|
| 実収入 | 653,901円 |
| 非消費支出(税・社会保険料) | 121,493円 |
| 可処分所得 | 532,408円 |
| 消費支出 | 346,297円 |
| 黒字(可処分所得−消費支出) | 186,111円 |
| 平均消費性向 | 65.0% |
| 黒字率(黒字÷可処分所得) | 35.0% |
可処分所得の3分の1以上が毎月余っている。数字だけ見れば、かなり健全な家計です。
問題はこの先です。家計調査は、この18万6,111円の内訳を次のように示しています。
| 黒字の内訳 | 金額 |
|---|---|
| 金融資産純増 | 194,870円 |
| うち 預貯金純増 | 177,061円 |
| うち 保険純増 | 12,751円 |
| うち 有価証券純購入 | 5,059円 |
| 土地家屋借金純減(住宅ローン返済など) | 30,173円 |
| 財産純増 | 12,751円 |
| その他(他の借金純減、繰越純増など。差引) | −51,683円 |
「有価証券純購入」とは、株式や債券などの購入額から売却額を差し引いた金額です。つまり、この世帯が1か月に新しく投資へ振り向けている正味の金額が5,059円ということになります。
黒字18万6,111円に対して、預貯金純増が95.1%、有価証券純購入が2.7%。2025年はNISAの累計買付額が56兆円を超え、政府目標を前倒しで達成したと報じられた年です。それでも統計上の平均像は、余ったお金のほぼ全部を預金に置いているという結果でした。
10年分たどると、「額は増えたが行き先は変わっていない」
これが最近の傾向なのか、それとも構造的なものなのか。家計調査は黒字の内訳を時系列でも公表しているので、2016年からの10年分を並べてみます。
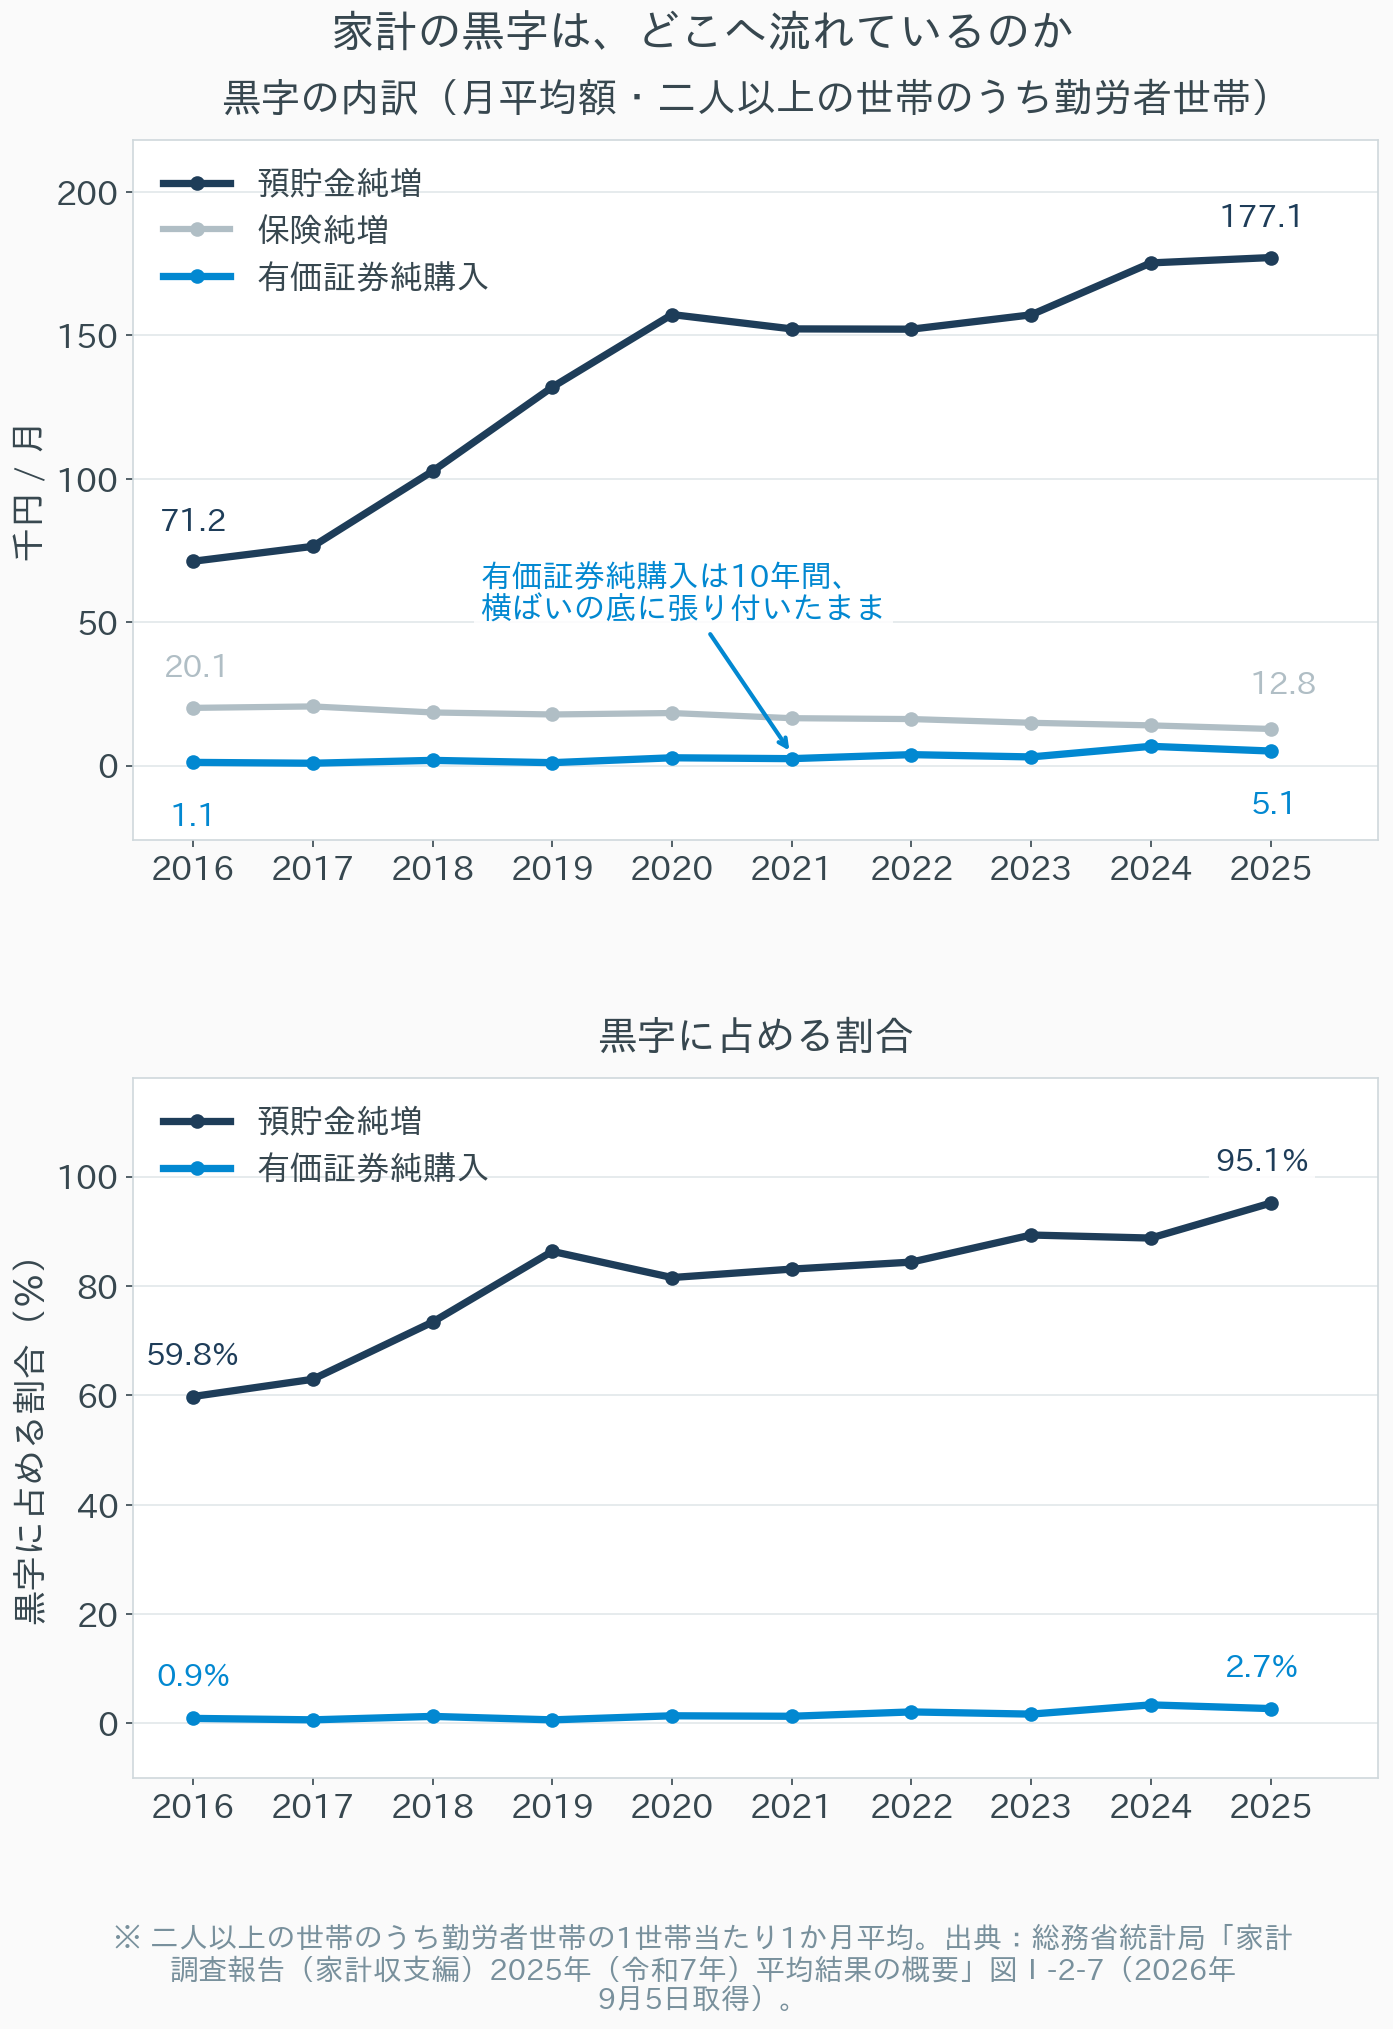
上段が金額、下段が黒字に占める割合です。
預貯金純増は、2016年の月7万1,200円から2025年の17万7,061円へ、約2.5倍に増えました。黒字そのものも11万9,100円から18万6,111円へ増えているので、貯める余力自体は明確に拡大しています。
一方、有価証券純購入は1,100円から5,059円へ。倍率で言えば4.6倍ですが、絶対額では月4,000円弱の増加にとどまり、グラフの上では底に張り付いたままです。黒字に占める割合で見ても、0.9%から2.7%への移動でしかありません。
同じ10年間で、預貯金純増が黒字に占める割合は59.8%から95.1%へ上昇しています。つまりこの10年で起きたのは「投資に回す家計が増えた」という変化ではなく、「増えた黒字が、いっそう預金へ集中するようになった」という変化でした。
エンジニアの言い方をすれば、預金は家計のデフォルトの出力先です。明示的にルーティング先を指定しない限り、入ってきたものは全部そこへ流れる。この10年で変わったのは流量だけで、配線そのものは触られていない、というのがデータの読み方だと考えます。
Step 2:デフォルト設定のまま置いておくと、何が起きるか
預金に置いておくこと自体は、何も悪いことではありません。問題は、その置き場所が「増えも減りもしない場所」ではない、という点です。
同じ10年間の物価を並べます。消費者物価指数(総合、2020年=100)は、2016年の98.1から2025年の111.9へ上昇しました。10年で+14.1%です。
直近の状況はもう少し具体的に見えます。
| 指標 | 値 | 時点 |
|---|---|---|
| 普通預金の平均年利率(名目) | 0.306% | 2026年8月 |
| 同(利息に20.315%課税後) | 0.244% | — |
| 消費者物価指数 総合(前年同月比) | +1.9% | 2026年7月 |
| 実質金利(税引後金利−物価上昇率) | −1.656% | — |
日本銀行の統計を見ると、普通預金の平均年利率は2022年4月時点で0.002%でした。それが2026年8月には0.306%です。金利は確かに戻ってきています。それでも、物価の上昇率には届いていません。
年-1.656%というのは、1年でお金が消えるという意味ではありません。同じ100万円で買えるものが、1年後には98万3,000円分になる、という意味です。通帳の数字は増えるので、目には見えません。
このあたりの「購買力」という考え方については、以前に別記事で詳しく整理しています。
Step 3:「死蔵現金」を数字で定義する
ここからが本題です。「預金がインフレに負けている」という話は、それ自体としてはよく語られます。ただ、その主張だけでは行動につながりません。預金をいくら残し、いくらを別の場所へ動かすのかという基準がないからです。
そこで、預金に置くべき金額を先に確定させます。
生活防衛資金の目安として広く使われるのが「生活費の3〜12か月分」です。ここでは中間を取って、消費支出の6か月分としてみます。
- 消費支出 346,297円 × 6か月 = 2,077,782円(約208万円)
次に、この世帯が預金を積み上げるスピードを見ます。
- 預貯金純増 177,061円 × 12か月 = 2,124,732円(約212万円/年)
並べると、ひとつの事実が浮かびます。
この家計は、生活防衛資金の満額を、わずか1年で積み終える。
つまり2年目以降に預金へ積み上がっていく分は、「不測の事態に備える」という役割をすでに持っていません。使い道が決まっているわけでもなく、増えるわけでもなく、ただそこにある。これを本記事では「死蔵現金」と呼びます。
10年間このペースが続いた場合の金額を出します。
- 預貯金純増の10年累計:21,247,320円
- うち生活防衛資金として必要な分:2,077,782円
- 差し引き=死蔵現金:19,169,538円(約1,917万円)
この1,917万円に、先ほどの実質金利−1.656%が10年間かかり続けたと仮定すると、購買力ベースでは約1,622万円相当まで目減りする計算になります。差は約295万円です。念のため申し添えると、これは「損をした」お金ではありません。銀行口座の残高は1,917万円のまま残ります。減っているのは、そのお金で買えるものの量だけです。
なお、生活防衛資金をどこに置くのが有利かという「置き場所」の議論は、以前に主要銀行の金利を一次資料で比較した記事で扱いました。本記事はその先、「置き場所ではなく行き先」の話になります。
Step 4:黒字の何割を「自動コンバート」すると、どう変わったか
では、この死蔵現金の一部を、最初から別の場所へ流していたらどうなっていたか。過去の実データで検証します。
検証の前提
- 原資:毎月17万7,061円(家計調査2025年平均の預貯金純増)
- 期間:2008年4月〜2026年8月(18年5か月・221か月)
- 前提:生活防衛資金はすでに確保済みの世帯とし、初月から配分を実行する
- シナリオ:預貯金純増のうち投資へ回す割合を 0%(現状の平均像)/30%(53,118円)/50%(88,530円)の3通り
- 預金部分:年0.306%(日銀・2026年8月の普通預金平均年利率)が全期間続いたものとし、利息に20.315%課税
- 投資部分:ACWI(MSCI ACWI連動ETF、配当込み)のドル建て指数値にドル円を乗じた円建て換算値。売却前の評価額(課税前)
期間の起点を2008年4月にしたのは意図的です。この11か月後にリーマン・ショックの底が来ます。積立を始めた直後に世界的な暴落に見舞われる、という最悪のタイミングを含めるためです。
なお預金金利について、この18年間の大半で普通預金の金利は0.001〜0.02%程度でした。それを現在の0.306%で計算しているので、この試算は預金側に有利(=差が小さく出る)な前提になっています。
結果
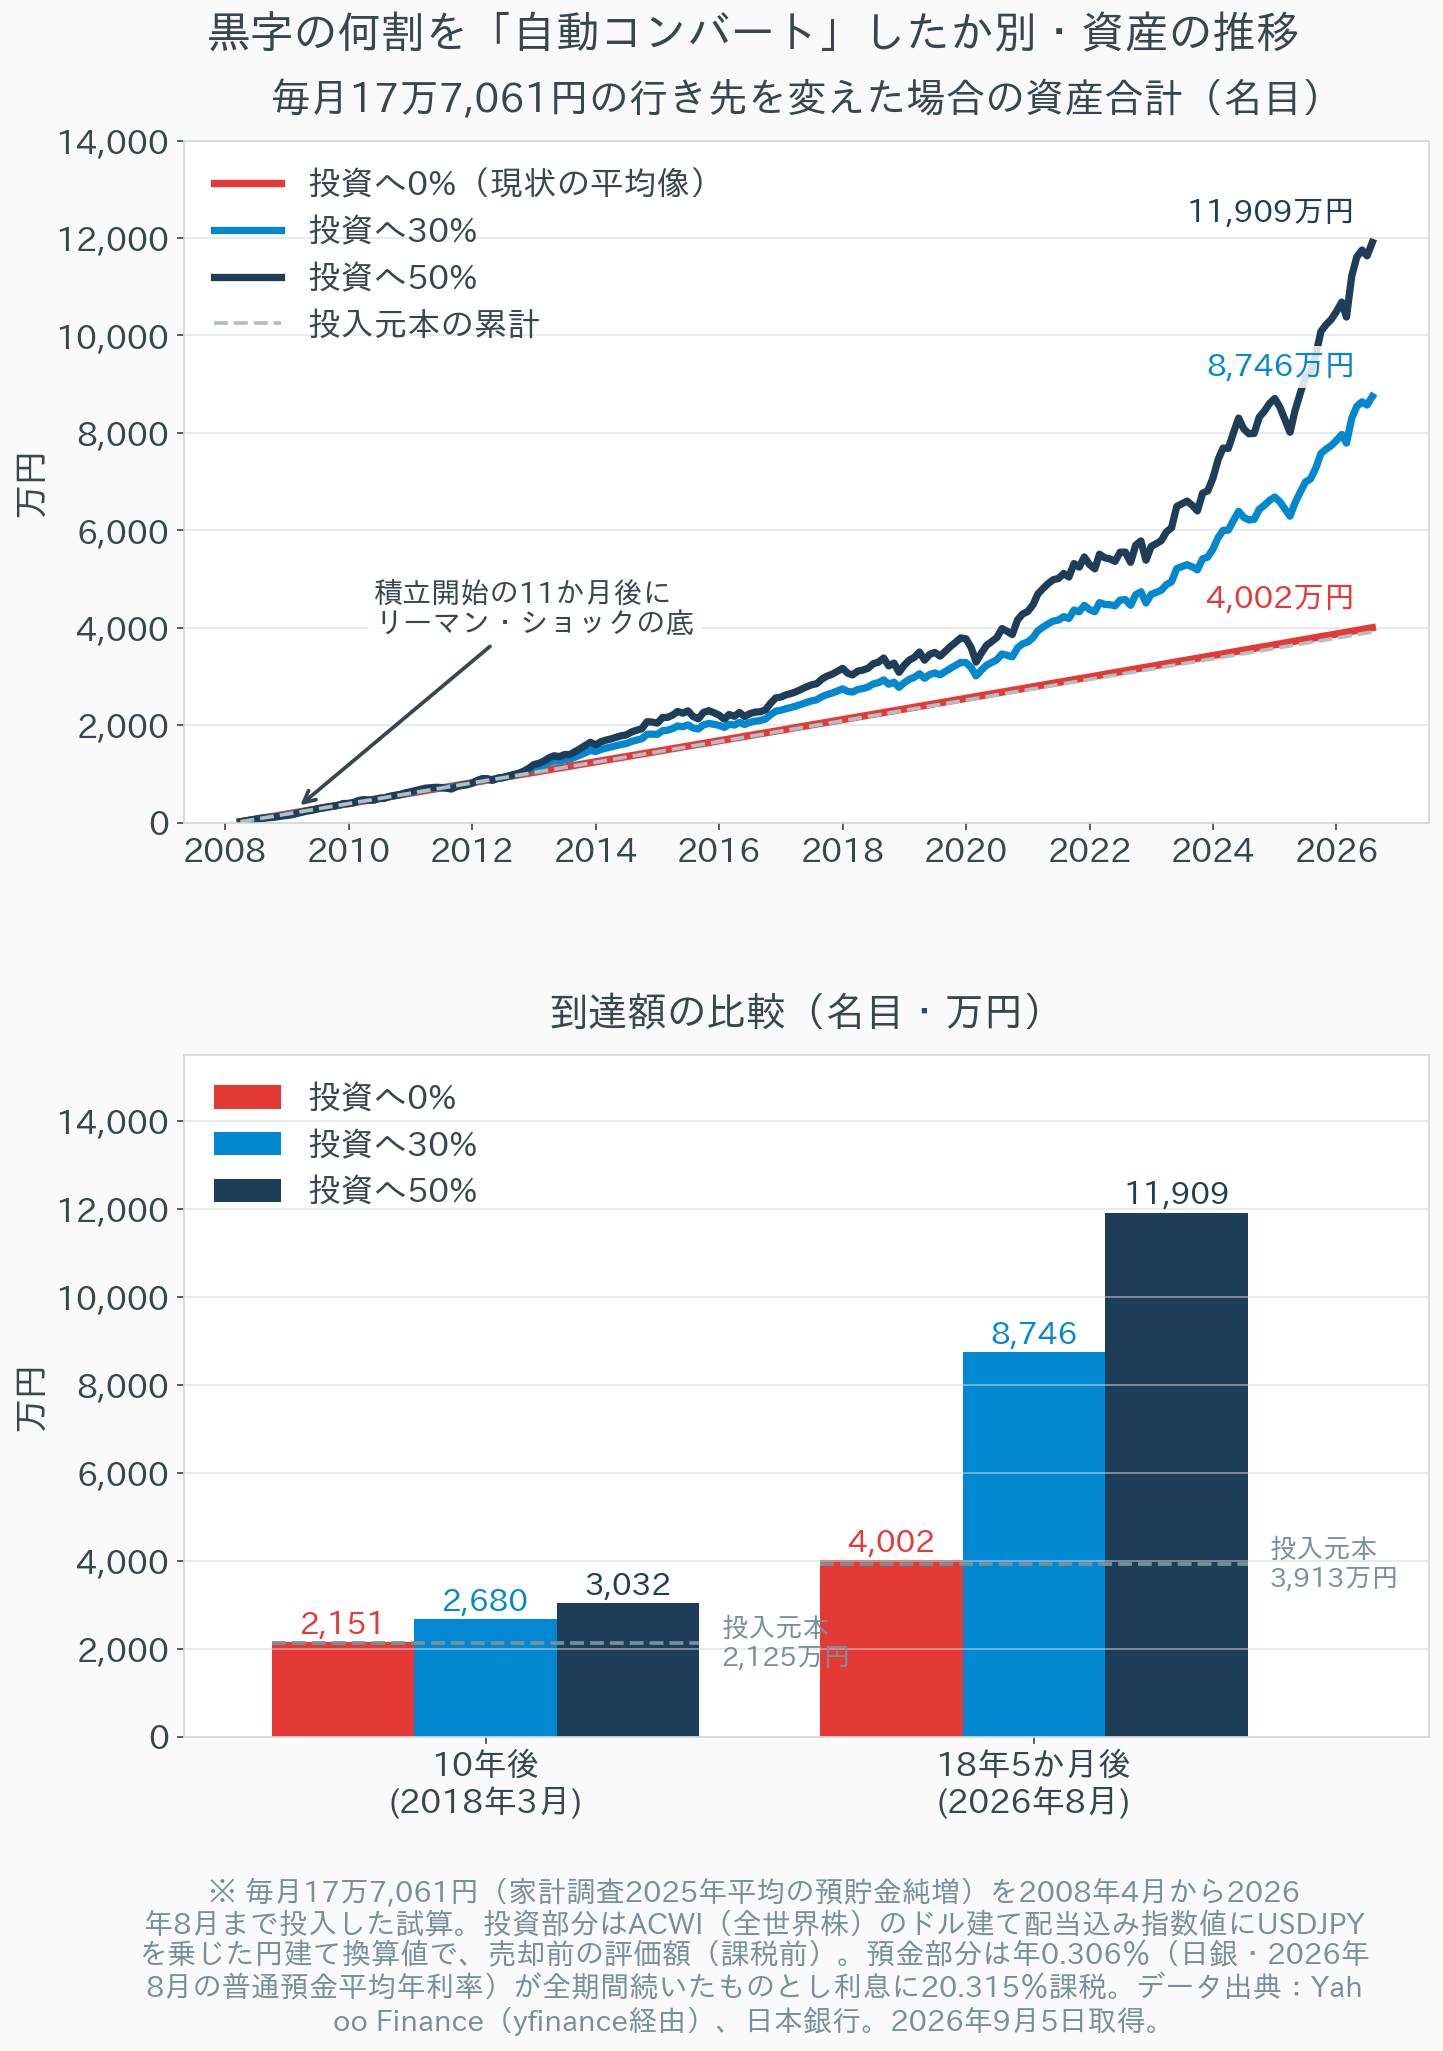
数字で並べます。
| 投資へ0% | 投資へ30% | 投資へ50% | (投入元本の累計) | |
|---|---|---|---|---|
| 10年後(2018年3月) | 2,151万円 | 2,680万円 | 3,032万円 | 2,125万円 |
| 18年5か月後(2026年8月) | 4,002万円 | 8,746万円 | 11,909万円 | 3,913万円 |
まず注目したいのは、投資の側ではなく0%の列です。
18年5か月にわたって毎月17万7,061円、合計3,913万円を投入して、到達したのは4,002万円。増えたのは89万円でした。しかもこれは、歴史的に見て高い現在の金利をずっと適用した場合の数字です。グラフの上段で0%の線が「投入元本の累計」を示す破線とほぼ重なっているのは、そういうことです。
預金は資産を増やす場所ではなく、金額を保管する場所である——この試算が示しているのは、まずこの一点だと考えます。
この数字を、そのまま信じてはいけない理由
投資側の数字は非常に大きく出ました。しかしここは、このブログの立場として明確にしておかなければならない部分です。
この18年は、円建ての外国株投資にとって例外的に恵まれた期間でした。
- ACWI(ドル建て):37.67 → 160.68(4.27倍)
- ドル円:103.94円 → 160.12円(+54.0%)
- 掛け合わせた円建て:3,915 → 25,728(6.57倍、年率10.76%)
株価が4倍以上になったうえに、円が5割以上安くなった。この二つが同時に起きた結果、50%シナリオの投資部分は年率15.7%という数字になっています。これを将来の期待値として扱うのは、パンフレットの数字を信じるのと同じことです。
そこで、投資部分のリターンを一定と置いた場合の到達額も併記します。
| 投資部分の想定リターン(名目・年率) | 投資へ0% | 投資へ30% | 投資へ50% |
|---|---|---|---|
| 3% | 4,002万円 | 4,360万円 | 4,598万円 |
| 5% | 4,002万円 | 4,700万円 | 5,165万円 |
| 7% | 4,002万円 | 5,128万円 | 5,879万円 |
| (参考)実績:ACWI円建て | 4,002万円 | 8,746万円 | 11,909万円 |
年率3%という控えめな前提でも、50%コンバートで596万円の差が生まれます。年率5%なら1,163万円。実績値の7,907万円という差に比べれば地味ですが、判断材料として現実的なのはこちらの表の方だと考えます。
暴落は「耐えられる範囲」だったのか
もうひとつ確認しておきたいのが、下落局面の痛みです。積立を続けられなければ、どんな試算も机上の話になります。
- 2009年2月時点(開始から11か月):50%シナリオの投資部分は、投入元本97万3,830円に対して評価額65万7,377円。−32.5%の含み損
- 資産合計の最大下落率(毎月の入金を続けた場合、ピークからの下落):30%シナリオで−8.4%、50%シナリオで−13.1%(いずれも2020年3月)
投資部分だけを見れば3割超の含み損です。しかし資産全体で見ると、下落は1割前後に収まっています。理由は単純で、預金部分がクッションとして効いているからです。50%コンバートという設定は、裏を返せば資産の半分を預金として持ち続ける設定でもあります。
「全部を投資に回す」ではなく「一部を自動で回す」という設計が意味を持つのは、この点だと考えます。
Step 5:「自動コンバート」の設計——意思決定を1回に減らす
ここまでの内容を、実際の手順に落とします。ポイントは、毎月考えないで済む状態を作ることです。
① 預金に残す金額を先に確定する
消費支出の6か月分が目安です。家計簿がなくても、月々の生活費をざっくり把握していれば計算できます。この金額は「上限」であって、これを超えて増えた分が判断の対象になります。
② 黒字率を計算し、コンバートする割合を決める
金額は世帯によって違いますが、比率なら比較できます。家計調査の年齢階級別の黒字率は以下の通りです。
| 世帯主の年齢 | 実収入 | 可処分所得 | 消費支出 | 黒字 | 黒字率 |
|---|---|---|---|---|---|
| 平均 | 653,901円 | 532,408円 | 346,297円 | 186,111円 | 35.0% |
| 40歳未満 | 645,562円 | 541,537円 | 301,216円 | 240,321円 | 44.4% |
| 40〜49歳 | 713,746円 | 578,733円 | 353,622円 | 225,111円 | 38.9% |
| 50〜59歳 | 718,283円 | 569,865円 | 374,940円 | 194,925円 | 34.2% |
| 60歳以上 | 520,432円 | 432,730円 | 335,910円 | 96,820円 | 22.4% |
ご自身の「(手取り−支出)÷手取り」を計算して、この表のどこに位置するかを見てみてください。黒字率が高いほど、預金にあふれていく速度も速いことになります。
③ 引き落とし日を給料日の直後に設定する
ここが設計の肝です。「余ったら投資する」という順番だと、余らない月が必ず出てきます。先に引き抜いて、残りで生活するという順番にすると、判断そのものが不要になります。
家計を「一度設定すれば効き続ける仕組み」として組む考え方については、以前に節約の時間対効果という角度から整理したことがあります。発想は同じです。
④ 決済手段を選ぶ
証券口座の自動積立は銀行引き落としでもクレジットカードでも設定できます。私は楽天カードでクレカ積立を設定しており、引き落とし日を意識しないまま毎月の買付が完了する状態にしています。カード会社ごとのポイント付与条件は一次資料で比較したことがあるので、決済手段を選ぶ際はそちらも参考にしてみてください。
⑤ 設定したら、触らない
これが最も難しく、最も効きます。Step 4の検証で開始11か月後に3割の含み損を抱えたシナリオが最終的に大きな差を生んだのは、その間に設定を止めなかったからです。止めていれば、この結果にはなりません。
「自動コンバート」を設定できる口座
楽天証券
投信積立は毎月の引き落とし日・金額・銘柄を一度決めれば、以後は自動で買い付けが続きます。私はつみたて投資枠の積立設定をここで組んでおり、家計側で意思決定をやり直す必要がない状態にしています。
この検証の限界
数字を出した以上、その限界も明示しておきます。
「平均」は誰の家計でもありません。 今回使った家計調査の平均像は、世帯人員3.20人、世帯主51.0歳、持家率82.2%、有業人員1.81人という条件のもとで成立している数字です。単身世帯でも、賃貸でも、子どもがいない世帯でも、この金額はそのまま当てはまりません。参考にすべきは17万7,061円という金額ではなく、35.0%という比率の方だと考えます。
預貯金純増のすべてが「死蔵」ではありません。 家計調査の預貯金純増には、住宅購入の頭金、数年後の教育費、車の買い替え資金など、使い道と時期が決まっている資金も含まれています。これらは投資に回すべきお金ではありません。「死蔵現金」と呼べるのは、生活防衛資金でもなく、使途の決まった資金でもない部分に限られます。
コンバート比率に正解はありません。 本記事で30%・50%を使ったのは、比較のための例示です。適正な比率は、収入の安定性、家族構成、住宅ローンの有無、そして何より下落局面で設定を止めずにいられるかどうかで変わります。耐えられない比率を設定するくらいなら、低い比率で続ける方が結果は良くなります。
過去の実績は将来を保証しません。 Step 4で見た通り、検証期間のリターンは株高と円安が重なった例外的な水準でした。同じ条件が今後も続くという前提で計画を立てるべきではないと考えます。
まとめ:あなたの状況別に整理する
- 生活防衛資金がまだ貯まっていない人:今の優先順位は、預金を積むことで正しいと考えます。この記事の話が効いてくるのは、その目標額に到達した後です。まずは消費支出の何か月分が目標なのかを決めてください
- すでに防衛資金を超えて預金が積み上がっている人:本記事の中心的な読者です。まず超過分がいくらあるかを計算し、そのうえで毎月の黒字の何割を自動で振り向けるかを決める、という順番をおすすめします。金額の大小より、設定が自動で続くかどうかが結果を分けます
- 黒字は出ているが、行き先を意識したことがなかった人:まず「(手取り−支出)÷手取り」で黒字率を出してみてください。Step 5の年齢階級別の表と比べれば、ご自身の家計がどの位置にあるかがわかります。数字が見えるだけでも、判断の質は変わります
- すでに積立を設定している人:確認すべきは、その金額が黒字の増加に追随しているかです。家計調査では黒字が10年で1.6倍になっていますが、積立額を設定した当時のまま放置していれば、増えた分はすべて預金へ流れていることになります。昇給やローン完済のタイミングで、比率を見直す価値があると考えます
家計調査の数字が示していたのは、「日本人が投資をしていない」という話ではありませんでした。黒字は増えている。ただ、その行き先を決める設定だけが、10年前のまま残っている——そういう話だと考えます。
配線を一度引き直すのに必要なのは、数十分の作業です。その一度の設定が、そのあと10年、20年にわたって効き続けます。あなたの家計の「デフォルトの出力先」は、今どこに向いているでしょうか。
免責事項
本記事は2026年9月5日時点で公表されている統計・データに基づいています。統計値は今後の改定により変更される可能性があります。本記事のシミュレーションは、記載した前提条件に基づく簡易的な試算であり、現実の運用成果を再現・保証するものではありません。特に、過去の市場データによる検証結果は、将来において同様の結果が得られることを示すものではありません。また、本記事は特定の金融商品・サービスを推奨するものではなく、投資に関する最終的な判断は、ご自身の責任において行っていただきますようお願いいたします。

コメント